アパートの持ち主が亡くなっても、入居者との賃貸借契約は終わりません。家賃を受け取る権利も、修繕や敷金の返還といった貸主の義務も、相続開始の時から相続人に引き継がれます(民法896条)。相続人が複数いるときは、遺産分割までの家賃は各相続人が相続分に応じて取得し、借入金は金融機関に対して各相続人が法定相続分ずつ負います。期限は、相続放棄・限定承認が3か月、準確定申告が4か月、相続税の申告が10か月、相続登記が3年です(起算日は1章の表のとおりです)。
アパートを残す側が生前に決めておけるのは、物件ごとの行き先(遺言)、ほかの相続人の遺留分への備え、法人に貸している役員借入金の扱い、判断能力が衰えたときに誰が契約をするかの4つです。
- 親が持っていたアパートを相続した方、これから相続しそうな方
- 遺産分割がまとまるまでの家賃・敷金・管理会社とのやり取りを、誰がどう扱うか知りたい方
- アパートローンや連帯保証が残っていて、相続放棄や限定承認も含めて判断したい方
- アパートの敷地の相続税評価と、貸付事業用宅地等の特例の要件を確かめたい方
- 自分が亡くなったときに備えて、遺言・財産目録・法人の役員借入金を整えておきたい大家
- 貸主が亡くなっても賃貸借契約は続き、家賃を受け取る権利と敷金を返す義務は相続開始の時から相続人に移ります(民法896条)。入居者の承諾や契約書の作り直しは要りません。
- 相続開始から遺産分割までの家賃は遺産とは別の財産で、各相続人が相続分に応じて確定的に取得し、後の分割で変わりません(最高裁平成17年9月8日判決)。所得税も相続分で各自が申告します。
- 借入金は、金融機関に対して各相続人が法定相続分ずつ負います。アパートを継ぐ1人にローンをまとめるには、金融機関の承諾が要ります(民法902条の2・472条)。
- 期限は、放棄・限定承認が3か月、準確定申告が4か月、相続税が10か月(遺産分割が未了でも延びません)、相続登記が3年です。令和6年4月1日より前に相続を知った不動産の登記は令和9年3月31日までです。
- 相続税では、土地を貸家建付地、建物を貸家として評価し、敷地は貸付事業用宅地等として200㎡まで評価額の50%を減らせます。相続開始前3年以内に新たに貸し始めた宅地は、事業的規模の貸付けを3年超続けていた場合を除き対象外です。
- 法人に貸した役員借入金は、貸付金債権として元本と既経過利息で評価され、相続財産になります(財産評価基本通達204)。
- 大家が亡くなったら賃貸借契約は終わる、または相続人が入居者に退去を求められると思っていませんか
- 遺産分割でアパートを取得した人が、亡くなった日からの家賃を全部受け取れると思っていませんか
- 遺産分割協議でローンを1人が引き継ぐと決めれば、ほかの相続人は返済しなくてよいと思っていませんか
- 遺産分割がまとまるまで、相続税の申告は待ってもらえると思っていませんか
- 契約は続き、家賃・修繕・敷金の権利義務がそのまま相続人に移ると分かります
- 分割までの家賃は相続分に応じて各相続人のもので、分割しても変わらないと分かります
- 金融機関の承諾がなければ、ローンは法定相続分で全員に残ると分かります
- 10か月の期限は延びず、特例は分割が前提で、分割見込書を出せば3年待てると分かります
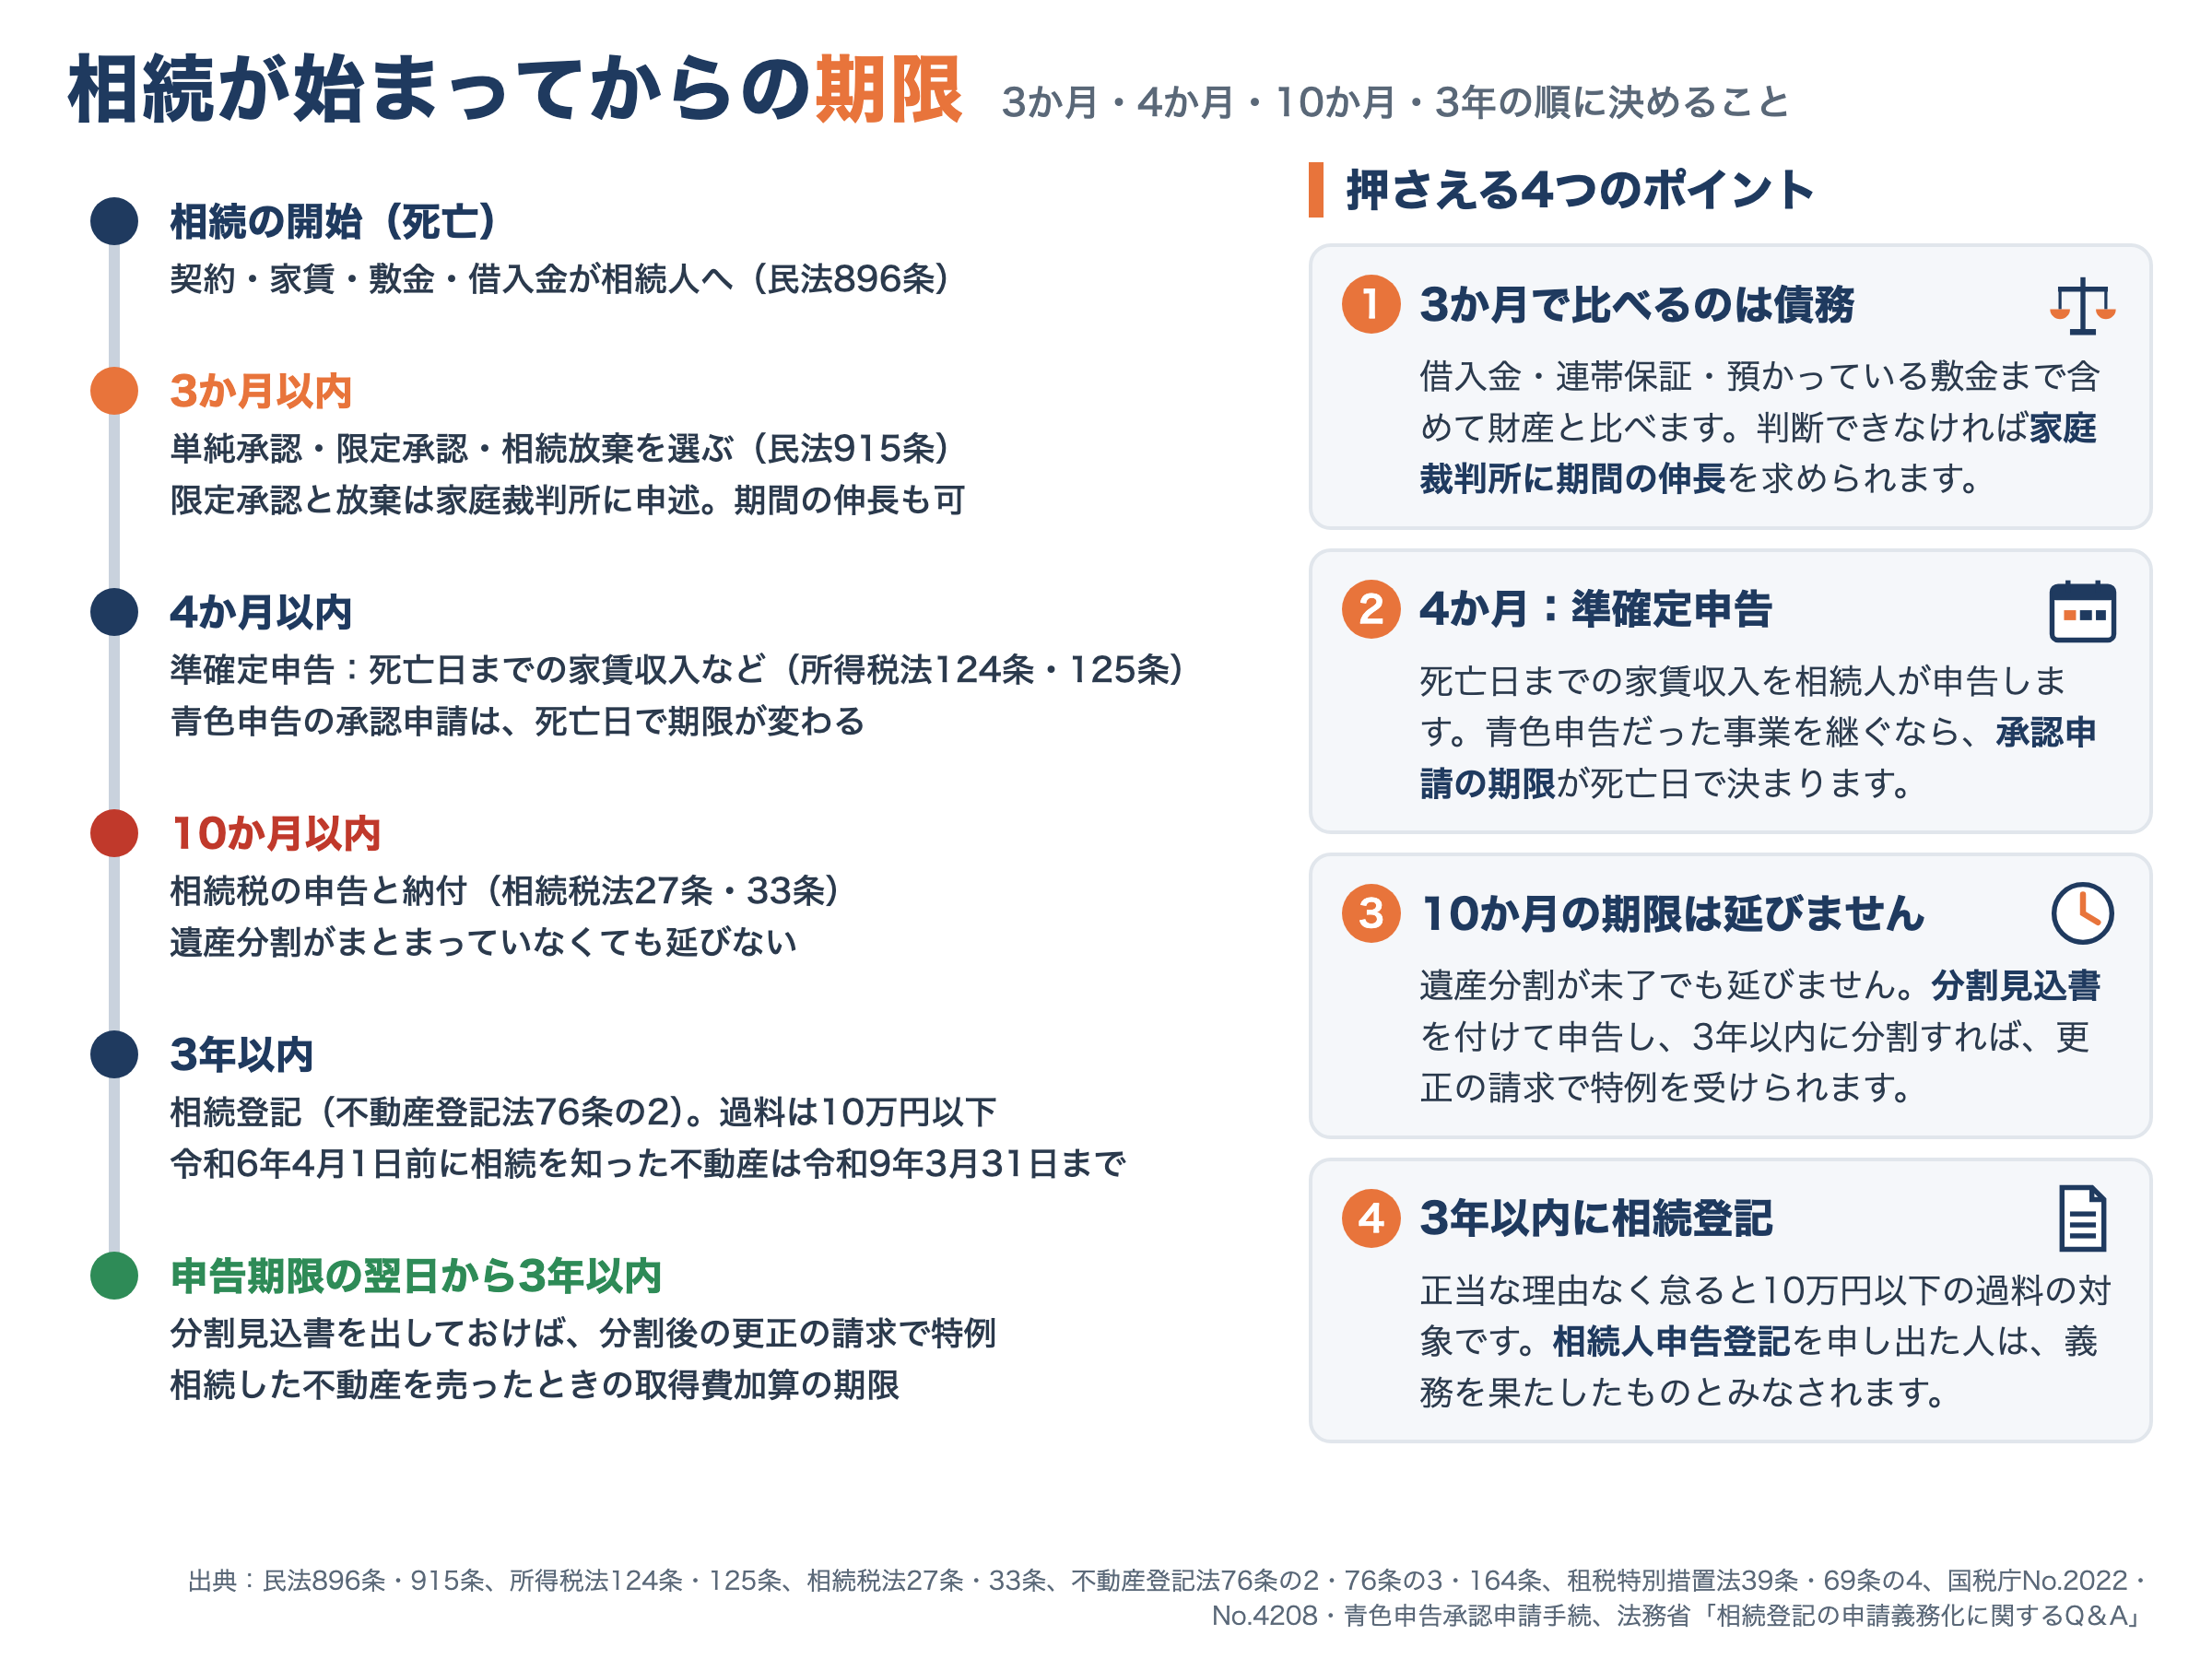
📅 1. 相続が始まったら、期限の早い順に決めること
相続が始まると、期限のある手続が続きます。最初に決めるのは、すべて引き継ぐか(単純承認)、相続で得た財産の範囲で債務を引き継ぐか(限定承認)、引き継がないか(相続放棄)で、相続を知った時から3か月以内です(民法915条1項)。限定承認と相続放棄は、被相続人の最後の住所地の家庭裁判所に申述します(裁判所の手続案内)。
| 期限 | 手続 | 根拠 | アパートの相続で見ること |
|---|---|---|---|
| 相続の開始を知った時から3か月以内 | 単純承認・限定承認・相続放棄の選択(限定承認と放棄は家庭裁判所に申述) | 民法915条1項・924条・938条 | 借入金・連帯保証・預かっている敷金まで含めて、財産と債務を比べます。期間は家庭裁判所に伸長を求められます |
| 相続の開始を知った日の翌日から4か月以内 | 準確定申告(亡くなった年の1月1日から死亡日までの所得) | 所得税法124条・125条、国税庁No.2022 | 死亡日までの家賃収入による不動産所得を申告します。1月1日から3月15日までに前年分を申告しないまま亡くなった場合は、前年分も同じ期限です(国税庁No.2022) |
| 被相続人の死亡日で決まる期限 | 青色申告の承認申請(青色申告の承認を受けていた被相続人の事業を承継する場合) | 国税庁 青色申告承認申請手続 | 1月1日〜8月31日の死亡は死亡日から4か月以内、9月1日〜10月31日の死亡はその年の12月31日まで、11月1日〜12月31日の死亡は翌年2月15日までです。申請書の書き方は不動産投資の青色申告のやり方にあります |
| 相続の開始を知った日の翌日から10か月以内 | 相続税の申告と納付 | 相続税法27条1項・33条 | 遺産分割がまとまっていなくても期限は延びません(国税庁No.4208) |
| 相続で取得したことを知った日から3年以内 | 相続登記(法定相続分での相続登記の後に遺産分割で法定相続分を超えて取得したときや、相続人申告登記をした後に遺産分割で取得したときは、分割の日から3年以内に分割に応じた登記) | 不動産登記法76条の2・76条の3第4項・164条 | 令和6年4月1日より前に相続を知った不動産は令和9年3月31日までです。正当な理由なく怠ると10万円以下の過料の対象です |
| 相続税の申告期限の翌日から3年以内 | 分割後の特例の適用(分割見込書を出していた場合)/相続した不動産を売ったときの取得費加算 | 租税特別措置法69条の4第4項・39条1項 | 分割が申告期限に間に合わないときの受け皿と、売る場合の期限です |
相続登記は、遺産分割がまとまらないときでも、自分が相続人である旨を登記官に申し出る相続人申告登記をすれば、申し出た相続人は3年以内の申請義務を果たしたものとみなされます(不動産登記法76条の3第2項)。みなされるのは申し出た人だけなので、相続人ごとに申し出ます(連名でまとめて申し出ることもできます)。ただし、分割の後にする登記の義務はこの申出では果たせず、アパートを売ったり抵当権を設定したりするには相続登記が要ります(法務省「相続登記の申請義務化に関するQ&A」)。
⚖️ 3か月で比べるのは、財産より債務の側
アパートの相続で財産と比べる債務は、借入金の残高、連帯保証、預かっている敷金です。法人の借入を個人で保証していれば、その保証債務も比べる対象です(根保証の扱いは4章)。調べても判断できないときは、3か月が過ぎる前に、家庭裁判所に期間の伸長を求められます(民法915条1項ただし書)。
限定承認は、相続人全員が共同してでなければできず(民法923条)、相続財産の目録を作って家庭裁判所に出します(同924条)。また限定承認をすると、被相続人がアパートなどの資産を相続開始の時の価額で譲渡したものとみなされるので(所得税法59条1項1号)、含み益があれば被相続人の譲渡所得として準確定申告に入ります。
- 相続財産の全部または一部を処分すると、単純承認をしたものとみなされ、放棄できなくなります(民法921条1号)
- 条文が処分から外しているのは、保存行為と、建物なら3年を超えない賃貸です(同号ただし書・602条)
- 3か月以内に限定承認も放棄もしなければ、単純承認をしたものとみなされます(同条2号)
- 放棄した後でも、相続財産を隠したり、勝手に使ったりすると、単純承認をしたものとみなされます(同条3号)
🏠 2. 賃貸借契約・家賃・敷金・管理委託契約の行方
📄 契約は終わらず、貸主の地位が相続人に移ります
民法896条は「相続人は、相続開始の時から、被相続人の財産に属した一切の権利義務を承継する。」と定めています。家賃を受け取る権利も、部屋を使わせ必要な修繕をする義務(民法601条・606条)も、敷金を返す義務も、この中に入ります。契約は同じ条件のまま続くので、入居者の承諾も、契約書の作り直しも要りません。相続を理由に契約を終わらせることはできず、貸主からの更新拒絶や解約の申入れには、これまでどおり正当の事由が要ります(借地借家法28条)。
💴 家賃は「死亡前の未収分」「死亡から分割まで」「分割後」で扱いが分かれます
| 家賃の区分 | 誰のものか | 相続税・所得税の扱い |
|---|---|---|
| 死亡日に支払期日が来ていたのに、まだ受け取っていない家賃 | 被相続人の遺産です | 相続財産に入り、その収入すべき金額で評価します(財産評価基本通達208) |
| 死亡日に支払期日が来ていない月の家賃のうち、死亡日までの日数分 | 支払期日の後に相続人が受け取る家賃です | 相続税の課税価格に入れなくて差し支えありません(国税庁の質疑応答事例) |
| 相続開始から遺産分割までに生じた家賃 | 各相続人が相続分に応じて確定的に取得し、後の遺産分割で変わりません(最高裁平成17年9月8日判決) | 各相続人の不動産所得として、相続分(遺言がなければ法定相続分)で申告します。分割が確定しても、それを理由に更正の請求や修正申告はできません(国税庁No.1376) |
| 遺産分割の後に生じた家賃 | アパートを取得した相続人のものです | 取得した相続人の不動産所得です |
最高裁判所は、遺産分割までの賃料債権について「遺産とは別個の財産というべきであって,各共同相続人がその相続分に応じて分割単独債権として確定的に取得するものと解するのが相当である。」と判断しています。アパートを継ぐ相続人でも、分割までの家賃をさかのぼって全部受け取れるわけではありません。
- 家賃の振込先をどの口座にまとめるか
- 固定資産税・修繕費・管理料をどこから払うか
- 分割後にどう清算するか
判決の事案でも、相続人らは賃料や管理費等を管理する口座を開き、遺産分割で帰属が決まった時点で清算することにしていました。入居者と管理会社には、相続が起きたこと、当面の連絡先、家賃の振込先を書面で知らせます。入居者が誰に払えばよいか過失なく分からないときは、家賃を供託することもできます(民法494条2項)。
🔑 敷金を返す義務も引き継ぎます
敷金は、賃貸借が終わって部屋の返還を受けたときに、未払の家賃などを差し引いた残額を入居者に返すお金です(民法622条の2第1項)。この返還義務も相続人に引き継がれるので、遺産分割では、物件の評価額と並べて、預かっている敷金の総額と部屋ごとの内訳を確かめ、誰が返すかを協議書に書いておきます。相続した後にアパートを売ると、敷金の返還義務は買主に移ります(民法605条の2第4項)。売るときの敷金と家賃の精算はオーナーチェンジ物件の敷金は誰が返すかに書きました。
🏢 管理委託契約とサブリース契約
管理会社への管理の委託には委任の規定が当てはまり(民法656条により、法律行為でない事務の委託にも準用されます)、民法は委任者の死亡で委任が終わると定めています(653条1号)。契約書に、委託者が亡くなったときに相続人との間で続ける定めがあるかを確かめ、なければ相続人と結び直します。委任が終わった後でも急迫の事情があるときは、受任者が必要な処分をしなければならない定めもあります(654条)。
サブリースでは、サブリース会社が建物の借主なので、その賃貸借契約も相続で終わらず、貸主の地位が相続人に移ります。家賃の振込先と契約の名義を、サブリース会社に確かめます。貸主の側からサブリース契約を解約するには正当事由が要ることはサブリースをオーナー側から解約する条件に書きました。
🤝 3. 遺産分割までの管理と、分け方・遺言・遺留分
👥 分割までは相続人全員の共有
民法898条1項は「相続人が数人あるときは、相続財産は、その共有に属する。」と定め、共有持分は法定相続分などで決まります(同条2項)。分割までのアパートの管理は、行為の種類ごとに決め方が違います。
| 行為の種類 | 決め方 | 条文 | アパートでの場面 |
|---|---|---|---|
| 保存行為 | 各相続人が単独でできます | 民法252条5項 | 建物の今の状態を保つための修理など(どこまでが保存行為かは工事の内容によります) |
| 管理に関する事項 | 持分の価格の過半数で決めます | 民法252条1項 | 共有物の管理者の選任・解任(条文に明記)、存続期間3年以内の定期借家など、期間内に終わることが明確な建物の賃貸借の設定(252条4項) |
| 変更(形状または効用の著しい変更を伴うもの) | 相続人全員の同意が要ります | 民法251条1項 | 建替え・取壊しなど |
普通借家契約は期間が満了しても法定更新で続くことがあるので(借地借家法26条)、法務省の解説は、借地借家法の適用がある賃借権の設定は約定の期間内で終わることが確保されないため、基本的に共有者全員の同意が要るとしています。持分の過半数で決められるのは、一時使用目的の賃貸借と、存続期間3年以内の定期建物賃貸借で、更新がないことなどを契約で明確にしたものです。空室に普通借家で新しい入居者を入れるときは、相続人全員の同意をとっておきます。持分の価格の過半数で共有物の管理者を選び、日常の管理を任せる形も条文にあります(民法252条1項・252条の2)。遺産分割で1人がアパートを取得すれば、その相続人が単独で管理を決められます。
✂️ 分け方:1人が取得して代償金を払う・売って分ける・共有のまま
遺産分割は、遺産の種類や性質、各相続人の年齢や生活の状況などを考えて行い(民法906条)、協議がまとまらなければ家庭裁判所に分割を求められます(907条2項)。アパートの分け方は、1人が取得してほかの相続人に代償金を払う、売って代金を分ける、共有のままにする、の3通りが考えられます。共有のままにすると、建替えのたびに全員の同意が要り(251条1項)、次の相続が起きれば共有者がさらに増えていきます。
遺産分割には期限がありませんが(907条1項は「いつでも」分割できると定めています)、相続開始から10年を過ぎてからの分割では、原則として特別受益や寄与分を考えた相続分ではなく、法定相続分などで分けることになります(904条の3)。令和5年4月1日より前に始まった相続では、相続開始から10年を経過する時と令和10年3月31日の経過時のいずれか遅い時が基準になります(民法等の一部を改正する法律〔令和3年法律第24号〕附則3条、法務省資料)。相続税の特例は、申告期限までの分割が前提です(5章)。
📜 遺言がある場合と、遺留分
遺言でアパートを特定の相続人に継がせることができます(特定財産承継遺言、民法1014条2項)。ただし、兄弟姉妹以外の相続人には遺留分があり(1042条1項)、遺留分を侵害された相続人は、遺留分侵害額に相当する金銭の支払を請求できます(1046条1項)。請求できるのは、相続の開始と遺留分を侵害する贈与・遺贈を知った時から1年、相続開始から10年までです(1048条)。アパートを1人に継がせる遺言を作るなら、継ぐ人がその金銭を払えるかまで見ておきます。
遺言で相続分を指定しても、借入金については、金融機関は各相続人に法定相続分で請求できます(902条の2)。借入金の扱いは次の4章のとおりです。
🏦 4. アパートローン・連帯保証・団信の行方
被相続人の借入金は、相続人が相続分に応じて引き継ぎます(民法899条)。遺言で相続分を指定していても、金融機関は各相続人に法定相続分で請求でき、例外は金融機関が指定された相続分での承継を承認した場合です(902条の2)。
アパートを継ぐ1人がローンもまとめて引き継ぐには、相続人の間で決めるだけでは足りず、金融機関との免責的債務引受などの手続が要ります。免責的債務引受は、金融機関と引受人の契約か、債務者と引受人の契約に金融機関が承諾する形で成り立ちます(民法472条2項・3項)。
🛡 団信が付いているかを書類で確かめます
借入に団体信用生命保険(団信)が付いていて、死亡で返済が免除される借入金は、相続人が支払う必要のない債務なので、相続税の計算で債務として差し引けません(国税庁「誤りやすい事例⑬」、例は住宅ローン)。団信が付いているか、保障の範囲がどうなっているかは、金銭消費貸借契約書と加入時の書類で確かめます。書類のどこに団信の記載が出るかと、団信と遺言の関係は不動産投資ローンは団信なしで借りてよいかに書きました。
団信で消えない借入金は、相続開始の際に現に存する確実な債務として、その債務を負担する相続人の課税価格から差し引きます(相続税法13条1項1号・14条1項)。
🤝 連帯保証も相続されます
法人の借入を個人で保証していれば、その保証債務も相続されます(民法896条)。極度額を決めて将来の借入まで保証する個人根保証は、保証人の死亡で元本が確定し(465条の4第1項3号)、責任は極度額が上限です(465条の2第1項)。法人が返せなくなったときに保証人に何が起きるかは法人破産でも代表者連帯保証は残るに書きました。
遺産分割の前と後で何が変わるかを1枚にまとめると、次のとおりです。
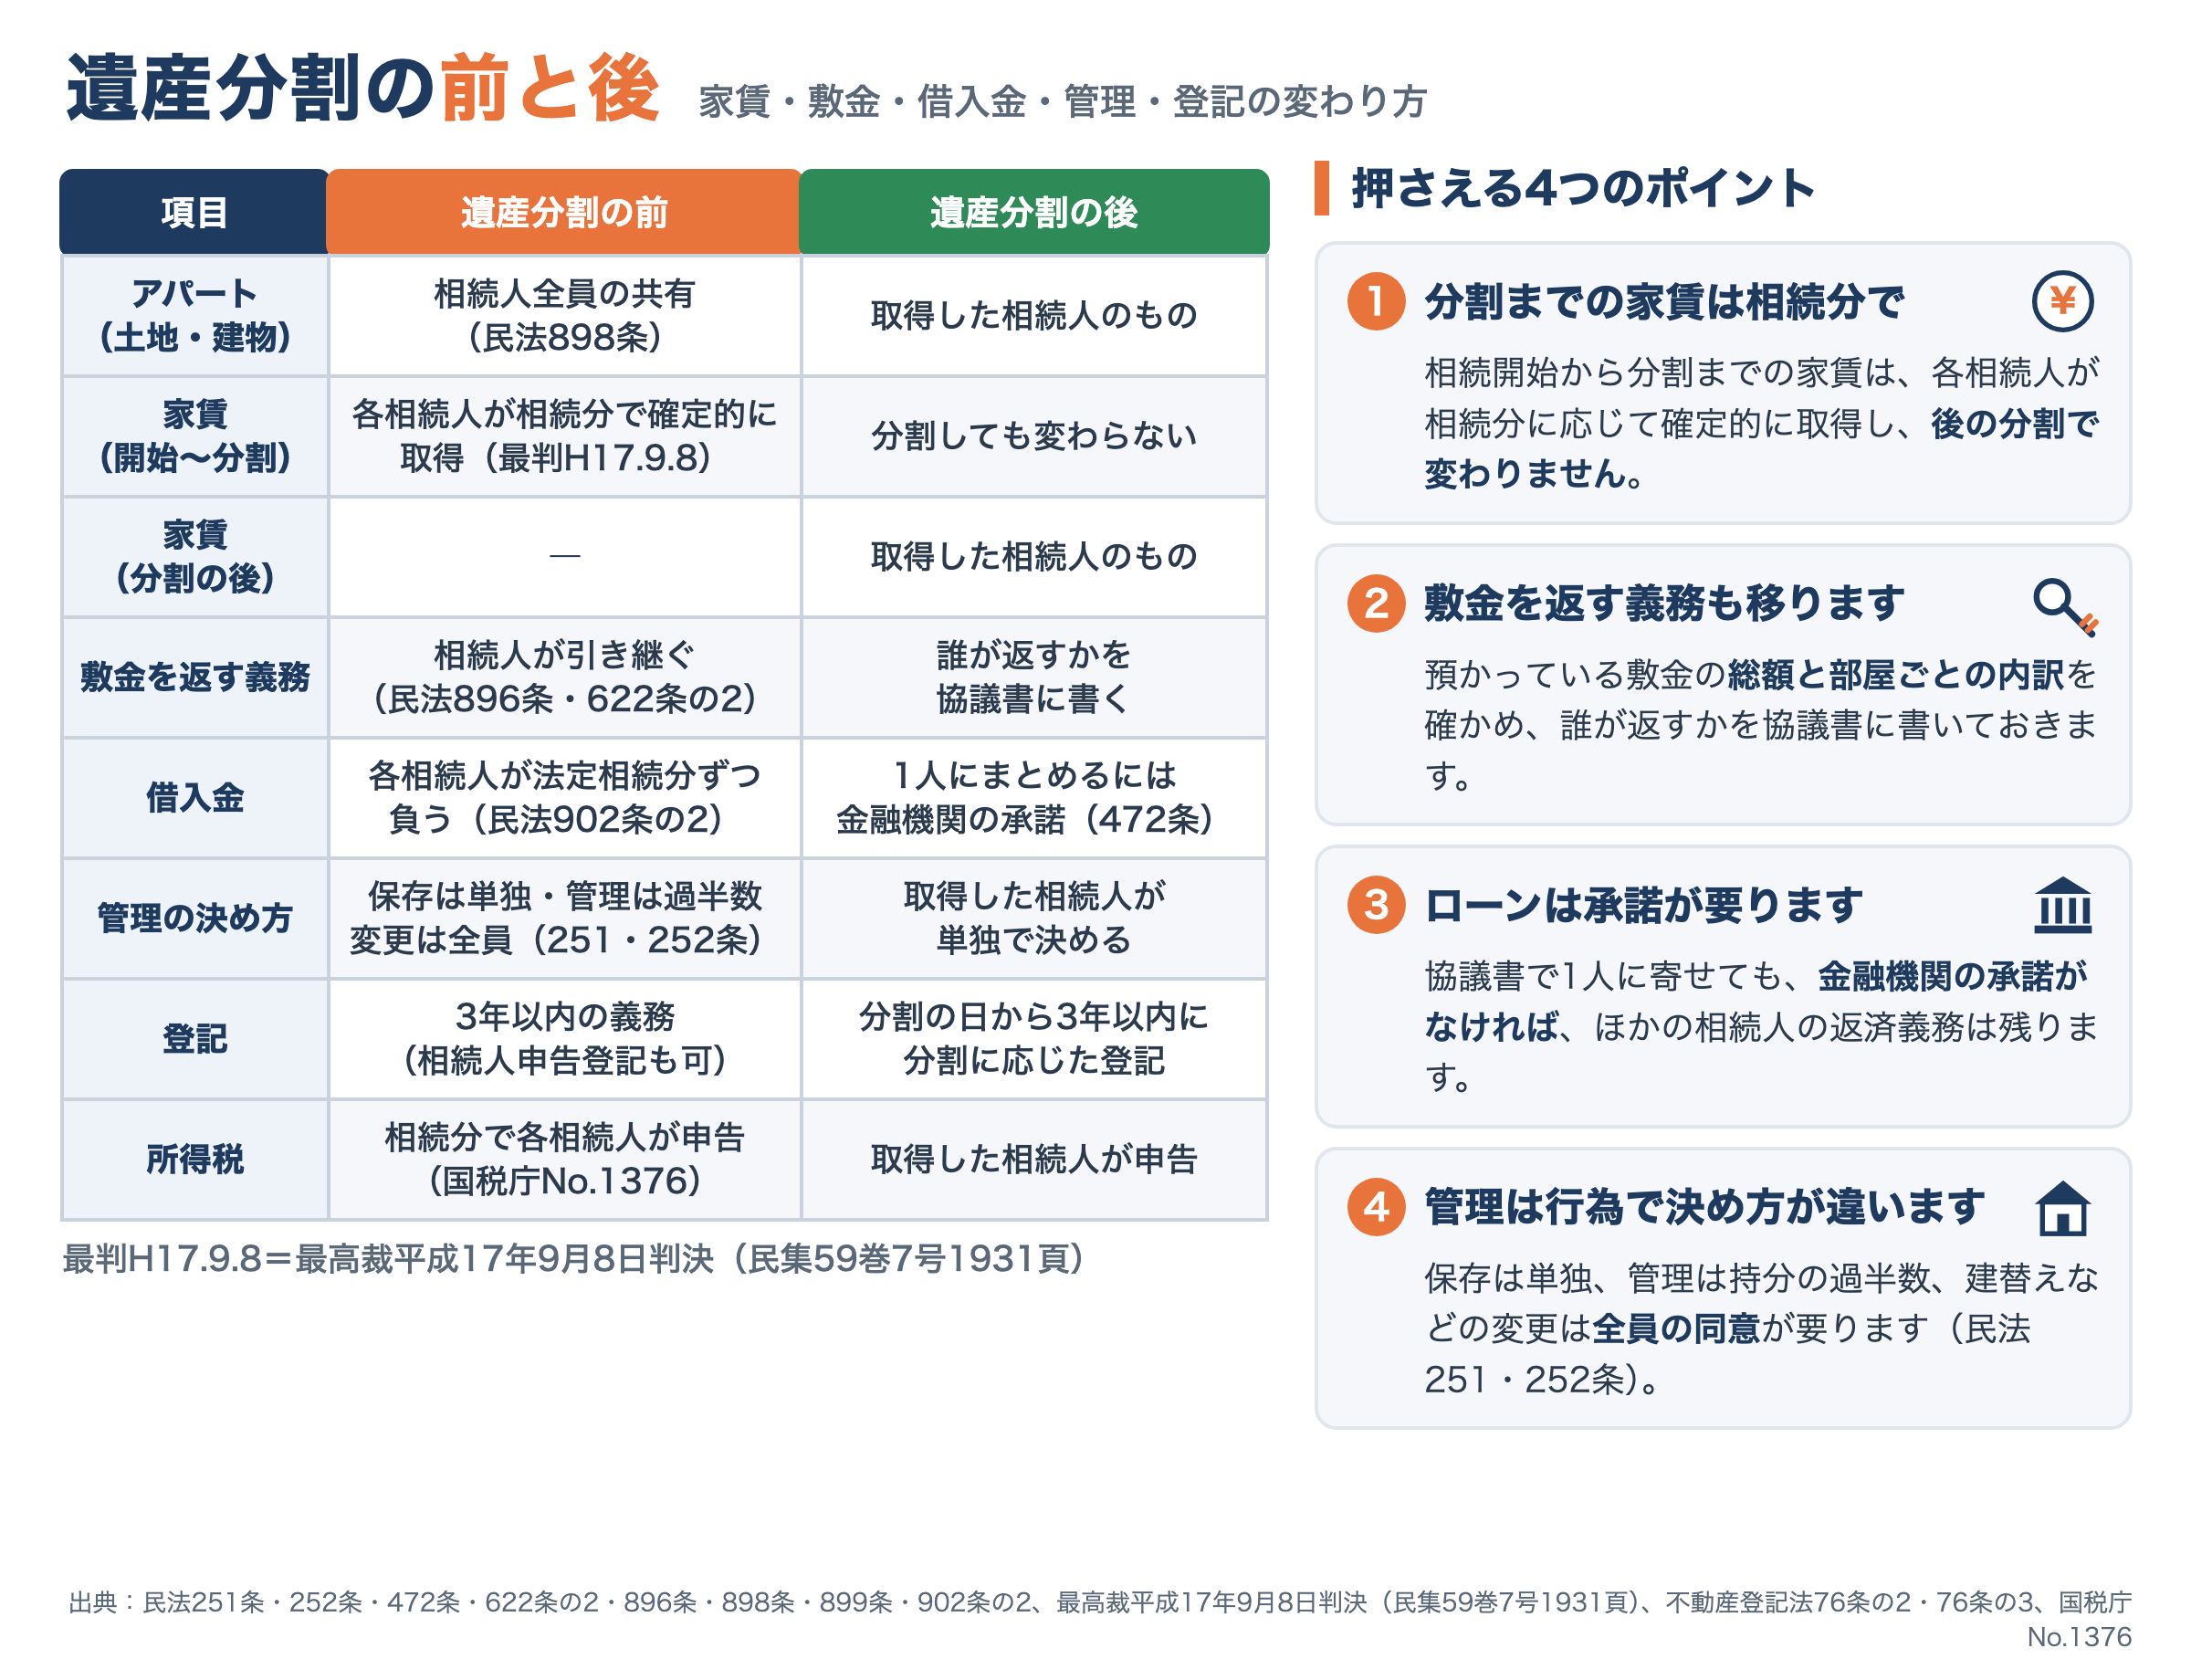
- 家賃:分割までの家賃は、相続分に応じて各相続人のものです。1人の口座に入れても、その人だけのものにはなりません(最高裁平成17年9月8日判決)
- 借入金:協議書でローンを1人に寄せても、金融機関の承諾がなければ、ほかの相続人の返済義務は残ります(民法902条の2・472条)
- 相続税:遺産分割がまとまっていなくても、申告期限は延びません。未分割の財産には小規模宅地等の特例を使えない申告になります(国税庁No.4208)
🧮 5. 相続税:アパートの評価と貸付事業用宅地等の特例
相続税は、遺産の課税価格の合計が基礎控除額(3,000万円+600万円×法定相続人の数)を超えるときにかかります(相続税法15条1項・27条1項)。アパートは、土地と建物を別々に評価します。
| 財産 | 評価のしかた | 出典 |
|---|---|---|
| 土地(貸家建付地) | 自用地としての価額−自用地としての価額×借地権割合×借家権割合×賃貸割合 | 財産評価基本通達26、国税庁No.4614 |
| 建物(貸家) | 固定資産税評価額×1.0(自用家屋の価額)−その価額×借家権割合×賃貸割合 | 財産評価基本通達89・93、別表1 |
| 借家権割合 | 国税局長が定める割合です(令和8年分の大阪府は100分の30) | 財産評価基本通達94、財産評価基準書 |
| 賃貸割合 | 賃貸されている各独立部分の床面積÷各独立部分の床面積の合計。継続的に賃貸されてきた部屋が課税時期に一時的に空室だっただけなら、賃貸されていたものとして扱って差し支えありません | 財産評価基本通達26(2)・(注)2、国税庁No.4614 |
| 未収家賃 | 死亡日に支払期日が来ていて受け取っていない家賃は、その金額で相続財産に入ります | 財産評価基本通達208 |
計算の順番を、仮の数字で確かめます。仮に、敷地150㎡の自用地としての価額が3,000万円、借地権割合60%、建物の固定資産税評価額1,500万円、満室(賃貸割合100%)のアパートとすると、次のようになります(説明用の架空の値で、借地権割合は路線価図で地点ごとに決まります)。
| 計算の段階 | 土地(敷地150㎡) | 建物 |
|---|---|---|
| 自用の場合の評価額 | 3,000万円 | 1,500万円(固定資産税評価額×1.0) |
| 貸家建付地・貸家(借地権割合60%・借家権割合30%・賃貸割合100%) | 3,000万円−3,000万円×60%×30%×100%=2,460万円 | 1,500万円−1,500万円×30%×100%=1,050万円 |
| 貸付事業用宅地等の特例(200㎡以下なので全体が対象・50%) | 2,460万円×50%=1,230万円を減額 | 対象外 |
| 課税価格に入る額 | 1,230万円 | 1,050万円 |
この計算例では、自用の評価額の合計4,500万円に対し、課税価格に入る額は2,280万円です。空室が一時的でなければ賃貸割合が下がって評価額が上がり、敷地が200㎡を超えれば特例は200㎡分までです。6戸のアパートでの計算例と空室の扱いはアパートの相続税評価額の計算方法で詳しく計算しています。
🏠 貸付事業用宅地等の特例の要件
貸付事業用宅地等は、200㎡までの部分について評価額の50%を減らせます(租税特別措置法69条の4第1項2号・2項3号)。要件は、相続した親族が申告期限までに被相続人の貸付事業を引き継いで続け、その宅地を申告期限まで持ち続けることです(同条3項4号イ)。国税庁は、事業的規模でない貸付け(準事業)でも対象になると答えていますが、使用貸借で貸している宅地は対象外です(No.4124のQ1)。自宅の敷地にも特例を使うときは、自宅の面積×200/330+貸付用の面積が200㎡以下になるよう面積を調整します(No.4124)。特例の対象になり得る宅地等を取得した相続人が2人以上いるときは、どの宅地等に特例を使うかの選択に全員が同意している必要があります(No.4124)。
⏳ 3年以内に貸し始めた宅地は、原則として対象外
相続開始前3年以内に新たに貸付事業の用に供された宅地等は、貸付事業用宅地等から除かれます(租税特別措置法69条の4第3項4号)。例外は、相続開始の日まで3年を超えて引き続き特定貸付事業(準事業以外の貸付事業)を行っていた被相続人等が、その事業に使った宅地です(同号括弧書・同法施行令40条の2第19項)。特定貸付事業かどうかは、社会通念上事業と称するに至る程度の規模かで判定し(措置法通達69の4-24の4)、所得税基本通達26-9は、アパートなら貸与できる独立した室数がおおむね10以上、独立家屋ならおおむね5棟以上を事業として扱う目安にしています。
賃貸借契約を更新しただけの場合や、継続して貸していた部屋で、退去後速やかに次の入居者を募集し、その間ほかの用途に使っていない場合は、「新たに貸付事業の用に供された」に当たりません。継続して貸していた建物を建て替え、建替え後速やかに入居者を募集して貸している場合も、建替え後の建物をほかの用途に使っていなければ同じです。ただし、建替え前の建物の敷地でなかった部分は「新たに」に当たります(措置法通達69の4-24の3)。土地から新築したばかりのアパートの敷地は、被相続人が事業的規模の貸付けを3年を超えて続けていたかどうかで、特例の可否が分かれます。
📋 遺産分割と申告の関係
未分割の財産は、法定相続分などで取得したものとして申告し、小規模宅地等の特例や配偶者の税額軽減は使えません(国税庁No.4208)。申告書に「申告期限後3年以内の分割見込書」を付けておけば、申告期限から3年以内に分割したときに、分割の日の翌日から4か月以内の更正の請求で特例を受けられます(No.4208のQ1、租税特別措置法69条の4第4項)。特例は、期限後申告書や修正申告書でも、適用を受ける旨の記載と明細書の添付があれば受けられます(同条7項)。
相続税を納めた人が、相続開始の日の翌日から申告期限の翌日以後3年を経過する日までに相続した不動産を売ると、相続税のうちその不動産に対応する額を譲渡所得の取得費に加えられます(租税特別措置法39条1項)。
🗓 2027年1月からの貸付用不動産の評価の見直し(大綱の段階)
令和8年度税制改正の大綱(令和7年12月26日閣議決定)は、被相続人等が課税時期前5年以内に対価を伴う取引で取得または新築した一定の貸付用不動産を、通常の取引価額に相当する金額で評価するとしています。課税上の弊害がない限り、取得価額を基に地価の変動等を考えて計算した価額の100分の80で評価できるとし、令和9年1月1日以後に相続等により取得する財産の評価に適用するとしています。ただし、改正を通達に定める日までに、その日の5年前から持っている土地に新築した家屋(建築中のものを含みます)には適用しないとしています。
2026年10月21日時点で、国税庁の財産評価基本通達の改正一覧に、この見直しを定めた改正通達はまだ載っていません。対象になる「一定の貸付用不動産」の範囲は、通達が出てから確かめる必要があります。
🏢 6. 法人で持っている場合:株式・出資持分と役員借入金
アパートを資産管理法人で持っているなら、相続されるのは物件ではなく、その法人の株式です。合同会社では、定款に相続人が持分を承継する定めがあれば持分を、なければ死亡による退社で生じる持分の払戻しを受ける権利を相続します(会社法607条1項3号・608条1項・611条1項)。小規模宅地等の特例は個人が相続などで取得した宅地等が対象なので(租税特別措置法69条の4第1項)、法人が持つ土地には使えません。
株式・出資持分を純資産価額で評価する場合は、法人の資産を相続税評価額で計算し直します。ただし、課税時期前3年以内に法人が取得・新築した土地と建物は、通常の取引価額で評価します(財産評価基本通達185)。純資産から差し引く「評価差額に対する法人税額等に相当する金額」は、令和8年4月1日以後の相続から評価差額の38%で計算します(通達186-2、改正前は37%で、防衛特別法人税を含める改正です)。
💴 役員借入金は、貸付金債権として相続財産になります
代表者が法人に貸したお金(法人から見た役員借入金)は、代表者の側では貸付金債権で、相続財産になります。評価は、返済されるべき元本の金額と既経過利息の合計です(財産評価基本通達204)。回収できない部分を元本から外せるのは、法人に破産手続や再生手続の開始の決定があったとき、業況不振などで事業を廃止したり6か月以上休業したりしているとき、回収が不可能または著しく困難と見込まれるときなどです(通達205)。返済・債務免除・DES(借入金を株式に振り替える方法)で減らす場合は、それぞれ法人と個人の課税が変わるので、役員借入金の解消5方法とDESのデメリットで比べています。
🏛 合同会社は定款を確かめます
合同会社の社員は死亡で退社し(会社法607条1項3号)、定款に相続人が持分を承継する定めがなければ(608条1項)、一人社員の会社は社員が欠けて解散事由に当たります(641条4号)。登記・持分の評価・相続放棄との関係は合同会社の代表社員が死亡したらに書きました。
📝 7. 残す側が生前にできること:遺言・財産目録・判断能力が衰えたときの制度
✍️ 遺言の方式
| 方式 | 作り方 | 家庭裁判所の検認 | 注意点 |
|---|---|---|---|
| 自筆証書遺言 | 全文・日付・氏名を自書して押印します。添付する財産目録は自書でなくてよいものの、毎葉に署名・押印が要ります(民法968条) | 要ります(1004条1項)。法務局に保管したものは要りません(遺言書保管法11条) | 法務局の保管は1通3,900円で、形式の外形的なチェックがありますが、遺言の有効性を保証するものではありません(法務省) |
| 公正証書遺言 | 証人2人以上の立会いのもと、遺言の趣旨を公証人に口授し、公証人法に従って作成します(民法969条) | 要りません(1004条2項) | 公証役場で作成します |
アパートについては、物件ごとの取得者と、その物件の敷金の返還や借入金を誰が負うかを書き、遺言執行者を決めておくと、相続登記などの手続を進めやすくなります(民法1012条・1014条2項)。ただし借入金は、金融機関の承諾がない限り法定相続分で請求され得ます(4章)。
🗂 家族に残す大家の財産目録
- ☐ 物件ごとの所在地・登記簿の表示・持分
- ☐ 借入先・借入残高・返済日・団信の有無と、個人で保証している法人の借入
- ☐ 管理会社やサブリース会社の連絡先と、管理委託契約書・サブリース契約書の保管場所
- ☐ 入居者ごとの賃貸借契約書と、敷金の預り額
- ☐ 家賃の入金口座、固定資産税の納税通知書、火災保険と地震保険の証券
- ☐ 法人がある場合は定款・直近の決算書・役員借入金の残高、税理士と司法書士の連絡先
→ 目録の置き場所を家族に伝えておくと、3か月の判断と10か月の申告の材料がそろいます
🧠 認知症などで判断能力が衰えたときに使える制度
法務省のQ&Aは、成年後見制度を、認知症、知的障害、精神障害などの理由で判断能力が不十分な人を保護し、支援する制度と説明しています。意思能力がない状態でした契約は無効になるため(民法3条の2)、判断能力の低下が進むと、賃貸借契約の締結や物件の売却、借換えを本人だけでは進められなくなるおそれがあります。使える制度は次の3つです。
| 制度 | いつ・誰が決めるか | できること | 根拠 |
|---|---|---|---|
| 法定後見(後見) | 精神上の障害で判断能力を欠く常況になった後、家庭裁判所が後見開始の審判をして成年後見人を選びます | 成年後見人が財産を管理し、財産に関する法律行為について本人を代表します | 民法7条・8条・843条・859条 |
| 任意後見 | 判断能力があるうちに、本人が任意後見人となる人と委任する事務を決め、公正証書で契約します。判断能力が不十分になったら、家庭裁判所が任意後見監督人を選び、その時から効力が生じます | 契約で定めた範囲で代理できます。本人が結んだ契約の取消しはできません | 任意後見契約法2条・3条・4条、法務省Q&A |
| 信託(家族信託) | 本人(委託者)が受託者と信託契約を結び、財産を受託者に移します | 受託者が信託の目的に従って財産の管理・処分をします | 信託法2条・3条1号 |
なお、2026年6月24日に公布された民法等の一部を改正する法律(令和8年法律第45号)で、自筆証書遺言の押印は任意になり(公布から1年以内に政令で定める日に施行)、パソコン等で作った遺言を法務局が保管する保管証書遺言が新設されます(同3年以内)。成年後見制度も、後見と保佐を廃止して補助に一元化し、家庭裁判所が任意後見監督人による監督の必要が明らかにないと認めるときは監督人を選ばずに直接監督できるようにするなどの見直しが、公布から2年6か月以内に施行されます(法務省)。この章の遺言の表と制度の表は、2026年10月時点の制度です。
任意後見契約と信託契約は、本人に判断能力があるうちに結ぶ契約です。どれを使うかは、物件の数や借入の有無、家族の状況で変わります。法務省のQ&Aは、任意後見契約は公証役場、法定後見の申立ての手続は家庭裁判所を問合せ先に挙げています。家族信託の契約の作り方と費用は不動産投資家の家族信託に、生前贈与で少しずつ移す方法と7年加算は生前贈与の7年ルールに書きました。
❓ 8. よくある質問
Q1. 大家が亡くなったら、入居者と契約書を作り直す必要はありますか?
A. 要りません。賃貸借契約は同じ条件のまま相続人に引き継がれます(民法896条)。入居者には、相続が起きたこと、当面の連絡先、家賃の振込先を書面で知らせます。遺産分割で取得者が決まったら、新しい貸主と振込先を改めて知らせます。
Q2. 遺産分割がまとまるまで、家賃は誰が受け取りますか?
A. 法律上は、各相続人が相続分に応じて確定的に取得し、後の分割で変わりません(最高裁平成17年9月8日判決)。実際には、相続人全員で1つの口座にまとめて管理し、分割後に清算する形がとれます(判決の事案もこの形でした)。所得税は、その期間について相続分(遺言がなければ法定相続分)で各相続人が申告します(国税庁No.1376)。
Q3. 相続放棄を考えている間に、家賃を受け取ったり空室を貸したりしてもよいですか?
A. 相続財産の全部または一部を処分すると、単純承認をしたものとみなされます(民法921条1号)。条文が処分から外しているのは、保存行為と、建物なら3年を超えない賃貸です(同号ただし書・602条)。受け取った家賃を自分のために使う前に、家庭裁判所の手続と合わせて弁護士や司法書士に確かめてください。
Q4. 遺産分割が10か月の申告期限に間に合わないと、小規模宅地等の特例は使えませんか?
A. 当初の申告では使えません。ただし、申告書に「申告期限後3年以内の分割見込書」を付けておき、申告期限から3年以内に分割すれば、分割の日の翌日から4か月以内の更正の請求で特例を受けられます(国税庁No.4208のQ1)。3年以内に分割できないことに訴訟などやむを得ない事情があるときは、申告期限後3年を経過する日の翌日から2か月以内に税務署長に承認申請書を出して承認を受ければ、分割できることとなった日の翌日から4か月以内の分割で特例を受けられます(No.4208のQ1、租税特別措置法69条の4第4項)。
Q5. 部屋数が少ないアパートでも、貸付事業用宅地等の特例は使えますか?
A. 使えます。国税庁は、事業と称するに至らない貸付け(準事業)でも、相当の対価を得て継続的に行っていれば対象になると答えています(No.4124のQ1)。ただし、相続開始前3年以内に新たに貸し始めた宅地は、事業的規模(特定貸付事業)で3年を超えて貸付けを続けていた場合を除き対象外で、使用貸借の宅地も対象外です。
Q6. 遺言でアパートとローンを長男に継がせれば、ほかの相続人は返済しなくてよいですか?
A. 金融機関が承諾しなければ、そうはなりません。遺言で相続分を指定しても、金融機関は各相続人に法定相続分で請求できます(民法902条の2)。長男1人に寄せるには、金融機関との免責的債務引受などの手続が要ります(472条)。団信が付いていて返済が免除される借入金なら、この問題は生じません。
🎯 9. まとめ――アパートの相続で起きることと、決める順番
アパートの持ち主が亡くなっても賃貸借契約は続き、家賃を受け取る権利、修繕の義務、敷金を返す義務は相続人に引き継がれます。相続開始から遺産分割までの家賃は各相続人が相続分に応じて取得し、後の分割で変わりません。借入金は金融機関に対して各相続人が法定相続分ずつ負い、1人に寄せるには金融機関の承諾が要ります。
期限は、相続放棄・限定承認が3か月、準確定申告が4か月、相続税の申告と納付が10か月、相続登記が3年です。相続税の期限は遺産分割が未了でも延びず、貸付事業用宅地等の特例は分割が前提で、分割見込書を出しておけば申告期限から3年以内の分割まで待てます。
相続税の評価では、土地は貸家建付地、建物は貸家として評価し、敷地は200㎡まで50%を減らせます。相続開始前3年以内に貸し始めた宅地は、事業的規模の貸付けを3年超続けていた場合を除いて対象外です。2027年1月からは、5年以内に取得・新築した一定の貸付用不動産を通常の取引価額で評価する見直しが、大綱で予定されています。
残す側は、遺言で物件の行き先を決め、遺留分の金銭を払えるかを見ておき、法人に貸した役員借入金の扱いを決め、財産目録を家族に渡しておきます。任意後見や信託を使うかどうかは、本人に判断能力があるうちにしか選べません。
📖 この記事の根拠(出典・参考)
- 法令(e-Gov法令検索):民法 3条の2・7条・8条・251条・252条・252条の2・465条の2・465条の4・472条・494条・601条・602条・605条の2・606条・622条の2・653条・654条・656条・843条・859条・896条・898条・899条・902条の2・904条の3・906条・907条・915条・921条・923条・924条・938条・968条・969条・1004条・1012条・1014条・1042条・1046条・1048条、民法等の一部を改正する法律(令和3年法律第24号)附則3条/不動産登記法 76条の2・76条の3・164条/相続税法 13条・14条・15条・27条・33条/所得税法 59条・124条・125条/租税特別措置法 39条・69条の4/租税特別措置法施行令 40条の2/会社法 607条・608条・611条・641条/任意後見契約に関する法律 2条・3条・4条/信託法 2条・3条/法務局における遺言書の保管等に関する法律 11条/借地借家法 26条・28条
- 判例:最高裁判所第一小法廷 平成17年9月8日判決(平成16(受)1222、民集59巻7号1931頁)(相続開始から遺産分割までの賃料債権の帰属)
- 国税庁 タックスアンサー・質疑応答事例:No.4124 小規模宅地等の特例・同 Q1 事業的規模でない不動産貸付けの場合/No.4208 相続財産が分割されていないときの申告・同 Q1 分割見込書/No.4614 貸家建付地の評価/No.2022 準確定申告/No.1376 未分割遺産から生ずる不動産所得/所得税の青色申告承認申請手続/質疑応答事例 支払期日未到来の既経過家賃と相続財産/相続税の誤りやすい事例⑬ 団体信用生命保険契約により返済が免除される住宅ローン
- 国税庁 通達:財産評価基本通達 26(貸家建付地)・89・93・94(家屋・貸家・借家権)・185・186-2(純資産価額)・204・205・208(貸付金債権・未収法定果実)・別表1(家屋の倍率1.0)/財産評価基本通達の一部改正(令和8年3月25日 課評2-28、令和8年4月1日以後の相続から)/財産評価 一部改正通達の一覧(2026年10月21日閲覧)/租税特別措置法関係通達 69の4-24の3・69の4-24の4/所得税基本通達26-9/財産評価基準書 令和8年分 大阪府 借家権割合
- 財務省:令和8年度税制改正の大綱(令和7年12月26日閣議決定)(相続税等の財産評価の適正化)
- 法務省:相続登記の申請義務化に関するQ&A(令和7年3月27日現在)/令和3年民法・不動産登記法改正、相続土地国庫帰属法のポイント(令和8年4月版)(共有物への短期賃借権等の設定・遺産分割の経過措置)/自筆証書遺言書保管制度・手数料/成年後見制度・成年後見登記制度Q&A(Q1・Q2)/「民法等の一部を改正する法律」(成年後見及び遺言の制度の見直し)について・民法等改正法の概要(令和8年法律第45号、令和8年6月24日公布)
- 裁判所:相続の放棄の申述/相続の限定承認の申述
- 本文の計算例:5章の評価額の計算例は説明用の架空の値です。実際の評価は、路線価図・評価倍率表の借地権割合と、相続開始時の賃貸の状況で決まります。相続税・登記・遺言・後見の判断は、税理士・司法書士・弁護士にご確認ください
🔗 あわせて読みたい関連記事
- アパートの相続税評価額の計算方法|6戸の計算例で貸家建付地・貸家を計算し、2027年の5年ルールを当てはめる
- 役員借入金の解消5方法とDESのデメリット|みなし贈与・債務免除益・相続税評価の計算例
- 合同会社の代表社員が死亡したら|一人社員なら解散?相続放棄・登記・持分の相続税評価
- 不動産投資家の家族信託|認知症リスク対策・受託者選定・契約書実務・専門家費用の目安【2026年版】
- 不動産投資の法人化はいくらから?デメリットと設立・相続・出口・保険・リスクの全体像
関西の不動産投資家。賃貸経営の体験と、法令・公的機関の資料をもとに、税務・融資・賃貸経営・法人運営の実務ガイドを発信しています。
コメント