法人が破産しても、代表者が連帯保証した借入は消えません。株式会社も合同会社も破産手続開始の決定で解散し(会社法471条5号・641条6号)、免責の手続は個人にしかないので(破産法248条1項)、法人の借入の残額を、保証人である代表者が催告や検索の抗弁を出せないまま請求される立場になります(民法452条ただし書・454条)。ただし、代表者が必ず自己破産しなければならないわけではなく、経営者保証に関するガイドラインに沿って保証債務を整理する道があります。
資産管理法人の借入を保証している投資家が押さえておく点は、保証を外す相談、自己破産しない整理と申し出る時期、自己破産した場合の資格・会社・税金への影響、相談先の4つです。
- 資産管理法人の借入に、代表者として連帯保証している不動産投資家
- 法人の資金繰りが苦しくなったときに、個人の自宅や預金がどうなるかを先に知っておきたい方
- 2023年・2026年の監督指針改正を踏まえて、経営者保証を外す相談を金融機関にしたい方
- 宅建士の登録・宅建業の免許・取締役・合同会社の社員の地位に、自己破産がどう効くかを条文で確かめたい方
- 税金が払えないときの猶予と、弁護士・司法書士・税理士と公的窓口の使い分けを知りたい方
- 法人は破産手続開始の決定で解散し、免責は個人の制度です。代表者の連帯保証は残り、金融機関は代表者に残額を請求できます(会社法471条5号・破産法248条1項・民法454条)。
- 2023年4月から、金融機関は保証が必要な理由と、外れる可能性が高まる改善点を説明・記録することを監督指針で求められ、2026年4月からは2023年3月以前に結んだ保証契約にも同様の説明・記録が求められています(金融機関が対応可能な範囲で取り組むことが期待されています)。
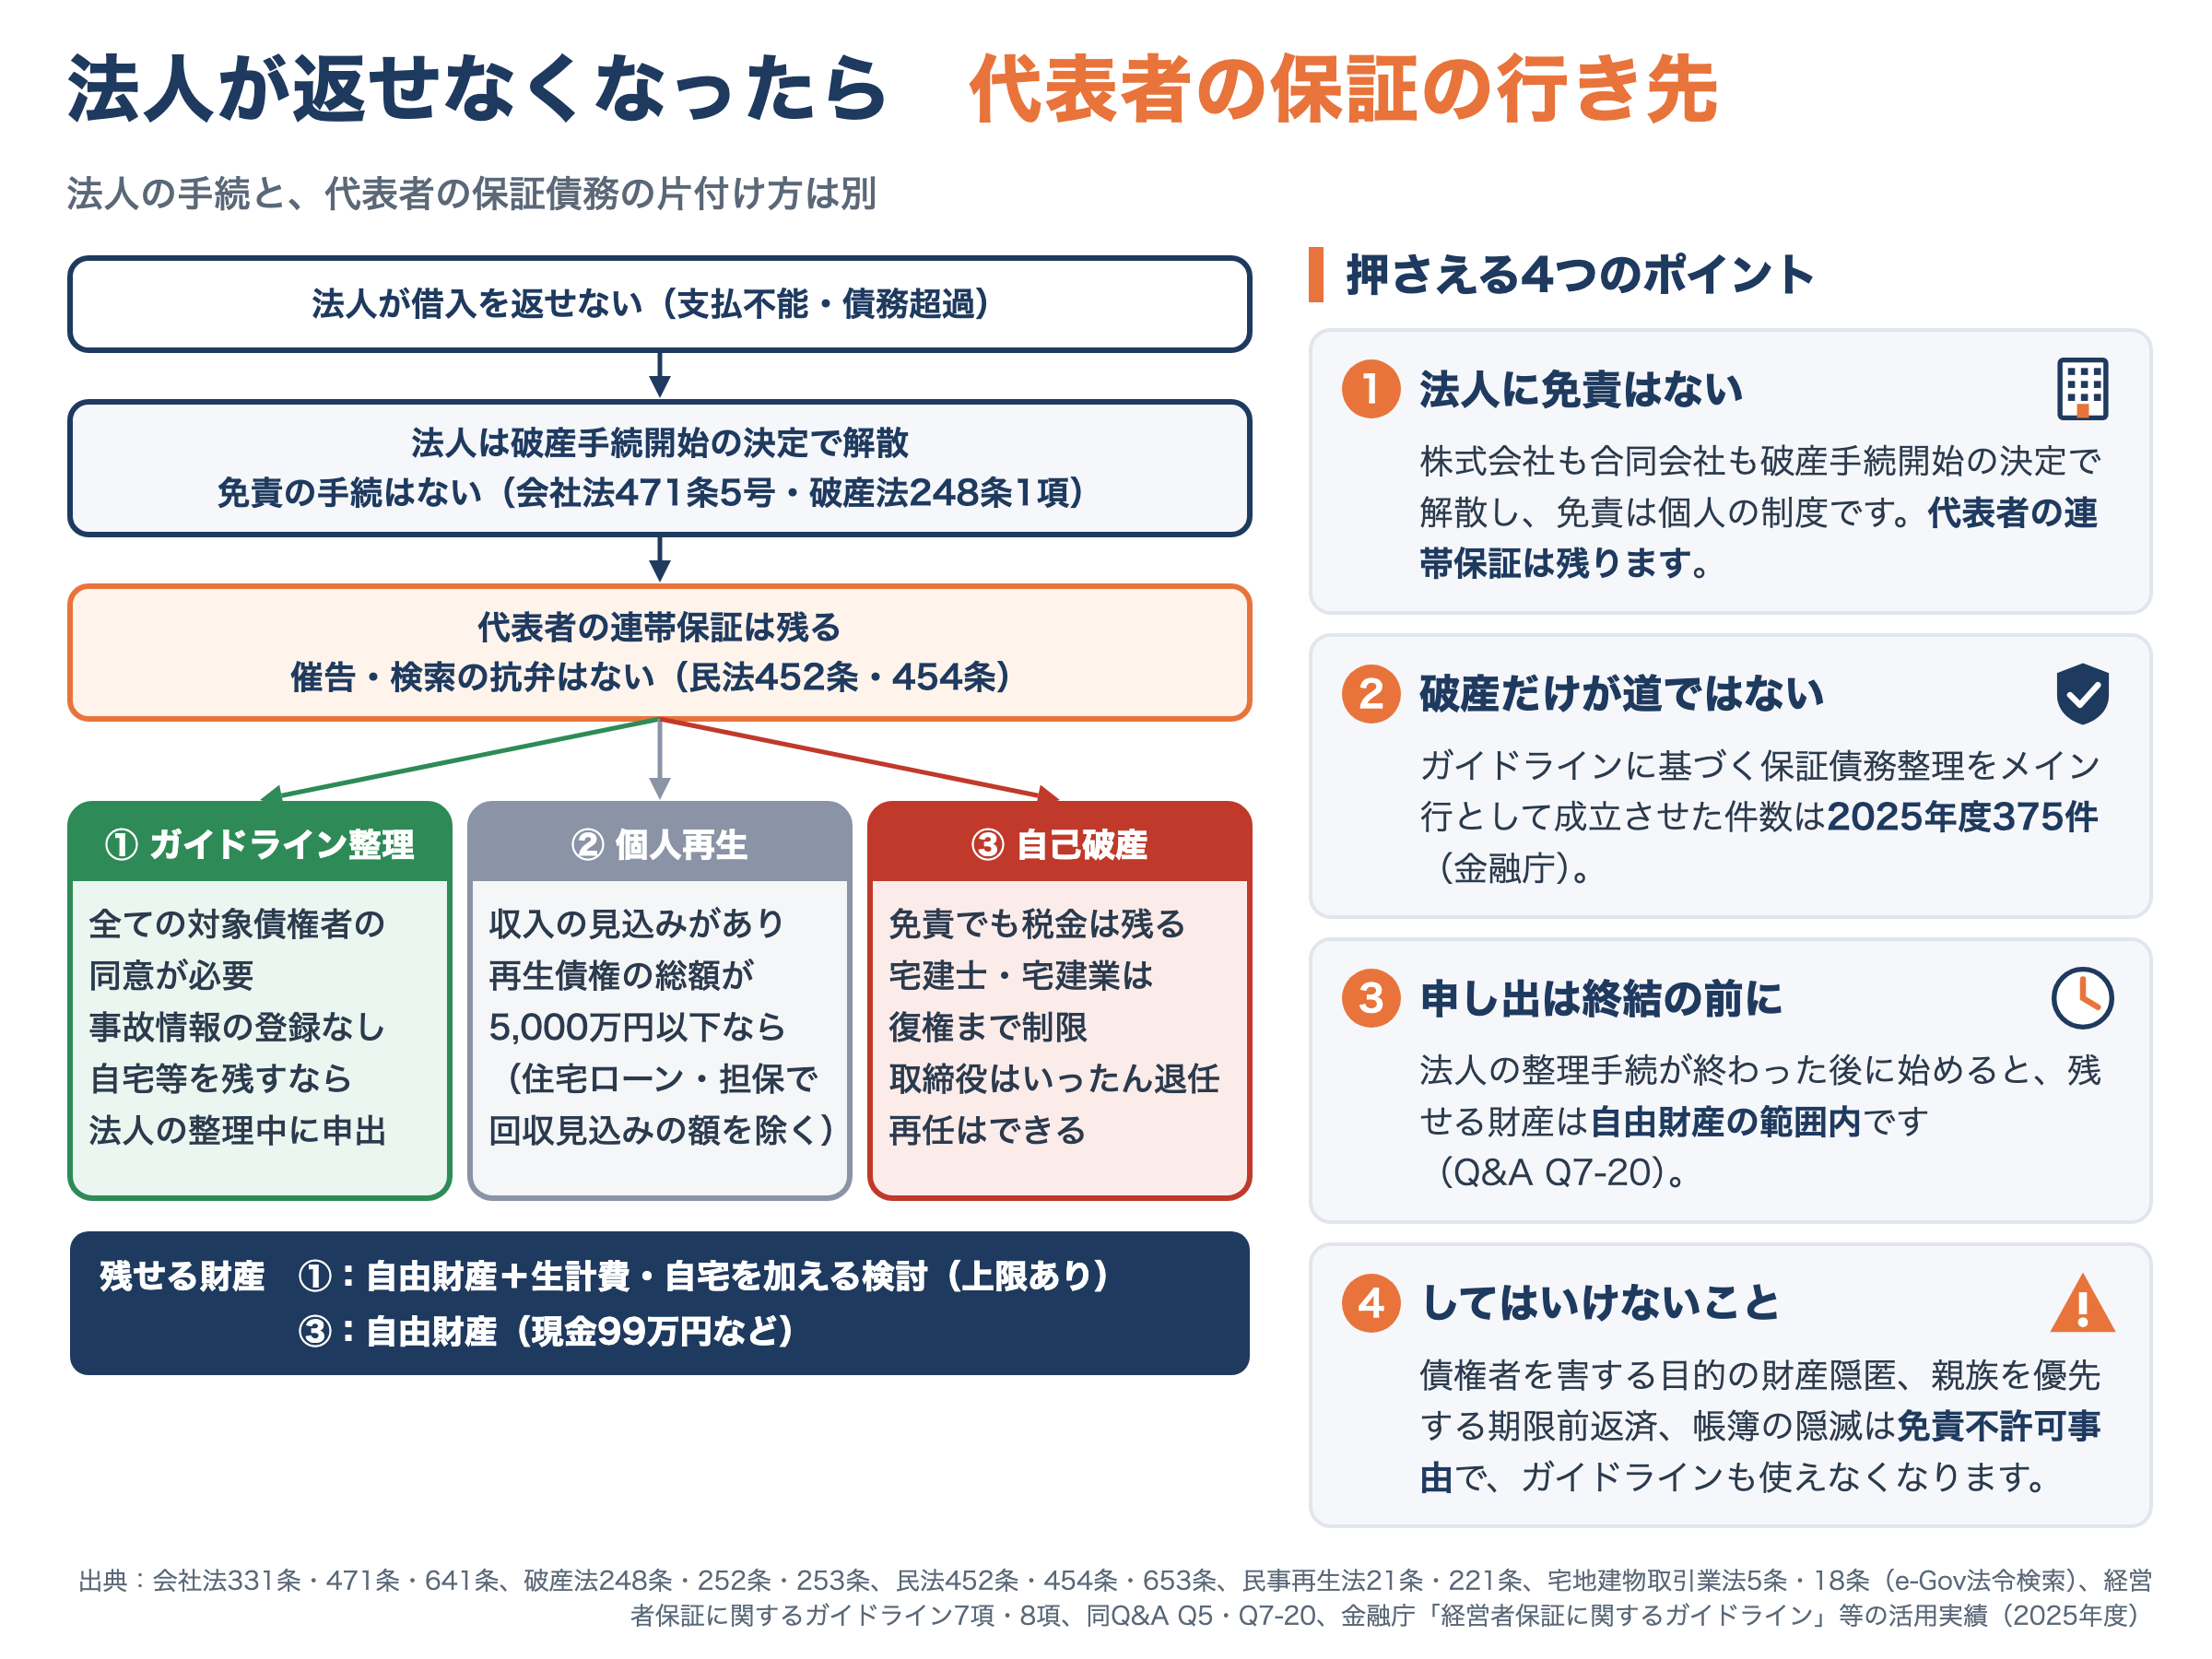
- 法人が破産しても、経営者保証ガイドラインで保証債務を整理できれば、代表者は自己破産せずに済み、自由財産に加えて一定期間の生計費や華美でない自宅を残せる場合があります。事故情報として登録されませんが、成立には全ての対象債権者の同意が要ります。
- 自宅や生計費を残す余地があるのは、法人の整理手続が終わる前に申し出た場合です。終わった後に始めると、残せる財産は自由財産の範囲内になります(ガイドラインQ&A Q7-20)。
- 自己破産で免責を受けても、税金は免責されません(破産法253条1項1号)。国税は、一時に納めると事業の継続や生活の維持が困難になるおそれがあり、納税に誠実な意思があるなどの要件を満たせば、納期限から6か月以内の申請で換価の猶予が認められる場合があります(国税徴収法151条の2)。
- 宅建業の免許と宅建士の登録は「破産手続開始の決定を受けて復権を得ない者」が欠格で、免責許可の決定が確定すれば復権します。取締役は破産手続開始の決定で委任が終わっていったん退任しますが(民法653条2号)、破産者は欠格事由に入っていないので(会社法331条1項)、改めて選任されれば就けます。
- 会社を破産させれば、会社の借金の話は終わると思っていませんか
- 代表者が保証しているなら、自己破産するしかないと思っていませんか
- 自己破産すれば、滞納している税金もなくなると思っていませんか
- 一度破産すると、宅建士や会社の役員には二度と戻れないと思っていませんか
- 法人の手続と、代表者の保証債務の片付け方は別に考えるものだと分かります
- ガイドラインで整理できる条件と、申し出る時期が分かります
- 税金は残るので、猶予の申請で分けて払う道を早めに選べます
- 制限は復権までで、取締役はいったん退任しても再び選任され得ると分かります
- 🏢 1. 法人が破産すると、代表者の連帯保証はどうなるか
- 🤝 2. 経営者保証を外す・減らす相談:2023年と2026年の監督指針改正
- 🛡 3. 法人が破産しても自己破産しない道:経営者保証ガイドラインによる整理
- ⚖️ 4. 自己破産を選ぶ場合:免責・免責されない請求権・個人再生との違い
- 👔 5. 自己破産で制限される資格と、自分の会社・大家業への影響
- 💴 6. 免責されない税金:督促・差押えの期限と、猶予の申請
- 📉 7. 破産の手前で:資金繰りの予防線と、早めに相談する先
- 🧭 8. 相談先の線引き:弁護士・司法書士・税理士と公的窓口
- ❓ 9. よくある質問
- 📝 10. まとめ――法人が破産しても、代表者の保証は片付け方を選べる
- 📖 この記事の根拠(出典・参考)
- 🔗 あわせて読みたい関連記事
🏢 1. 法人が破産すると、代表者の連帯保証はどうなるか
破産手続開始の決定で解散した法人は、破産手続による清算の目的の範囲で、手続が終わるまで存続するものとみなされます(破産法35条)。
| 項目 | 法人(株式会社・合同会社) | 個人(代表者) |
|---|---|---|
| 借金の行方 | 免責の手続はありません。免責許可の申立ては「個人である債務者」の制度です(破産法248条1項) | 免責許可の決定が確定すると、税金など一部を除き、破産債権の責任を免れます(破産法253条1項) |
| 保証人への影響 | 主たる債務者が破産手続開始の決定を受けると、保証人は催告の抗弁を出せません(民法452条ただし書)。連帯保証人は検索の抗弁もありません(民法454条) | 代表者の免責は、同じ債務の保証人(配偶者など)に対する金融機関の権利に影響しません(破産法253条2項) |
法人が破産手続開始の決定を受けると、法人は期限の利益を主張できなくなり(民法137条1号)、連帯保証人である代表者は、金融機関から残額の支払いを求められる立場になります。保証は保証契約という別の契約なので、代表者を退任しただけでは外れません。前経営者から解除を求められた金融機関は、実質的な経営権・支配権の有無、保全の状況、法人の返済能力などを勘案して判断するとされています(ガイドライン6項(2)②ロ)。
一方、ガイドラインは、金融機関が保証契約を結ぶときの対応として、履行請求は原則として一律に保証金額の全額に対して行うものではないことの説明(5項(1)ロ)や、保証債務の整理では履行請求額を基準日(期限の利益を喪失した日など)の保証人の資産の範囲内とし、その後の収入を含めない旨などを保証契約に定めること(5項(2))に努めるとしています。保証条項のほかの読みどころ(極度額、期限の利益を失ったときの保証人への通知)は、金銭消費貸借契約書の読み方の9章にあります。
👪 家族が保証人になっているとき
代表者が免責を受けても、配偶者など家族の保証は残るので(破産法253条2項)、家族自身の整理が別に要ります(9章Q1)。
これから家族が保証する場合の決まりもあります。
- 事業のための貸金等債務を個人が保証するときは、契約の前1か月以内に作成した公正証書で保証意思を表示しないと、保証は効力を生じません(民法465条の6)。
- 理事・取締役・執行役やこれらに準ずる者、議決権の過半数を持つ人などはこの手続の対象外ですが(465条の9)、そのどちらでもない配偶者は対象です。
- 法人は保証を頼む相手に、財産と収支の状況などの情報を提供しなければなりません(465条の10)。
- 法人が期限の利益を失ったときは、金融機関は個人の保証人にそれを知った時から2か月以内に通知しなければならず、通知しないと、期限の利益を失った時から実際に通知するまでに生じた遅延損害金(期限の利益を失わなくても生じた分を除きます)を、保証人に請求できません(458条の3)。
- 法人の手続と同時か、手続が終わる前に、経営者保証ガイドラインによる整理を金融機関に申し出られます
- 整理が成立すれば、自由財産に加えて生計費や華美でない自宅を残せる場合があります
- 整理した事実は、信用情報に事故として登録されません
代表者の保証債務の行き先は、次の図のとおりです。
🤝 2. 経営者保証を外す・減らす相談:2023年と2026年の監督指針改正
経営者保証に関するガイドラインは、日本商工会議所と全国銀行協会が事務局を務める研究会が策定した準則で(適用の時期は下の表)、法的拘束力はなく、主たる債務者・保証人・金融機関が自発的に尊重し遵守することが期待されています(2項(1))。保証を出さずに借りたい法人に求められる経営状況として、①法人と経営者との関係の明確な区分・分離、②財務基盤の強化、③財務状況の正確な把握と適時適切な情報開示の3つを挙げています(4項(1))。
金融機関の側は、資産・経理の分離、法人と経営者の資金のやりとり(役員報酬・賞与、配当、オーナーへの貸付等)が社会通念上適切な範囲であること、法人のみの資産・収益力で返済できること、財務情報の適時適切な提供、経営者等からの十分な物的担保、といった要件が将来にわたって満たされると見込まれるときに、保証を求めない可能性を検討するとされています(4項(1)①・(2))。資産管理法人で言えば、代表者への貸付や役員報酬・配当の水準、決算書などの財務情報の提出が、この項目に当たります。
| 時期 | 変わったこと | 出典 |
|---|---|---|
| 2014年2月1日 | 経営者保証に関するガイドラインの適用開始(2013年12月策定) | ガイドライン8項(1) |
| 2022年12月23日 | 経済産業省・金融庁・財務省が「経営者保証改革プログラム」を策定 | 金融庁 |
| 2023年4月1日 | 監督指針の改正:金融機関は個人保証を結ぶとき、保証が必要な理由と、変更・解除の可能性が高まる改善点を個別具体的に説明し、結果を記録します。金融庁の「経営者保証ホットライン」も4月3日に開設 | 金融庁「経営者保証改革プログラム」・経営者保証ホットライン |
| 2024年3月15日 | 信用保証協会の事業者選択型経営者保証非提供制度の申込受付開始:要件を満たす法人は、保証料率の上乗せ(0.25%または0.45%)を条件に経営者保証を出さない選択ができます | 全国信用保証協会連合会 |
| 2024年10月1日 | 監督指針の改正:M&A・事業承継で主たる株主等が変わる保証契約と、2023年3月以前に結んだ根保証契約にも、同じ説明・記録 | 金融庁(2024年8月30日公表) |
| 2026年4月1日 | 監督指針の改正:2023年3月以前に結んだ個別の保証契約にも、新規の保証契約と同様に説明・記録を求めることを監督上の着眼点として明確化 | 金融庁(2026年2月20日公表) |
金融庁の集計では、民間金融機関529機関の2025年度の新規融資のうち、経営者保証に依存しない融資(無保証融資と、停止条件付・解除条件付保証契約やABLといった代替的な融資手法)の件数の割合は55.7%でした(2026年6月26日公表、現時点の集計値で今後の精査で変動し得るとされています)。2023年3月以前の保証契約も既存の保証契約として説明・記録の対象になり、金融庁は、問い合わせや定期的な業況確認の機会も使いながら対応可能な範囲で取り組むことを期待するとしています。金融機関には「どの部分が十分ではないために保証契約が必要となるのか」「どのような改善を図れば保証契約の変更・解除の可能性が高まるか」と尋ねるのが入口になります。
信用保証協会の保証付き融資を使っている場合は、事業者選択型の要件(過去2年間の決算書等の提出、直前決算で代表者等への貸付金がなく役員報酬等が社会通念上相当な額以内、債務超過でないか減価償却前経常利益が2期連続の赤字でない、など)を当てはめて、金融機関か信用保証協会に相談します。
🛡 3. 法人が破産しても自己破産しない道:経営者保証ガイドラインによる整理
ガイドラインの7項は、主たる債務の整理の局面で、保証人が保証債務の整理を金融機関に申し出ることができる条件を定めています。法人が破産する場合も対象で、法人は破産、代表者はガイドラインによる整理、という組み合わせが、保証債務のみを整理する手続として定められています(7項(2)ロ)。
| 条件(7項(1)) | 中身 |
|---|---|
| イ 保証契約がガイドラインの対象であること | 主たる債務者が中小企業で、保証人が経営者(共に事業に従事する配偶者などを含みます)であること/双方が弁済に誠実で、財産状況等を適時適切に開示していること/反社会的勢力ではないこと(3項) |
| ロ 法人側の手続があること | 破産・民事再生などの法的債務整理手続、または中小企業活性化協議会・特定調停などの準則型私的整理の申立てを、ガイドラインの利用と同時に行うか、それらの手続が係属中か終結済みであること |
| ハ 経済合理性があること | 主たる債務と保証債務の破産手続による配当よりも多くの回収が見込めるなど、金融機関にとっても経済的な合理性が期待できること |
| ニ 免責不許可事由がないこと | 保証人に破産法252条1項(10号を除く)の免責不許可事由が生じておらず、そのおそれもないこと |
ガイドラインによる整理では、保証人の手元に残せる財産(残存資産)として、破産手続の自由財産(現金99万円など、破産法34条3項)を基本に、早期の事業再生・事業清算の着手などで金融機関の回収見込額が増えた分(合理的に見積もれる場合)を上限として、一定期間の生計費に相当する額や華美でない自宅を加えることが検討されます(7項(3)③)。Q&Aの目安では、期間は雇用保険の給付期間(年齢により90日〜330日)を、生計費は月33万円(民事執行法施行令で定める額)を参考にします(Q7-14)。自己破産で手元に残るのは、破産財団に属しないこの自由財産で(破産法34条3項)、裁判所が範囲を拡張する場合もあります(同4項)。
弁済計画は原則5年以内で(7項(3)④)、自由財産を超える資産がない場合などは、弁済額がゼロの計画も許容され得るとされています(廃業時の基本的考え方5(2))。自宅に金融機関の抵当権が付いている場合、弁済計画の効力は抵当権者に及ばないので、抵当権は実行され得ます。それでも、抵当権者を対象債権者に含めて、自宅の「公正な価額」に相当する額を分割で払う計画にする方法がQ&Aに示されています(Q7-19)。
税金の面では、国税庁サイトに掲載の課税関係の整理(中小企業庁・金融庁から国税庁に確認済みと注記)が、ガイドラインによる整理で現実に履行される前の保証債務の免除を受けても所得税の課税関係は生じない、と4つの事例(法人側は私的整理・民事再生・会社更生・特別清算)で示しています。個人名義の不動産などを売って保証債務を払い、法人への求償権を行使できなくなった部分は、その部分に対応する所得をなかったものとみなす特例があり、確定申告書などへの記載と書類の添付が要ります(所得税法64条2項・3項)。
自己破産との違いは次の図のとおりです。
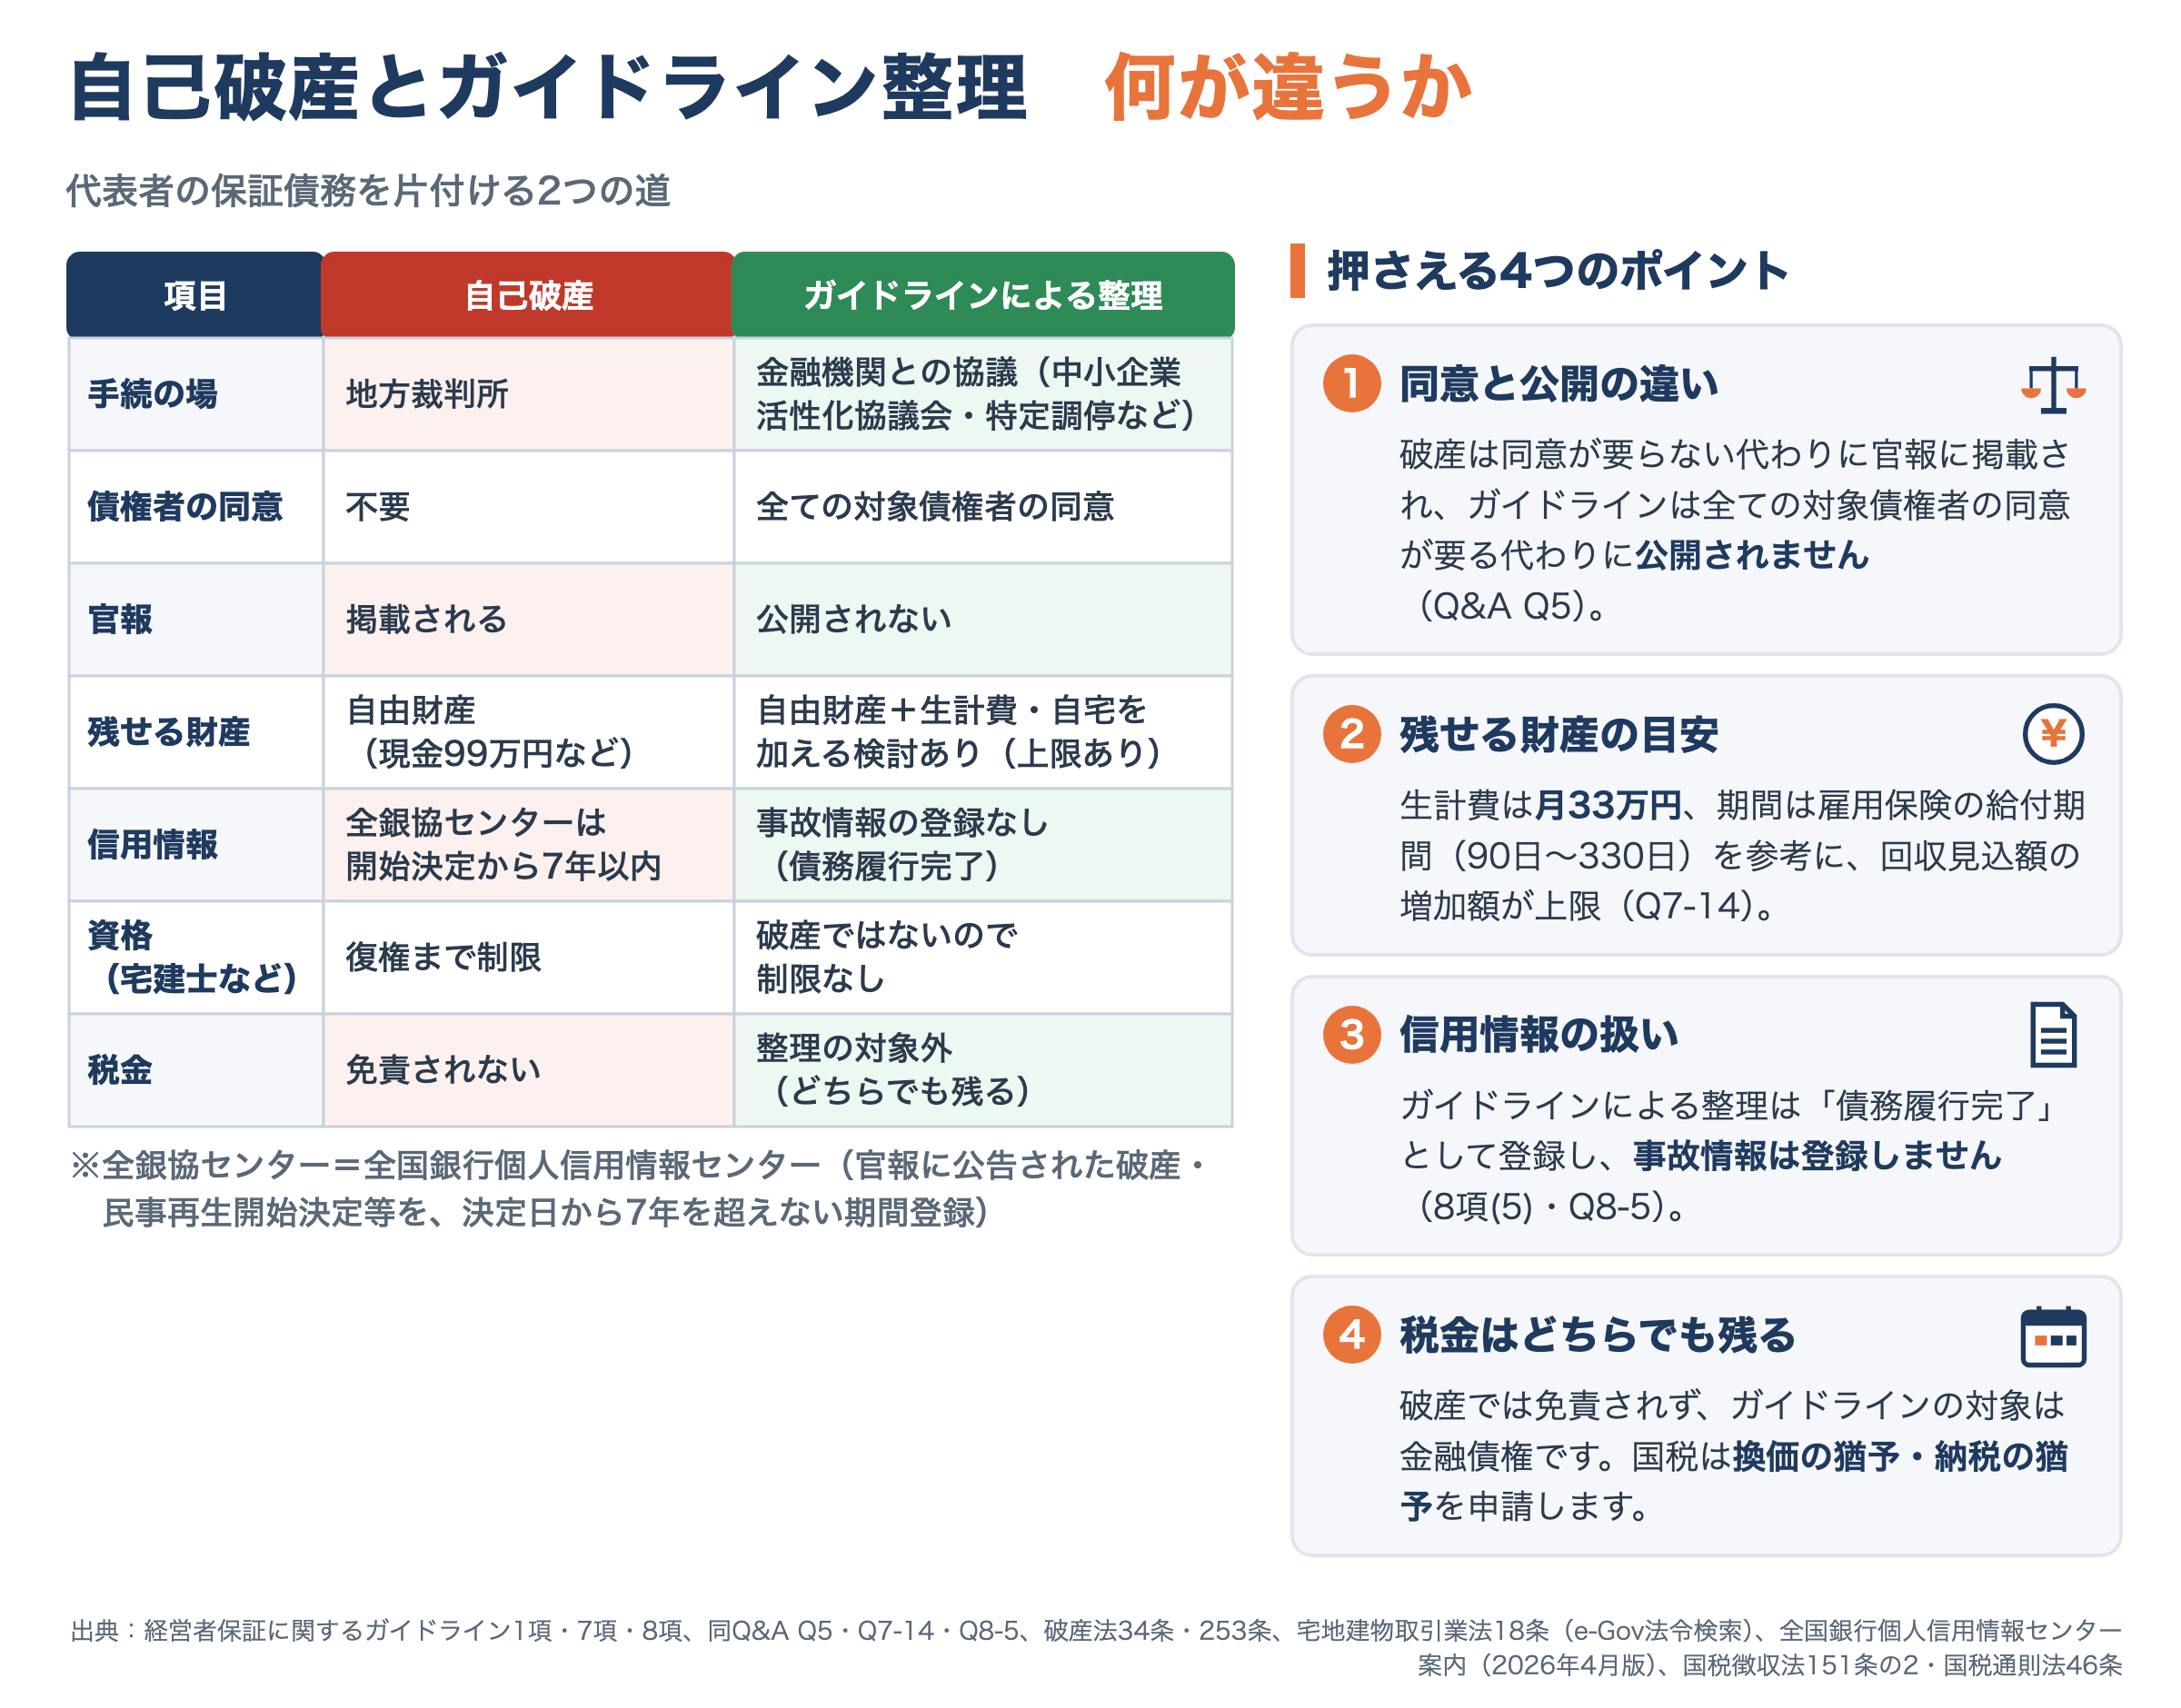
Q&Aは、破産は債権者の同意が要らない一方で保証人の情報が官報に掲載され、ガイドラインによる整理は全ての対象債権者の同意が要る代わりに保証人の情報が公開されない、と整理しています(Q5)。信用情報の扱いはQ2に書きました。破産手続ではないので、宅建士などの資格の制限も生じません。対象債権者は金融債権を持つ金融機関等なので(1項・Q1-1・Q1-2)、税金は整理の対象に入りません。金融庁の集計では、メイン行としてガイドラインに基づく保証債務整理を成立させた件数は、2025年度で375件でした。
⏱ 申し出る時期で変わる、残せる財産
法人の整理手続が終わった後に保証債務の整理を始めると、金融機関はその時点で保証人からの回収を期待し得る状況にあるとして、残せる財産は自由財産の範囲内になる、とQ&Aは書いています(Q7-20)。自宅や生計費を残す余地を持つには、遅くとも法人の整理手続が係属している間に申し出る必要があり、法的債務整理手続での「終結後」は、再生計画等が認可された時点またはこれに準じる時点とされています(Q7-21)。法人の破産でどの時点が当たるかはQ7-21に書かれていないので、法人の破産の申立てと同時に申し出れば、この問題は生じません(7項(1)ロ)。廃業時の基本的考え方も、法人が破産手続で清算する場合でも、支援専門家は保証人に破産手続を安易に勧めるのではなく、ガイドラインによる整理の可能性を検討するとしています。
- 債権者を害する目的で、財産を隠す・家族名義に移す・著しく安く売るなど、財産の価値を不当に減らすこと(破産法252条1項1号)
- 特定の債権者(親族など)に特別の利益を与える目的で、期限前の返済や義務のない担保の差入れをすること(同3号)
- 支払不能などを知りながら、そうでないと信じさせる詐術を用いて、信用取引で財産を取得すること(同5号、申立ての1年前から開始決定までの間)
- 業務や財産の状況に関する帳簿・書類を、隠滅・偽造・変造すること(同6号)
こうした行為は、ガイドラインの利用の条件(7項(1)ニ)を欠くことになるので、ガイドラインによる整理の道も閉ざします。
⚖️ 4. 自己破産を選ぶ場合:免責・免責されない請求権・個人再生との違い
免責不許可事由(破産法252条1項1〜11号)には、前の章の4つのほか、浪費や賭博などで著しく財産を減らしたり過大な債務を負ったりしたこと(4号)、裁判所の調査で説明を拒んだり虚偽の説明をしたりしたこと(8号)、前の免責許可の決定の確定から7年以内に免責許可の申立てをしたこと(10号)などがあります。該当しても、裁判所は破産手続開始の決定に至った経緯その他一切の事情を考慮して、免責を許可することが相当と認めるときは、免責を許可できます(252条2項、裁量免責)。
免責されない主な請求権(253条1項ただし書)は次のとおりです。
- 租税等の請求権(1号、所得税・住民税・固定資産税など)
- 悪意で加えた不法行為に基づく損害賠償請求権(2号)
- 故意・重大な過失で人の生命や身体を害した不法行為の損害賠償請求権(3号)
- 婚姻費用の分担・子の監護・扶養などの義務に係る請求権(4号)
- 雇用関係に基づく使用人の請求権と、使用人の預り金の返還請求権(5号)
- 知りながら債権者名簿に載せなかった請求権(6号)と、罰金等の請求権(7号)
破産以外の裁判所の手続のうち、個人再生(小規模個人再生・給与所得者等再生)を使えるのは、将来も継続的または反復して収入を得る見込みがあり、住宅資金貸付債権の額や担保で回収が見込まれる額などを除いた再生債権の総額が5,000万円以下の人です(民事再生法221条1項・239条1項)。法人の借入を保証している代表者は、保証債務の額によってはこの上限を超えますが、その場合も通常の再生手続は個人も申し立てられます(同法21条1項・221条7項)。
👔 5. 自己破産で制限される資格と、自分の会社・大家業への影響
破産による資格の制限は各資格の法律が決めていて、復権の効果もその法令の定めによります(破産法255条2項)。制限が続くのは破産手続開始の決定から復権までで、免責許可の決定が確定すると、当然に復権します(255条1項1号)。ほかに、一定の罪で有罪の確定判決を受けずに破産手続開始の決定から10年を経過したとき(4号)や、弁済などで債務の全部の責任を免れたときの申立て(256条)でも復権します。不動産投資家に関係するものは次のとおりです。
| 対象 | 条文の定め | 影響と戻り方 |
|---|---|---|
| 宅建業の免許(個人の業者) | 破産手続開始の決定を受けて復権を得ない者は免許を受けられず(宅建業法5条1項1号)、該当するに至ると免許を取り消さなければならないとされています(66条1項1号) | 復権すれば、改めて免許を申請できます |
| 宅建業の免許(法人の業者) | 役員または政令で定める使用人に、復権を得ない破産者がいる法人は免許を受けられません(5条1項12号) | 株式会社の取締役は破産手続開始の決定で退任し(民法653条2号)、役員の交代は30日以内に届け出ます(9条1項)。復権前に役員に戻したり、会長・相談役などの名前で取締役と同等以上の支配力を持ち続けたりすると、役員に欠格者がいる状態になり、免許を取り消さなければならない事由に当たります(5条1項2号・66条1項3号)。退任した時点の扱いは、免許を受けた行政庁に確認します |
| 宅地建物取引士 | 復権を得ない者は登録を受けられず(18条1項2号)、該当したら本人が30日以内に届け出て(21条2号)、登録は消除されます(68条の2第1項1号、取引士証の交付を受けていない人は同条2項1号) | 復権すれば、改めて登録を申請できます |
| 賃貸住宅管理業の登録(委託を受けて管理する業者) | 復権を得ない者や、役員に該当者がいる法人は登録を拒否され(賃貸住宅管理業法6条1項2号・8号)、登録済みなら取消しや業務停止を命じられることがあります(23条1項1号) | 自分の物件を管理するだけの大家は、委託を受けていないので賃貸住宅管理業に当たりません(2条2項) |
| 取締役(株式会社) | 会社と役員の関係は委任で(会社法330条)、委任は受任者の破産手続開始の決定で終わります(民法653条2号)。一方、破産者は取締役の欠格事由(会社法331条1項)に入っていません | いったん退任し、改めて選任されれば取締役に就けます。ただし会社が宅建業の免許や賃貸住宅管理業の登録を持つ場合、復権前に役員に戻すと、役員に欠格者がいる状態になります(宅建業法66条1項3号、賃貸住宅管理業法6条1項8号・23条1項1号) |
| 合同会社の社員 | 社員は破産手続開始の決定で退社し(会社法607条1項5号)、退社した社員は持分の払戻しを受けられます(611条1項)。破産手続開始の決定では退社しない旨を、会社が定めておくことができます(607条2項) | 社員1人の会社でこの定めがなければ、社員が欠けて解散の事由になります(641条4号) |
| 自分の物件を自分で貸すこと(大家業) | 自ら貸すことは宅建業の定義(宅建業法2条2号、売買・交換と、売買・交換・貸借の代理・媒介)に入らず、免許は要りません | ただし個人名義の物件は破産財団に入り(破産法34条1項)、その管理・処分の権利は裁判所が選任した破産管財人に専属します(78条1項) |
死亡で社員が欠けたときの解散と相続は、合同会社の代表社員が死亡したらで説明しています。
💴 6. 免責されない税金:督促・差押えの期限と、猶予の申請
自己破産で免責を受けても、租税等の請求権は免責されません(破産法253条1項1号)。租税等の請求権は、国税徴収法または国税徴収の例によって徴収できる請求権のことで(97条4号)、住民税や固定資産税も、滞納処分は国税徴収法の例によると地方税法に定められています(331条6項・373条7項)。督促と差押えの期限は次のとおりです。
| 税 | 督促状 | 差押え | 猶予の申請 |
|---|---|---|---|
| 国税(所得税・法人税・消費税など) | 納期限から50日以内に発します(国税通則法37条2項) | 督促状を発した日から起算して10日を経過した日までに完納しないとき(国税徴収法47条1項1号) | 換価の猶予は、一時に納めると事業の継続や生活の維持が困難になるおそれがあり、納税に誠実な意思があり、ほかに国税の滞納がないなどの場合に、納期限から6か月以内に申請(151条の2、国税庁No.9206)/納税の猶予は、災害・病気・事業の廃止や休止・事業の著しい損失などが理由(国税通則法46条2項) |
| 住民税・固定資産税 | 納期限後20日以内に発します(地方税法329条1項・371条1項、特別の事情がある市町村は条例で別の期間も可) | 国税と同じです(331条1項1号・373条1項1号) | 徴収の猶予(15条)と、申請による換価の猶予(15条の6、申請の期間は条例で定めます) |
国税の猶予は原則1年以内で、やむを得ない理由があれば延長と合わせて2年までです。担保は原則として要りますが、猶予額が100万円以下か、期間が3か月以内などなら担保は要りません(国税通則法46条5項・7項、国税庁No.9206)。
財産がない、滞納処分で生活を著しく窮迫させるおそれがある、所在と財産がともに不明、のいずれかに当たると税務署長が認めるときは、滞納処分の執行を停止でき、停止が3年続くと納付の義務は消滅します(国税徴収法153条1項・4項、地方税は地方税法15条の7)。申請する猶予とは違い、税務署長などが認めるかどうかで決まる制度です。
📉 7. 破産の手前で:資金繰りの予防線と、早めに相談する先
破産手続開始の原因は、支払不能(法人は債務超過も)で(破産法15条・16条)、帳簿の赤字そのものではありません。減価償却費は現金が出ていかない経費で、借入の元金返済は経費にならない支出なので、帳簿の利益と手元の現金は一致しません。計算例(説明用の架空の値、税金の計算前)で確かめます。
| 項目(年間) | 帳簿(損益) | 手元の現金 |
|---|---|---|
| 家賃収入 | 1,000万円 | 1,000万円 |
| 管理費・修繕費・固定資産税などの運営費 | −200万円 | −200万円 |
| 支払利息 | −150万円 | −150万円 |
| 減価償却費 | −350万円 | 0円(現金は出ていきません) |
| 元金返済 | 0円(経費になりません) | −450万円 |
| 差引 | 300万円の黒字 | 200万円の残り |
この例で家賃が15%下がって年150万円減り、金利の上昇で利息が年50万円増えると、帳簿はまだ100万円の黒字ですが、手元の現金は0円になり、帳簿の利益にかかる法人税等の分だけ足りなくなります。帳簿の黒字は、返済を続けられることの証明にはなりません。帳簿と現金のずれの計算はキャッシュフローがマイナスのときの判断に、金融機関が返済余力を見る指標はDSCR・LTV・債務償還年数と決算書の見方に書きました。
- ☐ 返済が遅れる前の、メインの金融機関への返済条件の変更(期間の延長・元金の据置き)の相談
- ☐ 中小企業活性化協議会の窓口相談(第一次段階は無料)で、どの支援が合うかの確認
- ☐ 国税の納期限から6か月以内の、換価の猶予の申請(要件は6章の表。住民税・固定資産税の申請期間は条例で定めます)
- ☐ 保証契約書に、履行請求額を基準日の資産の範囲内とする旨の定め(ガイドライン5項(2))があるかの確認
- ☐ 法人の手続を考え始めた段階での取引先の金融機関への事前相談(ガイドラインQ&A Q6)と、法人の手続の申立てと同時か、その係属中の保証債務の整理の申出(7項(1)ロ・Q7-20)
→ 廃業手続に早く着手することが、保証人の残存資産の増加につながる可能性があります(廃業時の基本的考え方)
返済条件の変更が金融機関の債務者区分にどう影響するかは銀行債務者区分6段階に、物件を売って残債を減らすかどうかの判断は不動産投資をやめたい時の判断基準に書きました。
🧭 8. 相談先の線引き:弁護士・司法書士・税理士と公的窓口
破産や保証債務の整理は、誰に何を頼めるかが法律で分かれています。弁護士または弁護士法人でない者は、報酬を得る目的で法律事件の代理や和解などの法律事務を扱うことを業とすることができません(弁護士法72条、他の法律に別段の定めがある場合を除きます)。
| 相談先 | 頼めること(根拠) | 窓口・条件 |
|---|---|---|
| 弁護士 | 法人と個人の破産・民事再生の申立ての代理、金融機関との交渉、経営者保証ガイドラインの支援専門家(ガイドライン5項(2)ロ、弁護士・公認会計士・税理士等で、全ての対象債権者が適格性を認める専門家) | 日弁連「ひまわりほっとダイヤル」0570-001-240:一部地域を除き初回30分の相談が無料で、主な相談内容に借入金の返済・資金繰り、企業再生・清算があります |
| 司法書士 | 裁判所に提出する書類の作成(司法書士法3条1項4号)と、140万円以下の簡易裁判所の手続の代理(同項6号・裁判所法33条1項1号)です。代理は法務大臣の認定を受けた司法書士に限ります(司法書士法3条2項)。地方裁判所の破産手続には、申立書類の作成で関わります | 法テラスの「書類作成援助」は、弁護士・司法書士が書類を作り、本人が手続を行う形です |
| 税理士 | 税務代理・税務書類の作成・税務相談(税理士法2条1項)です。納税の猶予や換価の猶予の申請も税務代理に含まれます | 所轄の税務署の徴収担当(国税庁No.9206) |
| 中小企業活性化協議会 | 国が47都道府県に設置しています。収益力改善、再生計画策定支援、廃業・再チャレンジ支援(代理人弁護士の紹介を含みます)、経営者保証ガイドライン(単独型)による保証債務整理の支援 | 第一次段階(窓口相談)は無料です。第二次段階で外部の専門家に依頼する場合は、費用の一部を負担します |
| 法テラス | 無料の法律相談と、弁護士・司法書士費用の立替えを行っています(収入や資産が一定基準以下などの条件があります)。自己破産の予納金は、生活保護の受給者を除き立替えの対象外です | 個人が対象で、法人・組合等の団体は対象外です |
| 金融庁「経営者保証ホットライン」 | 金融機関から経営者保証について適切な説明がないなどの情報提供 | 電話は0570-067755(平日10時〜17時)です。個別トラブルのあっせん・仲介・調停は行いません |
物件の収支が崩れたときの段階ごとの打ち手と相談先は、不動産投資で大失敗した時の4段階生存戦略にまとめています。
❓ 9. よくある質問
Q1. 妻が同じ借入の連帯保証人です。私が自己破産すると、妻はどうなりますか?
A. 免責は、妻に対する金融機関の権利に影響しません(破産法253条2項)。妻は保証債務を負ったままなので、妻自身の整理を別に考えます。経営者保証ガイドラインは、経営者と共に事業に従事する配偶者を対象に含め、これに準じる場合も対象に含めるとしているので(3項(2))、該当するかを支援専門家と確かめます。
Q2. 経営者保証ガイドラインで整理すると、信用情報(いわゆるブラックリスト)に載りますか?
A. ガイドラインに沿った整理では、事故情報として登録しない扱いです。金融機関は、債務整理を行った事実などを信用情報登録機関に報告・登録しないとされ(8項(5))、Q&Aは、弁済計画の合意時点か分割弁済の完済時点で「債務履行完了」として登録し、事故情報の登録は行われないと説明しています(Q8-5)。
Q3. 自己破産すると、何年くらいでローンを組めるようになりますか?
A. 審査は各金融機関が行います。信用情報に残る期間は、機関ごとに次のとおりです。全国銀行個人信用情報センターは、官報に公告された破産・民事再生開始決定等の情報を決定日から7年を超えない期間登録し(2022年11月4日の案内で、10年から7年に短縮したと公表)、免責決定等の情報は登録しません。CICには官報の自己破産の情報は登録されず、免責許可決定の確定後に登録元のクレジット会社等が、免責で契約が終わった日を契約終了日として登録し、その日から5年間保有されます。JICCには、破産申立などの取引事実が、2019年10月1日以降の契約なら契約継続中と契約終了後5年以内登録されます。
Q4. 法人の税金(法人税や消費税)を、代表者が個人で払う必要はありますか?
A. 法人の税金の納税義務者は法人で、破産手続では、手続開始時に納期限が来ていないか納期限から1年を経過していない税金などは、破産財団から随時弁済を受けられる財団債権になります(破産法148条1項3号・2条7項)。ただし、法人が税金を納めないまま残余財産を分配したときの清算人や受け取った人(国税徴収法34条)、法定納期限の1年前の日以後に法人から無償や著しく低い対価で財産を譲り受けた人(39条)などは、第二次納税義務として一定の限度で法人の滞納税金を負うことがあります。
Q5. 法人が破産するとき、代表者も一緒に破産を申し立てなければいけませんか?
A. いいえ。代表者が必ず破産するわけではありません。法人が破産し、代表者は保証債務だけをガイドラインで整理する手続があります(7項(2)ロ、3章)。日弁連のひまわりほっとダイヤルの案内も、主債務者が破産しても代表者保証人は「必ず破産しなければならないわけではありません」としています。
📝 10. まとめ――法人が破産しても、代表者の保証は片付け方を選べる
法人は破産手続開始の決定で解散し、免責は個人の制度なので、代表者が連帯保証した借入は、法人が破産しても残ります。保証を外す相談では、2023年4月の監督指針改正で、金融機関に保証が必要な理由と外れる可能性が高まる改善点の説明・記録が求められ、2026年4月からは2023年3月以前の保証契約も同様の扱いになりました。
法人が行き詰まったときも、経営者保証ガイドラインによる整理が成立すれば、代表者は自己破産せずに、自由財産に加えて生計費や華美でない自宅を残せる場合があり、事故情報としても登録されません。生計費や自宅を残す余地を持つには法人の整理手続が終わる前に申し出ること、ガイドラインを使うには財産を隠したり特定の債権者に期限前に返したりしないことが前提になります。自己破産を選ぶ場合は、税金が免責されないこと、宅建業の免許や宅建士の登録が復権まで制限されること、取締役はいったん退任するものの破産は欠格事由ではないこと、合同会社の社員は退社しない旨の定めがなければ退社することを押さえます。資金繰りが詰まりかけた段階で、金融機関・中小企業活性化協議会・弁護士・税務署の徴収担当に早く当たるほど、選べる道が残ります。
📖 この記事の根拠(出典・参考)
- 法令(e-Gov法令検索・2026年10月時点の現行版):破産法 2条・15条・16条・34条・35条・78条・97条4号・148条1項3号・248条・252条・253条・255条・256条/民法 137条・452条・454条・458条の3・465条の6・465条の9・465条の10・653条/会社法 330条・331条・471条・607条・611条・641条/宅地建物取引業法 2条・5条・9条・18条・21条・66条・68条の2/賃貸住宅の管理業務等の適正化に関する法律 2条・6条・23条/民事再生法 21条・221条・239条/国税通則法 37条・46条/国税徴収法 34条・39条・47条・151条の2・153条/地方税法 15条・15条の6・15条の7・329条・331条・371条・373条/民事執行法 131条・同施行令 1条/弁護士法 72条/司法書士法 3条/裁判所法 33条/税理士法 2条/所得税法 64条
- 経営者保証に関するガイドライン研究会(全国銀行協会):経営者保証に関するガイドライン(平成25年12月・令和4年6月改定、1項〜8項)/同Q&A(令和4年6月30日一部改定)(Q5・Q6・Q1-1・Q1-2・Q7-14・Q7-19〜Q7-21・Q8-5)/廃業時における「経営者保証に関するガイドライン」の基本的考え方(令和4年3月、令和4年6月・令和5年11月改定)
- 金融庁:経営者保証改革プログラム(2022年12月23日)/経営者保証ホットライン/監督指針の一部改正(2024年10月1日適用)/監督指針の一部改正(2026年2月20日公表・4月1日適用)(概要紙・新旧対照表)/「経営者保証に関するガイドライン」等の活用実績(2025年度)
- 信用保証制度:全国信用保証協会連合会「保証料の上乗せという経営者保証の機能を代替する手法を活用した制度等について」(事業者選択型経営者保証非提供制度のリーフレット)/中小企業庁「保証料率の上乗せにより経営者保証を提供しないことを選択できる信用保証制度等を開始します」(令和6年3月15日)
- 宅建業・税務の解釈:国土交通省「宅地建物取引業法の解釈・運用の考え方」(令和7年4月1日施行版)/国税庁 文書回答事例の添付資料「『経営者保証に関するガイドライン』に基づく保証債務の整理に係る課税関係の整理」(平成26年1月16日制定)
- 相談窓口:中小機構「中小企業活性化協議会による支援」/日本弁護士連合会「ひまわりほっとダイヤル」企業再生・清算/法テラス「民事法律扶助業務」・立替制度に関するよくあるご質問/国税庁 No.9206 国税を期限内に納付できないとき
- 信用情報:全国銀行個人信用情報センター「一部情報の登録終了および登録期間の短縮について」(2022年11月4日)・案内(2026年4月版)/CIC「自己破産をするとCICに登録されますか?」/JICC「信用情報の内容と登録期間」
- 本文の計算例:7章の家賃収入・運営費・利息・減価償却費・元金返済の数字は説明用の架空の値です。法人税等は計算していません
🔗 あわせて読みたい関連記事
- 【投資家解説】不動産投資で大失敗した時の4段階生存戦略|空室対策・金利交渉・売却・法的整理と二次被害回避の実務
- 金銭消費貸借契約書の読み方|不動産投資ローンで大家が確認する期限の利益の喪失・コベナンツ・繰上返済・団信の条項
- 不動産投資家の銀行債務者区分6段階|要注意先・要管理先・破綻懸念先の見抜き方と決算書改善策
- 合同会社の代表社員が死亡したら|一人社員なら解散?相続放棄・登記・持分の相続税評価
- 不動産投資の法人化はいくらから?デメリットと設立・相続・出口・保険・リスクの全体像
関西の不動産投資家。賃貸経営の体験と、法令・公的機関の資料をもとに、税務・融資・賃貸経営・法人運営の実務ガイドを発信しています。
コメント