不動産投資で物件を選ぶとき、必ず登場するのが「積算価格」です。積算価格とは、「いま同じ土地を買い、同じ建物をもう一度建てたらいくらか」という考え方で算出する物件の積み上げ評価額のこと。市場の需給で動く実勢価格と違い、土地は路線価×面積、建物は再調達価格×延床面積×(残存÷法定耐用年数)という積み上げ方式で計算します。銀行は融資額を積算価格の70-80%で決めるため、積算価格が物件価格に対して何%乗っているかが、融資額・自己資金・規模拡大スピードを左右します。そして、この積算価格の建物評価を決める土台が、本記事で計算方法を詳しく解説する「再調達価格」(構造別単価×延床面積)です。
- 土地側:令和8年分(2026年7月1日公表)の路線価は、全国平均で前年比+2.9%・5年連続の上昇と報じられています。関西の府県庁所在都市の最高路線価も京都+9.5%・神戸+9.6%・奈良+12.6%・大阪+1.5%とすべて上昇しました(国税庁)。路線価ベースの積算土地値は機械的に切り上がっています
- 建物側:構造別単価の目安(木造約20万円/㎡・S造28万・RC造31万・SRC造37万)は国税庁「建物の標準的な建築価額表」の令和5年の値で、木造は令和4年の176.2千円/㎡から1年で約16%上がっています。単価は毎年見直す前提で使う必要があります。銀行の再調達単価テーブルも金融機関ごとに改定時期が異なるため、同じ物件でも銀行によって積算が食い違う前提で複数行に当たるのが実務です
本記事は、積算価格の定義と計算式、土地評価(路線価3種類の使い分け)、建物評価(構造別の再調達価格と法定耐用年数)、銀行融資での重要性(積算70-80%基準)、収益還元価格との違い、形状ペナルティ補正、関西の最新の路線価まで、国税庁・国土交通省の一次情報に基づき体系的に解説します。積算価格を計算できるようになると、物件を見た瞬間に「この物件で銀行はいくら出すか」が逆算できる──これが投資家としての必須スキルです。
- 積算価格の計算式が頭に入っておらず、物件チラシを見ても銀行評価が読めない方
- 再調達価格(木造20万/S造28万/RC造31万/SRC造37万)の構造別単価を理解したい方
- 3種類の路線価(相続税路線価・固定資産税路線価・公示地価)の使い分けを整理したい方
- 銀行融資で「積算が出る物件・出ない物件」を見極めて規模拡大したい不動産投資家
- 積算価格・収益還元価格・実勢価格の三大評価方法の違いを実務で使い分けたい方
- 形状ペナルティ(不整形地・旗竿地・狭小地)の補正率を計算に組み込みたい方
- 積算価格=土地(路線価×面積)+建物(再調達価格×延床×残存/法定耐用)
- 再調達価格の構造別単価:木造約20万円/㎡/S造28万/RC造31万/SRC造37万(国税庁標準建築価額表)
- 法定耐用年数:木造22年/軽鉄27年/重鉄34年/RC・SRC造47年
- 土地評価は相続税路線価(公示地価の約80%)を使うのが銀行融資審査の標準
- 銀行は融資額を積算価格の70-80%で決めます。積算が物件価格を上回れば「積算オーバー物件」で融資を引きやすい
- 積算価格は「資産価値の積み上げ」、収益還元価格は「将来CFの割引現在価値」──都心は収益型、地方は積算型が有利
- 物件チラシを見ても銀行融資額が読めない
- 物件価格と積算価格の差から、必要な自己資金を逆算できない
- 築22年木造を「もう償却終わってる」と切る
- 融資が出ない物件を狙って時間を浪費
- 頭金を多めに用意せざるを得ない
- 物件価格→積算価格→融資額が頭の中で連結
- 「積算オーバー物件」を探すアンテナが立つ
- 築古木造でも土地値比率次第で勝負が読める
- 融資が出る物件を最短で発見
- 頭金を抑えてレバレッジを最大化
- 積算価格は「もう一度同じ物件を作ったらいくらか」を土地と建物に分けて積み上げる計算式。再調達価格と残存耐用年数の理解が出発点。
- 銀行は融資額の上限を積算価格の70-80%で決めます。積算オーバー物件(積算>物件価格)はフルローン・オーバーローンの候補。
- 都心は収益還元価格、地方は積算価格が効きやすくなります。築古木造は建物評価が薄いため、土地の評価が勝負どころです。
- 📊 積算価格とは──「もう一度同じ物件を作ったらいくらか」の考え方
- 🧮 積算価格の計算式──土地評価と建物評価の積み上げ
- 🏗 再調達価格──建物の「いま建てたらいくら」の単価
- 📅 法定耐用年数と残存耐用年数の意味
- 🗾 路線価3種類の使い分け──土地評価の出発点
- 🏦 銀行融資での積算価格──融資額70-80%基準と積算オーバー物件
- 💰 積算価格・収益還元価格・実勢価格の3つの違い
- ⚠️ 補正率と形状ペナルティ──土地評価の減額要因
- 🗾 関西の路線価の動き(令和8年分)
- 🚧 積算価格でやってはいけないNG7つ
- ❓ よくある質問
- 📝 まとめ──積算価格を自在に計算できる投資家になる
- 📖 この記事の根拠(出典・参考)
- 🔗 あわせて読みたい関連記事
📊 積算価格とは──「もう一度同じ物件を作ったらいくらか」の考え方
積算価格は、不動産鑑定評価で言うところの「原価法」に基づく評価額です。原価法とは「いま、その土地を買って、同じ建物をもう一度建てたら、トータルでいくらかかるか」を積み上げて算出する手法。市場の需給で日々動く「実勢価格」とは別物で、土地と建物それぞれの「原価」を客観的に積算します。
💡 原価法・取引事例比較法・収益還元法の3大評価
| 評価手法 | 考え方 | 主な用途 |
|---|---|---|
| 原価法(積算価格) | 「もう一度同じものを作ったらいくらか」を積み上げる | 銀行融資の担保評価・新築・地方一棟物件 |
| 取引事例比較法(実勢価格) | 「近隣の似た物件はいくらで取引されたか」を比較する | 仲介での売出・購入時の相場感 |
| 収益還元法(収益還元価格) | 「この物件が生む将来CFを現在価値に割引するといくらか」 | 都心の収益物件・REIT・大規模商業 |
銀行は担保評価で原価法(積算価格)を主に使うのがポイント。原価法は「客観的な数字」で計算できるからです。実勢価格は需給で動く主観的な要素が強く、収益還元価格は将来CFの想定次第で大きくぶれます。最後に残ったのが「いまある土地と建物を物理的な原価で評価する」原価法です。だから、銀行融資を引きたい不動産投資家は、積算価格の計算式を頭に入れておくことが必須スキルになります。
🔑 積算価格を理解することの重要性
| 投資家として積算価格が読めると… | 実務でこう変わる |
|---|---|
| ①銀行融資額が物件チラシから即座に逆算できる | 「物件価格5,000万・積算6,500万→融資上限4,550-5,200万」と暗算可能 |
| ②「積算オーバー物件」を発見できる | 積算>物件価格=フルローン・オーバーローンの第一候補 |
| ③築古木造の真の価値が見える | 建物簿価ゼロでも土地値で勝負できる物件を識別 |
| ④物件比較が定量化される | 「割安」「割高」を感覚ではなく数字で判定 |
| ⑤出口戦略の解像度が上がる | 売却時の銀行評価を逆算して買付価格を決められる |
再調達価格は融資以外でも使う──火災保険・税評価との関係
「再調達価格」を調べている方の中には、火災保険の保険金額設定が目的の方も多いはずです。現在の火災保険は「新価(再調達価額)」基準——つまり同等の建物を新築・再取得するのに必要な金額で保険金額を決める方式が主流で、ここで使う再調達価額は本記事の考え方と同じものです。保険金額を時価や適当な金額で設定すると、全焼時に建て直せない(一部保険)事態になり得るため、構造別単価×延床面積の概算は保険の見直しにもそのまま使えます。一方、相続税評価(固定資産税評価額ベース)や固定資産税の課税標準は再調達価格とは別の物差しで、一般に再調達価格より低く出ます。「銀行評価・保険・税金でそれぞれ建物の値段が違う」ことを知っておくと、書類の数字に振り回されなくなります。
🧮 積算価格の計算式──土地評価と建物評価の積み上げ
積算価格の計算式は、極めてシンプル。覚えるのは1つだけです。
建物の評価額 = 再調達価格(円/㎡)× 延床面積(㎡)×(残存耐用年数 ÷ 法定耐用年数)
この計算は、土地評価と建物評価を別々に出し、最後に合算する順番で考えると整理しやすくなります。積算価格に銀行の掛け目(本記事では70〜80%を目安として使います)を掛けると、融資額の目安までつながります。築15年の木造アパートを例にした流れが次の図です。
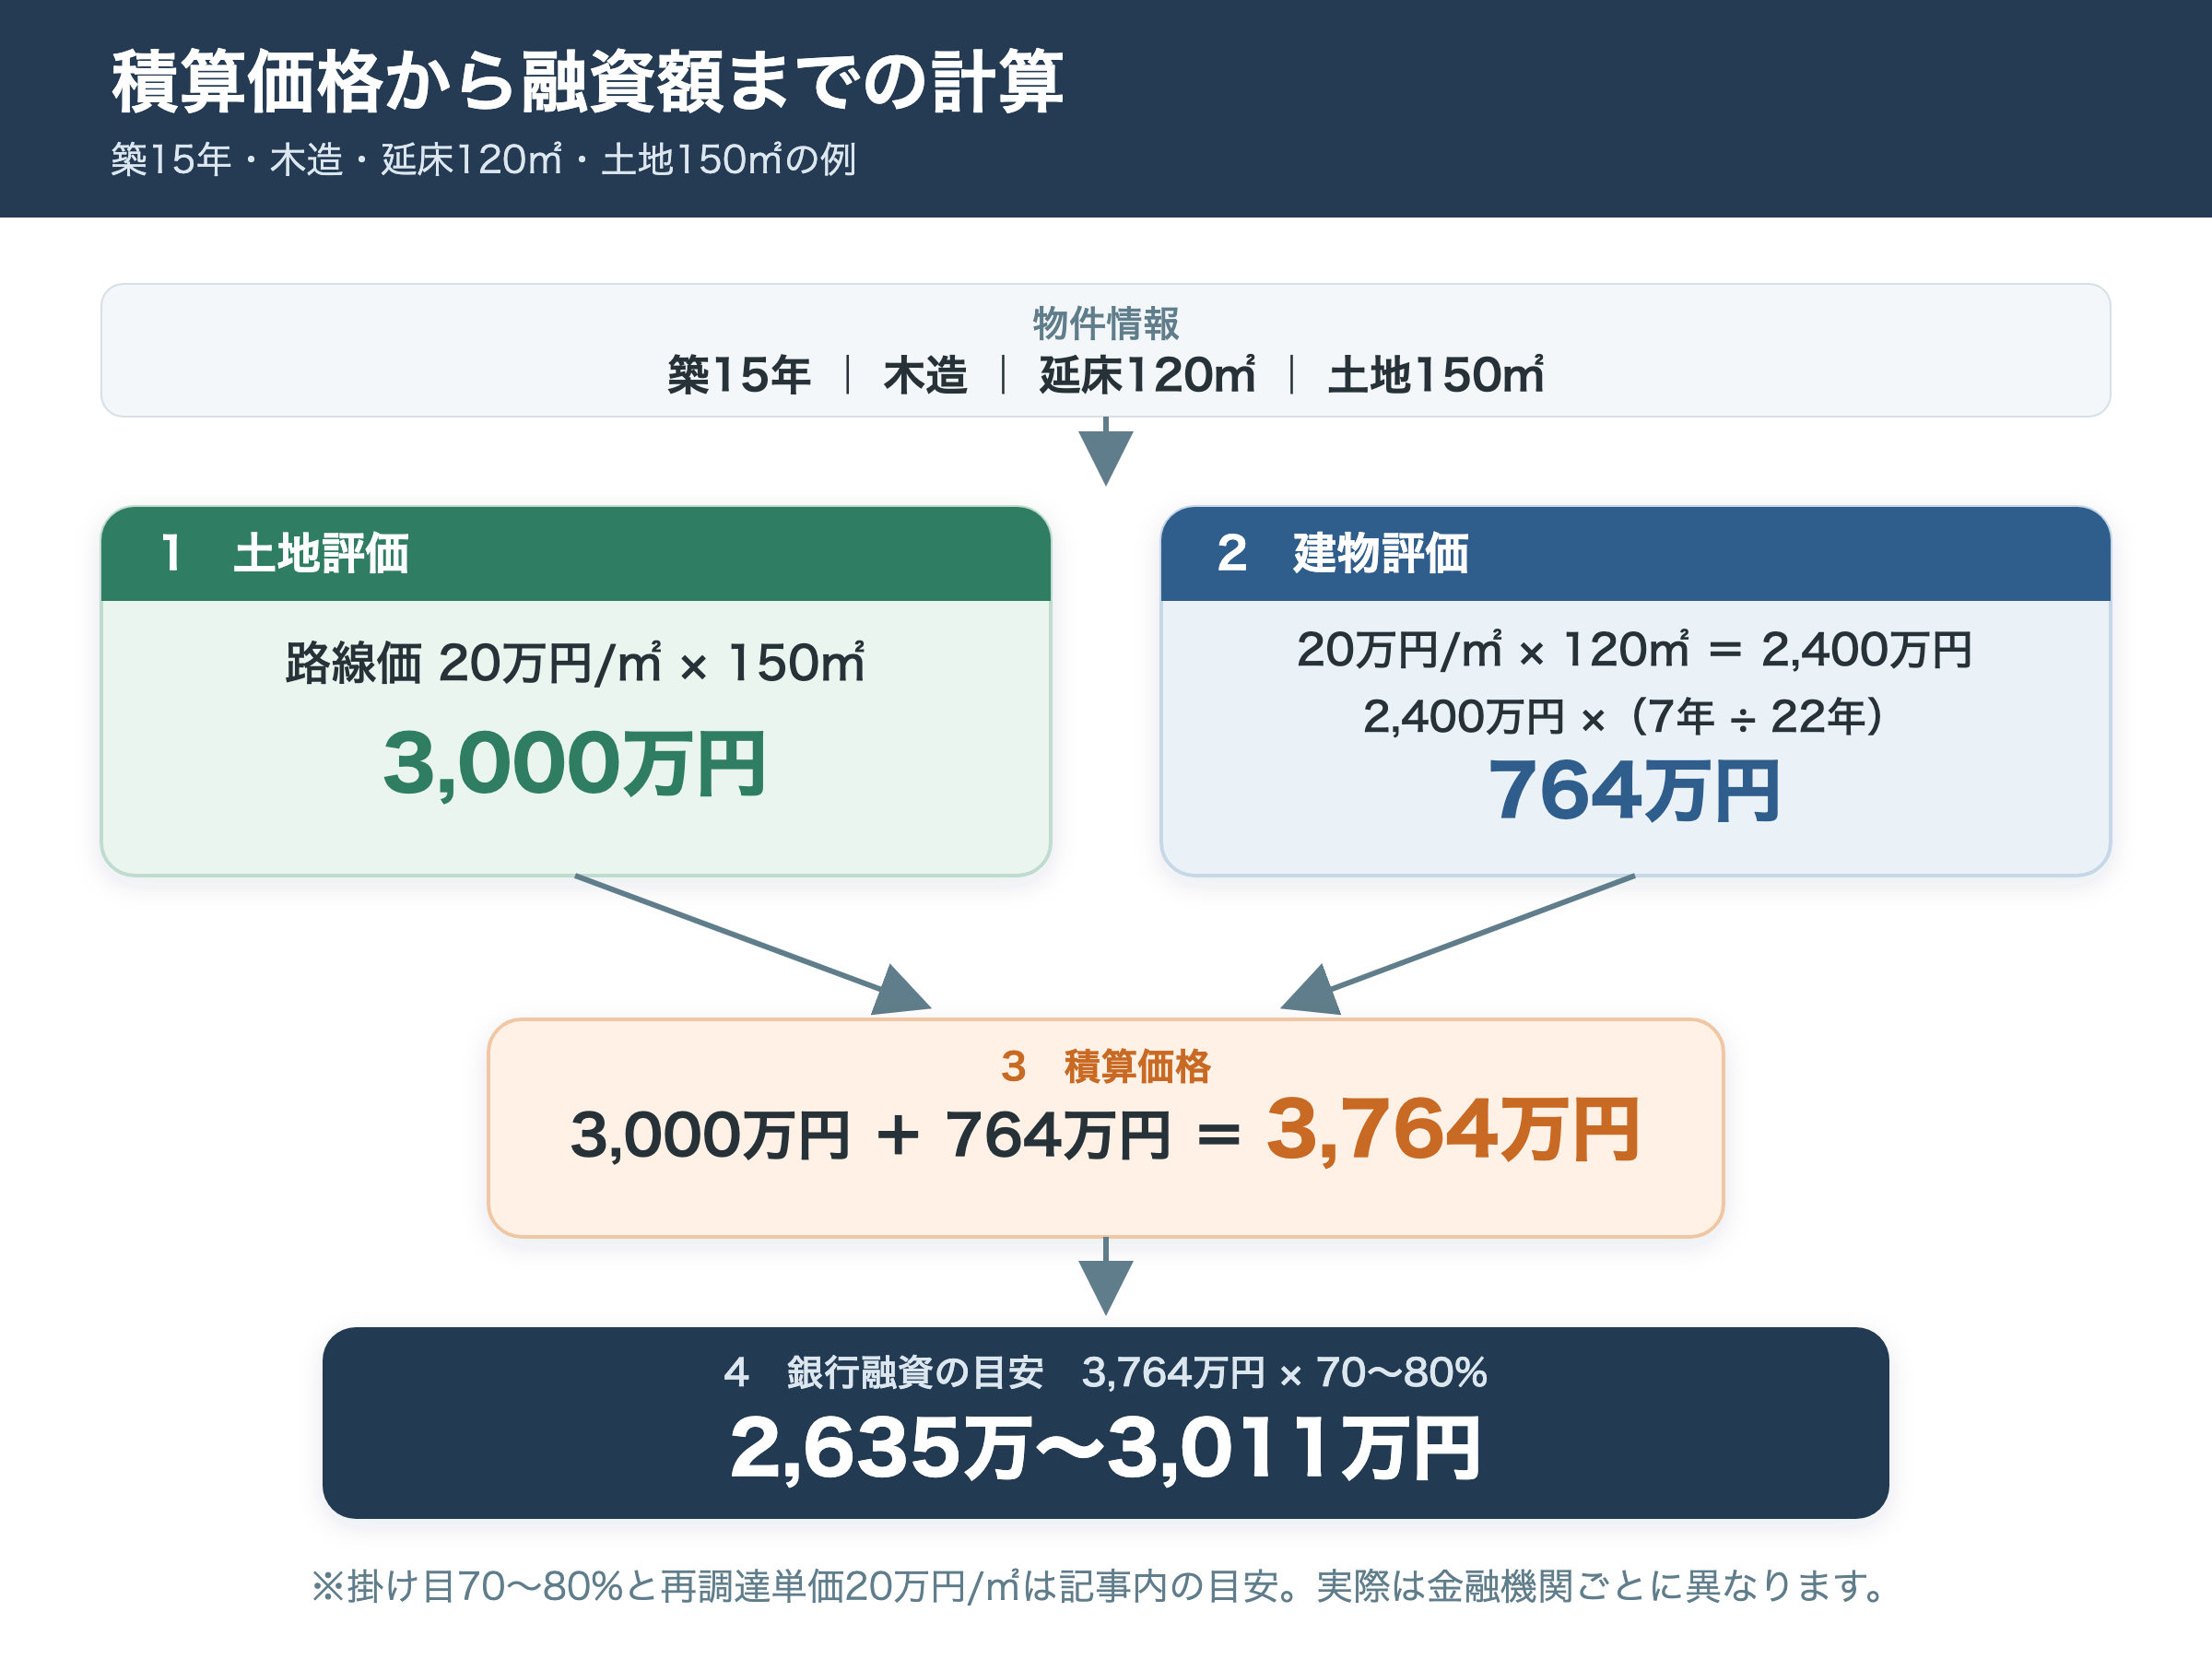
図の流れを、土地・建物の各数値まで分解したものが次の計算例です。路線価・補正率・再調達価格・耐用年数の意味は、このあとの章で順に説明します。
🧪 計算例:築15年・木造アパート・延床120㎡・土地150㎡
| 要素 | 数値 | 小計 |
|---|---|---|
| 土地:路線価200,000円/㎡ | 200,000 × 150㎡ | 3,000万円 |
| 土地:補正率(整形地) | ×1.00 | 3,000万円 |
| 建物:再調達価格 木造200,000円/㎡ | 200,000 × 120㎡ | 2,400万円 |
| 建物:残存耐用年数 | 22年 − 15年 = 7年 | ×(7÷22)= 0.318 |
| 建物:減価後の評価 | 2,400万 × 0.318 | 764万円 |
| 積算価格合計 | 3,000万 + 764万 | 3,764万円 |
| 銀行融資想定(積算70-80%) | 3,764万 × 70-80% | 2,635-3,011万円 |
仮にこの物件が3,000万円で売り出されていれば、掛け目80%の銀行なら融資想定額3,011万円が物件価格を上回り、諸経費を除けばフルローンの候補になります。掛け目70%なら2,635万円なので、365万円ほどの頭金が要ります。逆に5,000万円で売り出されていたら、銀行は積算の70-80%(約2,635〜3,011万円)までしか出さないため、自己資金は約1,989〜2,365万円が必要になります。同じ物件でも、「銀行が出す金額」は積算価格で決まるのです。
🧪 計算例:築20年・RC造マンション・延床800㎡・土地400㎡
| 要素 | 数値 | 小計 |
|---|---|---|
| 土地:路線価180,000円/㎡(仮の数字) | 180,000 × 400㎡ | 7,200万円 |
| 土地:角地の加算(側方路線の路線価180,000円/㎡×0.03) | 180,000+5,400=185,400円/㎡ × 400㎡ | 7,416万円 |
| 建物:再調達価格 RC造230,000円/㎡(銀行積算目安) | 230,000 × 800㎡ | 1.84億円 |
| 建物:残存耐用年数 | 47年 − 20年 = 27年 | ×(27÷47)= 0.574 |
| 建物:減価後の評価 | 1.84億 × 27/47 | 1.057億円 |
| 積算価格合計 | 7,416万 + 1.057億 | 1.799億円 |
| 銀行融資想定(積算70-80%) | 1.799億 × 70-80% | 1.26-1.44億円 |
木造築15年(積算3,764万)とRC築20年(積算1.80億)では約4.8倍の差がつきます。角地の加算は、国税庁の調整率表の側方路線影響加算率(普通住宅地区0.03)で計算しました。土地と延床の広さも違うので差のすべてが構造によるものではありませんが、建物評価の残り方で比べると、築15年の木造は32%しか残らないのに対し、5年古い築20年のRCでも57%が残ります。構造×残存耐用年数の組み合わせが、積算価格の決定因子です。RC造の築古一棟が積算で有利になりやすいのは、土地の評価に加えて建物評価も残るためです。土地の評価を軸にした融資の組み立て方は、不動産投資家のオーバーローン完全戦略で詳しく書いています。
🏗 再調達価格──建物の「いま建てたらいくら」の単価
再調達価格(さいちょうたつかかく)とは、現時点で同じ建物を新築したら㎡あたりいくらかかるかを示す建築単価のこと。構造によって単価が大きく異なります。国税庁が毎年公表する「建物の標準的な建築価額表」と、各銀行・金融機関の独自基準があります。投資家として押さえるべきは、構造別の代表的単価レンジです。
🏠 構造別の再調達価格(国税庁標準建築価額表ベース)
| 構造 | 国税庁標準建築価額(令和5年・千円/㎡) | 銀行積算評価で使われる目安 | 法定耐用年数 |
|---|---|---|---|
| 木造・木骨モルタル造 | 204.1(約20万円) | 15-20万円/㎡ | 22年 |
| 軽量鉄骨造(3mm以下) | ― | 15-20万円/㎡ | 19年 |
| 軽量鉄骨造(3-4mm) | ― | 18-22万円/㎡ | 27年 |
| 重量鉄骨造(4mm超) | 281.1(約28万円) | 18-22万円/㎡ | 34年 |
| RC造(鉄筋コンクリート) | 314.3(約31万円) | 20-25万円/㎡ | 47年 |
| SRC造(鉄骨鉄筋コンクリート) | 366.7(約37万円) | 22-28万円/㎡ | 47年 |
もう一段実務的に踏み込むなら、国税庁が毎年公表する「地域別・構造別の工事費用表(令和6年分)」が、地域ごとの再調達単価(1㎡当たりの工事費予定額)の一次情報として使えます。銀行や不動産鑑定が再調達価格を出す際の基礎データに近く、関西で物件を見る投資家はこの実額感を持っておくと積算の当たりが速くなります。
| 地域 | 木造(万円/㎡) | 鉄骨造S(万円/㎡) | RC造(万円/㎡) | SRC造(万円/㎡) |
|---|---|---|---|---|
| 全国平均 | 20.7 | 29.4 | 30.4 | 31.8 |
| 東京都 | 21.7 | 35.4 | 38.5 | 34.9 |
| 大阪府 | 20.7 | 29.4 | 30.4 | 35.3 |
| 京都府 | 20.7 | 31.2 | 30.4 | 31.8 |
| 兵庫県 | 20.7 | 29.4 | 30.4 | 34.1 |
出典:国税庁「地域別・構造別の工事費用表(1㎡当たり)令和6年分用」を万円/㎡に換算。
木造・RCの再調達単価は関西も全国標準どおり(木造20.7万円・RC30.4万円/㎡)で、SRC造だけが大阪35.3万円・兵庫34.1万円と全国平均31.8万円を上回ります。木造とRC造の単価は関西も全国平均と同じなので、全国標準の単価をそのまま積算の当たりに使えます。
注意したいのは、「国税庁の標準的な建築価額」と「銀行の積算評価で使う単価」は一致しないことです。国税庁の表は、国土交通省の建築着工統計の工事費予定額を床面積で割った値で、建物と土地をまとめて買ったときに建物の取得価額を区分するための表です。銀行の単価は担保評価のための各行の独自基準で、表とは目的が違います。実務では各銀行の積算評価基準が公開されることは少ないため、上記の「銀行積算評価で使われる目安」をベースに自分で逆算します。
📐 構造別の単価が違う理由
| 構造 | 高単価の理由 | 投資家視点のメリット |
|---|---|---|
| 木造 | 資材安・施工期間短 | 取得時の建築コスト・固定資産税が低い |
| S造(鉄骨) | 鉄骨資材高・施工期間中 | 耐用年数34年で減価償却を長く取れる |
| RC造 | コンクリート資材高・養生期間長 | 積算価格が高く、銀行融資が引きやすい |
| SRC造 | RC+鉄骨のハイブリッドで最高単価 | 大型物件・高層物件で耐震性が最高 |
積算で建物の評価を残したいなら、RC造または重量鉄骨造の中古物件が有利です。再調達価格の単価が高く、法定耐用年数も長いため、築20年を過ぎても建物評価がそれなりに残るからです。木造は単価も耐用年数も小さく、築15年を過ぎると建物評価が薄くなります。
📐 再調達価格の2つの計算方法──概観法(新築費単価法)と年次別指数法
再調達価格の求め方は2つあり、物件の情報量で使い分けます。
| 計算方法 | 式 | 使う場面 |
|---|---|---|
| 概観法(新築費単価法) | 再調達価格=構造別の新築費単価(1㎡)×延床面積 | 建築当時の価額が不明な中古物件の概算(投資家が担保評価を読む局面の主流) |
| 年次別指数法(取得価額法) | 再調達価格=新築時の建築価額×建築費の変動指数 | 新築年と当時の建築価額が判明している場合 |
投資家が中古物件の積算をざっくり読むなら、まず概観法(単価×延床)が実用的です。その単価が次の構造別レンジになります。
📊 構造別の再調達価格 単価レンジ(銀行の担保評価の目安)
| 構造 | 再調達価格の単価(目安・1㎡) |
|---|---|
| 木造(W造) | 10〜16万円 |
| 軽量鉄骨造(S造) | 12〜17万円 |
| 重量鉄骨造(S造) | 13〜18万円 |
| RC造・SRC造 | 16〜20万円(多くの銀行はRCを18〜20万円で査定) |
注意:この単価は「銀行が担保評価に使う単価」の目安で、確定申告の建物按分に使う国税庁「建物の標準的な建築価額表」(RCなら令和5年で約31万円/㎡)とも、実勢の新築建築費(RCで22〜40万円/㎡)とも別物です。目的によって使う単価が違う点を必ず区別してください。なお、銀行の基準は公開されることが少なく、本記事の銀行の単価は、この表も前掲の表の「銀行積算評価で使われる目安」(木造15-20万円/㎡・RC造20-25万円/㎡)も公表資料にもとづかない目安で、両者の幅も一致しません。金融機関や時期によって単価は変わるため、実際の単価は打診する金融機関に確認してください。
構造×築年数の積算早見表(延床100㎡・令和5年着工統計単価)
「今すぐ概算が欲しい」方のために、延床100㎡で機械計算した早見表を載せます(建物部分のみ・残存耐用年数按分)。
| 構造(耐用年数) | 新築時 | 築10年 | 築20年 |
|---|---|---|---|
| 木造(22年) | 約2,041万円 | 約1,113万円 | 約186万円 |
| 鉄骨造(34年) | 約2,811万円 | 約1,984万円 | 約1,157万円 |
| RC造(47年) | 約3,143万円 | 約2,474万円 | 約1,806万円 |
面積が違う場合は「表の金額 × 延床㎡ ÷ 100」で換算できます。木造は築20年でほぼ評価が尽きるのに対し、RCは築20年でも6割近く残る——融資戦略で構造がこれほど効く理由が、この表に凝縮されています。
📅 法定耐用年数と残存耐用年数の意味
建物の積算評価で必ず使うのが「残存耐用年数 ÷ 法定耐用年数」の経年減価係数。法定耐用年数は、税法(減価償却資産の耐用年数等に関する省令)で構造別に決められた、減価償却の年数です。建物の物理的な寿命とは別の物差しで、RC造も47年で計算上の評価がゼロになります。
📊 構造別の法定耐用年数と築年別の経年減価
| 構造 | 法定 | 築5年 | 築10年 | 築15年 | 築20年 | 築22年 |
|---|---|---|---|---|---|---|
| 木造 | 22年 | 77% | 55% | 32% | 9% | 0% |
| 重量鉄骨 | 34年 | 85% | 71% | 56% | 41% | 35% |
| RC造・SRC造 | 47年 | 89% | 79% | 68% | 57% | 53% |
表の数字をグラフにすると、築年数が同じでも評価の減り方が大きく違うことが分かります。
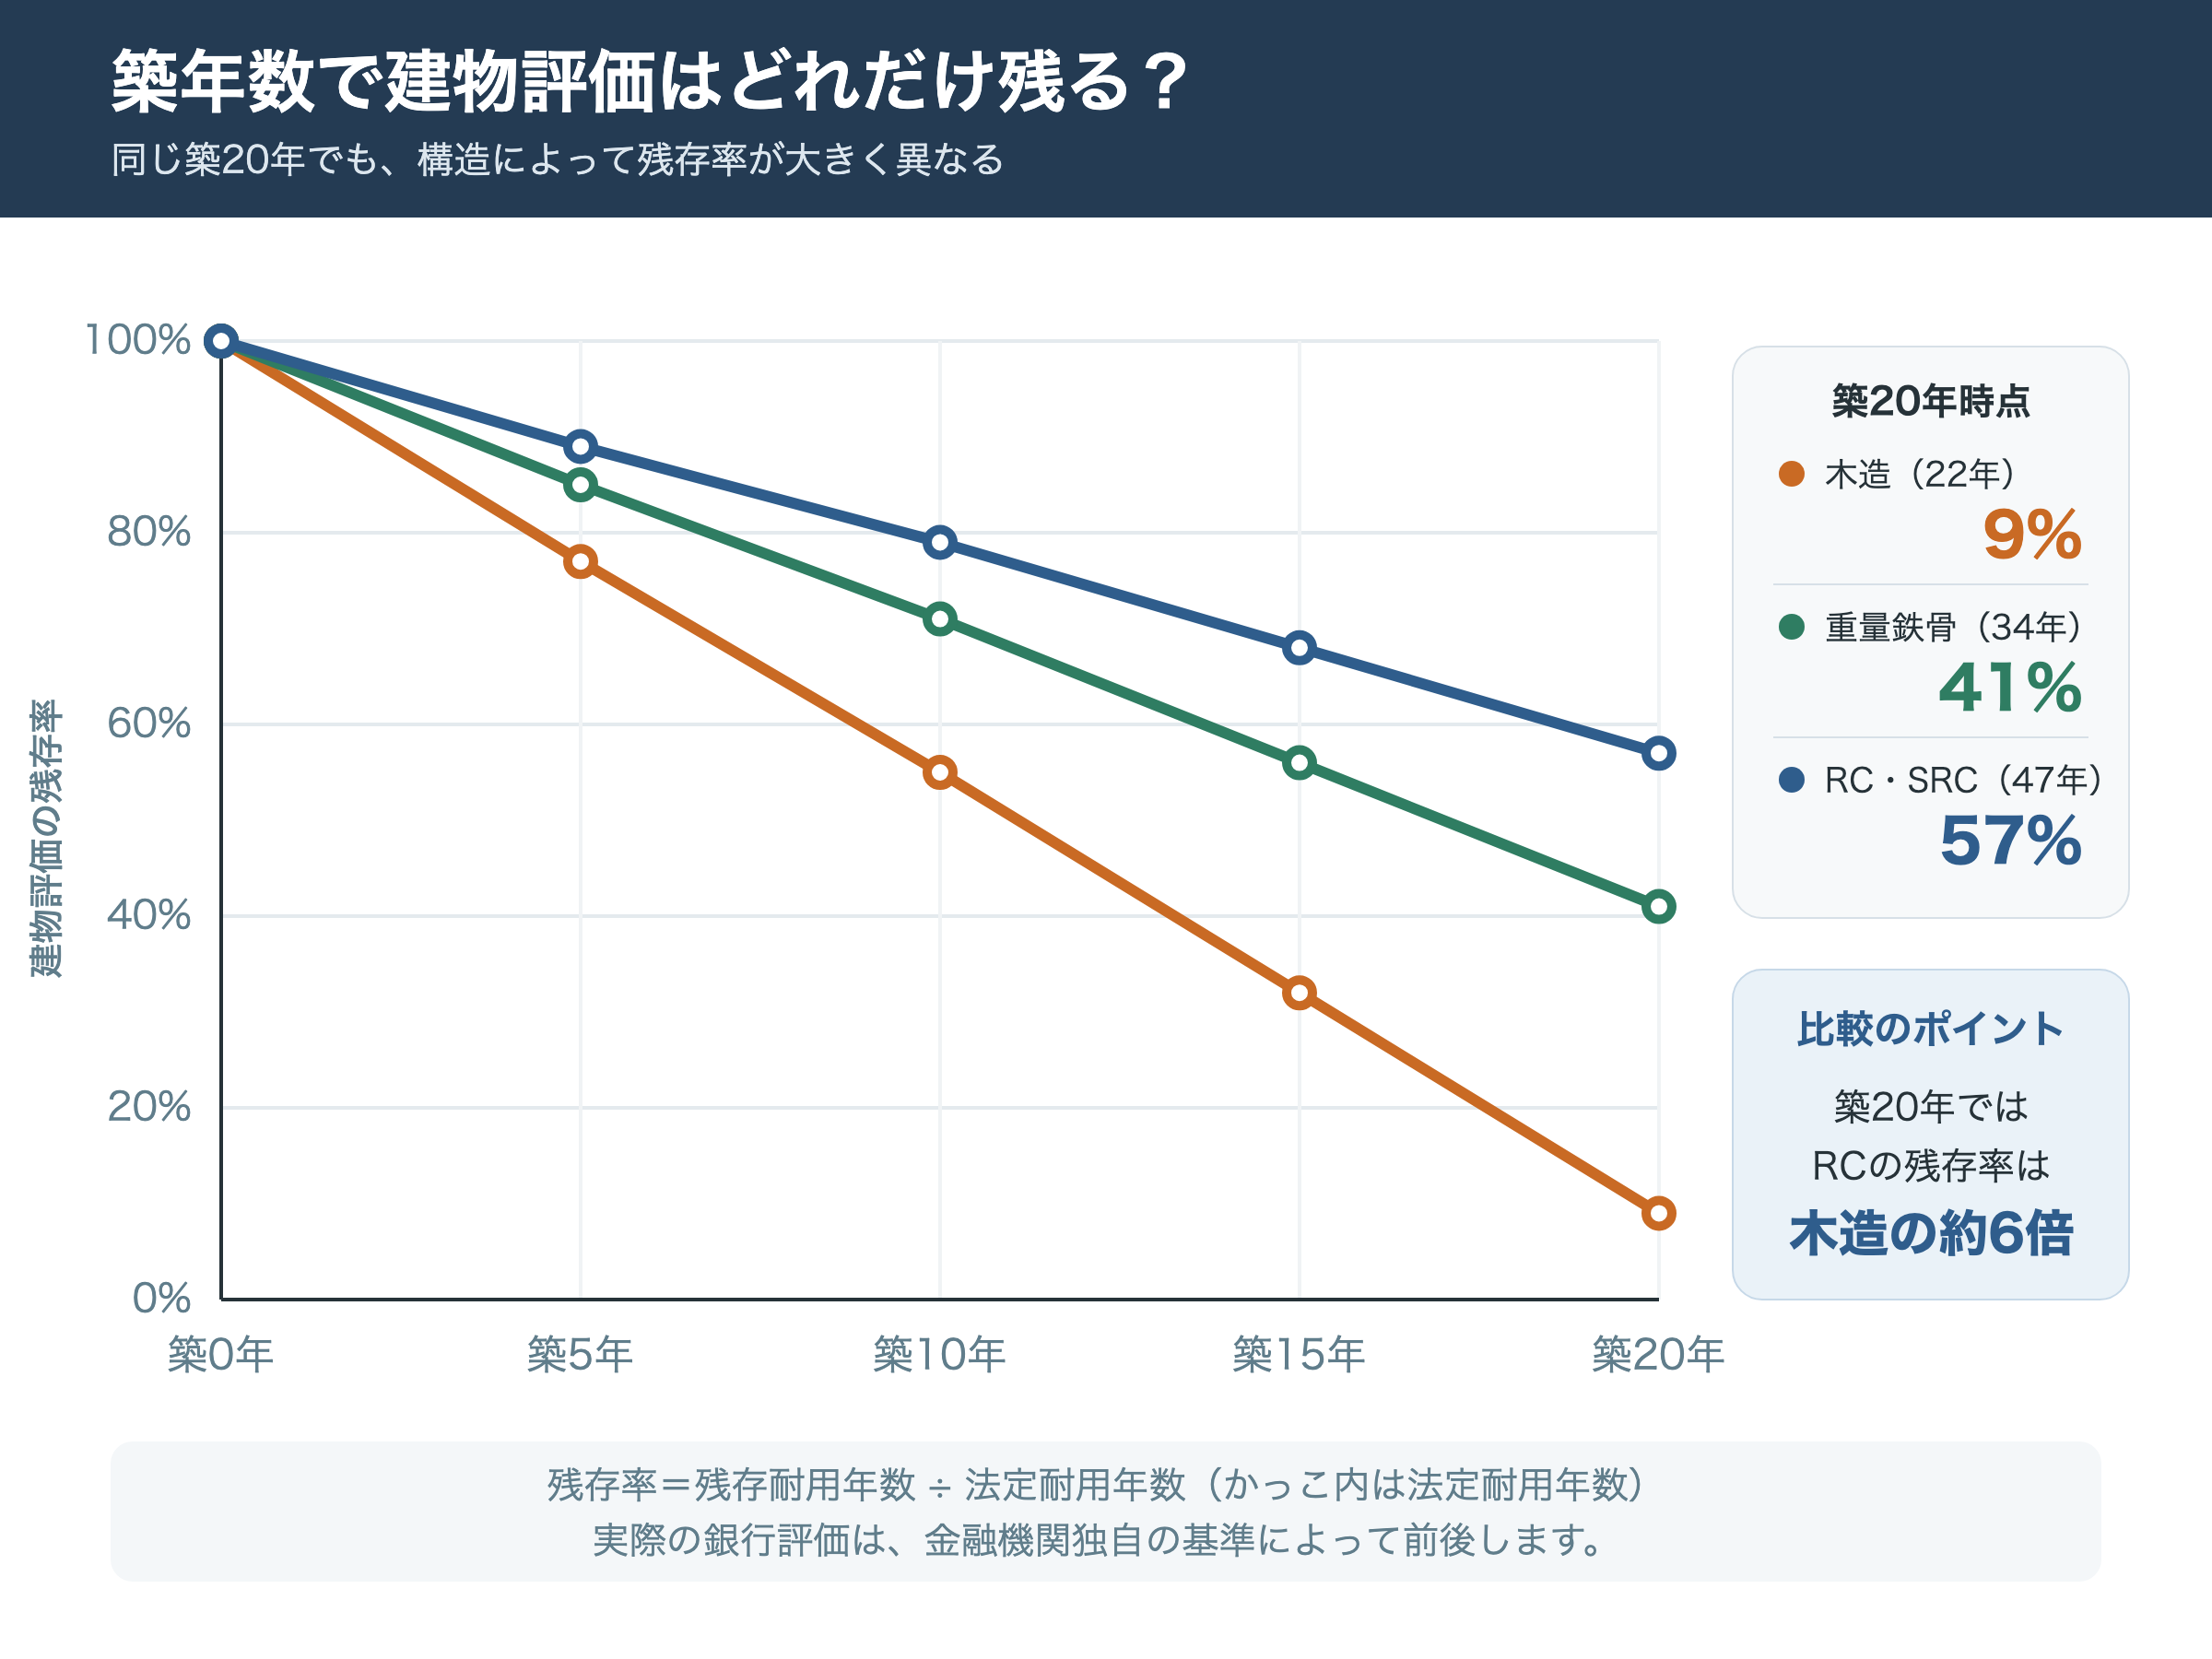
築20年時点では、木造9%、重量鉄骨41%、RC・SRC57%です。築22年を超えた木造は、この計算では建物評価が0%になります。これが「築古木造は建物がほぼ評価されない」と言われる理由です。一方、RC造は築20年でも建物評価が57%残ります。実際の銀行評価は各行の独自基準で前後しますが、この計算の上では、同じ築年数でも構造によって建物評価が大きく違います。
⚠️ 法定耐用年数経過後の「簡便法」と「使用可能期間」
中古の建物を取得したときは、減価償却の耐用年数を「簡便法」で計算できます。
| パターン | 減価償却期間の計算 |
|---|---|
| 法定耐用年数を経過していない | (法定耐用年数 − 経過年数)+ 経過年数 × 0.2 |
| 法定耐用年数を経過済 | 法定耐用年数 × 0.2(最低2年) |
| 築22年経過木造 | 22 × 0.2 = 4年で全額償却 |
| 築47年経過RC造 | 47 × 0.2 = 9年で全額償却 |
築古木造の減価償却期間が短くなるのはこのためです。節税面の注意点は不動産投資家の節税の罠で詳しく書いています。ただし銀行の積算評価は、簡便法とは別の各行の独自基準なので、税務上の償却期間と銀行の評価は一致しません。
🗾 路線価3種類の使い分け──土地評価の出発点
積算価格の土地評価部分は、原則として「路線価×土地面積×補正率」で計算します。ただし「路線価」と一口に言っても3種類あり、使う場面が違います。投資家は3つの路線価の関係を整理しておくことが重要です。
📋 3種類の路線価と公示地価の関係
| 指標 | 発表機関 | 公示地価比 | 主な用途 | 発表時期 |
|---|---|---|---|---|
| 公示地価 | 国土交通省(地価公示) | 100%(基準) | 土地取引の指標 | 毎年3月 |
| 基準地価格 | 都道府県(地価調査) | 約100% | 公示地価の補完(7月時点) | 毎年9月 |
| 相続税路線価 | 国税庁 | 約80% | 相続税・贈与税・銀行融資の積算評価 | 毎年7月 |
| 固定資産税路線価 | 各市区町村 | 約70% | 固定資産税・都市計画税 | 3年に1回更新 |
| 実勢価格 | 市場(取引事例) | 110-120% | 実際の売買価格 | 随時 |
銀行の積算評価で使う土地単価は、原則として「相続税路線価」を採用するのが標準。理由は3つ──①国税庁が毎年7月に全国で更新するため最新性が担保される、②全国一律のフォーマットで比較が容易、③公示地価の約80%で保守的(担保処分時の安全マージン)。銀行から「積算価格を出してください」と言われたら、まず相続税路線価を引く──これが鉄則です。
🔍 相続税路線価の引き方(国税庁路線価図)
| ステップ | アクション |
|---|---|
| ①国税庁「路線価図・評価倍率表」 | rosenka.nta.go.jp にアクセス |
| ②該当年度を選択(最新公表年) | 毎年7月1日公表 |
| ③都道府県→市区町村→該当エリア | 物件所在地を順に絞り込む |
| ④道路上の数字を確認 | 「200C」=路線価200,000円/㎡+借地権割合C(70%) |
| ⑤土地面積を掛けて土地評価額 | 200,000 × 土地面積(㎡)= 土地評価額(補正前) |
🏦 銀行融資での積算価格──融資額70-80%基準と積算オーバー物件
銀行が積算価格を重視する理由は明確です。融資先(不動産投資家)がデフォルトした場合、銀行は担保物件を競売または任意売却で処分して回収しなければなりません。この回収可能額の上限を示すのが積算価格であり、銀行は「積算価格の70-80%=担保処分で確実に回収できる金額」を融資上限として設定します。
💴 主要金融機関の積算価格活用度
| 金融機関 | 積算評価の重視度 | 融資額の目安 |
|---|---|---|
| 都市銀行・信託銀行 | 積算+収益+属性のバランス重視 | 積算の70-80% |
| 地方銀行 | 積算重視(特に地元エリア物件) | 積算の70-90% |
| 信用金庫・信用組合 | 積算重視+地域特性加味 | 積算の70-90% |
| 日本政策金融公庫 | 事業計画+積算+属性 | 積算の60-80% |
| ノンバンク・ARUHI等 | 収益還元重視・積算は補完 | 積算の50-70% |
✨ 「積算オーバー物件」とは何か
投資家の間でよく使われる「積算オーバー物件」とは、積算価格が物件価格を上回っている物件のこと。例えば、物件価格5,000万円・積算価格6,500万円なら、銀行融資想定(積算70-80%)は4,550-5,200万円。物件価格5,000万円を融資想定額が上回るため、フルローン・オーバーローンの候補になります。
| 物件タイプ | 物件価格 | 積算価格 | 積算/物件比 | 銀行融資 |
|---|---|---|---|---|
| 積算オーバー物件 | 5,000万円 | 6,500万円 | 130% | フルローン狙える |
| 積算イコール物件 | 5,000万円 | 5,000万円 | 100% | 頭金20-30%必要 |
| 積算割れ物件(都心ワンルーム等) | 5,000万円 | 2,500万円 | 50% | 融資困難・収益価格で別評価 |
| 築古木造アパート(例) | 3,000万円 | 3,500万円 | 117% | 2,450-2,800万 |
| 中堅エリア新築RC | 5,000万円 | 5,000万円 | 100% | 3,500-4,000万 |
地方の築古一棟RC・重量鉄骨は「土地値で勝負」「建物にも積算が残る」で積算オーバーになりやすいです。逆に都心の新築ワンルームは土地持分が小さく、積算価格が物件価格の半分以下になることが多いです。これが「都心ワンルームは銀行融資が出にくい」と言われる構造的理由です。
📋 積算評価から融資打診までの流れ
| ステップ | アクション | 用意する資料 | 所要時間 |
|---|---|---|---|
| ①物件情報入手 | 所在地・面積・構造・築年数を確認 | 物件概要書・公図・登記簿謄本 | 5分 |
| ②路線価確認 | 国税庁路線価図で相続税路線価を引く | 路線価図のスクリーンショット | 5分 |
| ③積算価格を自分で計算 | 土地評価+建物評価を積み上げ | エクセル試算表 | 10分 |
| ④収益還元価格も算出 | NOI ÷ CAP rate(地方一棟 7-9%) | レントロール・家賃明細 | 10分 |
| ⑤金融機関に持ち込み | 物件概要書+積算試算+収益試算+自己資金+確定申告書 | 事業計画書 | 2-3時間 |
| ⑥銀行積算を打診 | 銀行員の積算評価と自分の試算をすり合わせ | 差額があれば理由を確認 | 面談時 |
| ⑦融資条件確定 | 融資額・金利・期間・諸条件を確認 | 条件交渉メモ | 交渉次第 |
「積算価格を自分で計算できる投資家」は、銀行員との交渉で銀行積算と自己試算の差額の理由を質問できます。例えば「銀行積算は再調達20万円/㎡で計算しているが、国税庁標準は31万円。なぜ低いのか?」など。差額の理由を聞けば、その銀行がどの単価と掛け目で物件を見ているかが分かり、次の物件選びにも使えます。
🔁 積算は「保有」と「出口」で評価が反転する
積算価格を語るとき見落とされがちなのが、同じ「積算が高い」という事実が、保有局面と出口局面で正反対の意味を持つという点です。局面ごとに整理すると次のとおりです。
| 局面 | 積算が高いことの作用 | 効く瞬間 |
|---|---|---|
| 出口(売買・担保差入) | プラス。銀行が担保評価する瞬間に効き、融資が付きやすく次の買い手も付きやすい | 売却時・追加担保を差し入れる時だけ |
| 保有中(日々のCF) | マイナスになり得ます。固定資産税評価が高く、毎年の固定資産税・都市計画税の負担が重くなる | 毎年(保有している限り継続) |
つまり、「積算が高い=常に正義」ではありません。担保評価が効くのは銀行が物件を値踏みする一瞬(買う時・売る時・追加で担保に入れる時)であり、その間ずっと持ち続ける保有期間は、高い評価がそのまま税負担として跳ね返ります。積算オーバー物件を狙う際も、出口の担保力と、保有中の固定資産税という維持コストを両にらみで評価することをおすすめします。
🏚 劣化対策等級が融資年数を延ばし、CFを押し上げる入口の因果
もう一点押さえておきたいのが、住宅性能表示の「劣化対策等級」が、銀行の見る返済年数(融資期間)の根拠になり得るという因果です。仕組みは下記の一本道で理解できます。
- 劣化対策等級が付く → 銀行が見込む使用可能期間が延びる
- 使用可能期間が延びる → 融資期間(返済年数)が延びる
- 融資期間が延びる → 月々の元利返済が下がり、保有中のキャッシュフローが増える
劣化対策等級を融資期間の根拠としてどこまで認めるかは、金融機関ごとに扱いが分かれ、基準も公表されていません。新築か中古かでも扱いが変わり得るため、個別の事前審査で確認すべき領域です。
なお土地側では用途地域も掛け目に影響します。商業系地域は評価が伸びやすい一方、工業専用地域はそもそも住宅が建てられないためアパートローンの対象外になります。市街化調整区域も原則マイナス評価です。物件資料の用途地域欄は、利回りより先に見る価値があります。
💰 積算価格・収益還元価格・実勢価格の3つの違い
不動産の価格には3つの評価軸があり、目的によって使い分けます。投資家として、3つを混同せず使い分けるのは基本中の基本です。
| 評価方法 | 計算ロジック | 使う場面 | 強み | 弱み |
|---|---|---|---|---|
| 積算価格 | 土地(路線価×面積)+建物(再調達×残存/法定×延床) | 銀行融資・地方一棟・築古 | 客観的・計算容易 | 都心・収益物件で過小評価 |
| 収益還元価格 | NOI ÷ 還元利回り(CAP rate) | 都心・REIT・大型商業 | 将来CFを反映 | CAP rate設定で大きくブレる |
| 実勢価格 | 近隣同種物件の取引事例×補正 | 仲介売出・購入相場 | 市場の実態を反映 | 需給で大きく変動・主観的 |
🎯 3つの価格の使い分け
| 物件タイプ | 主な評価軸 | 理由 |
|---|---|---|
| 地方・郊外の一棟(築古木造・RC) | 積算価格 | 積算で担保評価が出やすく、土地値比率が効く |
| 都心一棟RC・タワーマンション | 収益還元価格 | CAP rate3-5%で評価・実勢価格が積算を大きく上回る |
| 区分マンション(ワンルーム) | 収益還元+実勢 | 土地持分小・積算は参考程度 |
| 大規模商業・REIT組入 | 収益還元価格 | 機関投資家の評価軸はCAP rate |
| マイホーム(戸建・分譲マンション) | 実勢価格+積算 | 近隣取引事例と再調達コストの両方 |
積算価格が物件価格を上回る物件は、融資を組み立てやすい物件です。ただし積算をどこまで重視するかは金融機関ごとに違い、基準も公表されていません。詳しくは不動産投資家のオーバーローン完全戦略・銀行格付けの仕組みを参照してください。
⚠️ 補正率と形状ペナルティ──土地評価の減額要因
土地評価は「路線価×面積」で終わりません。相続税の評価では、土地の形、間口、奥行、がけ地の有無などに応じて補正率を掛けます。国税庁が毎年公表する「調整率表」の数値(令和8年分・普通住宅地区)で、代表的な形と補正率を図にしました。
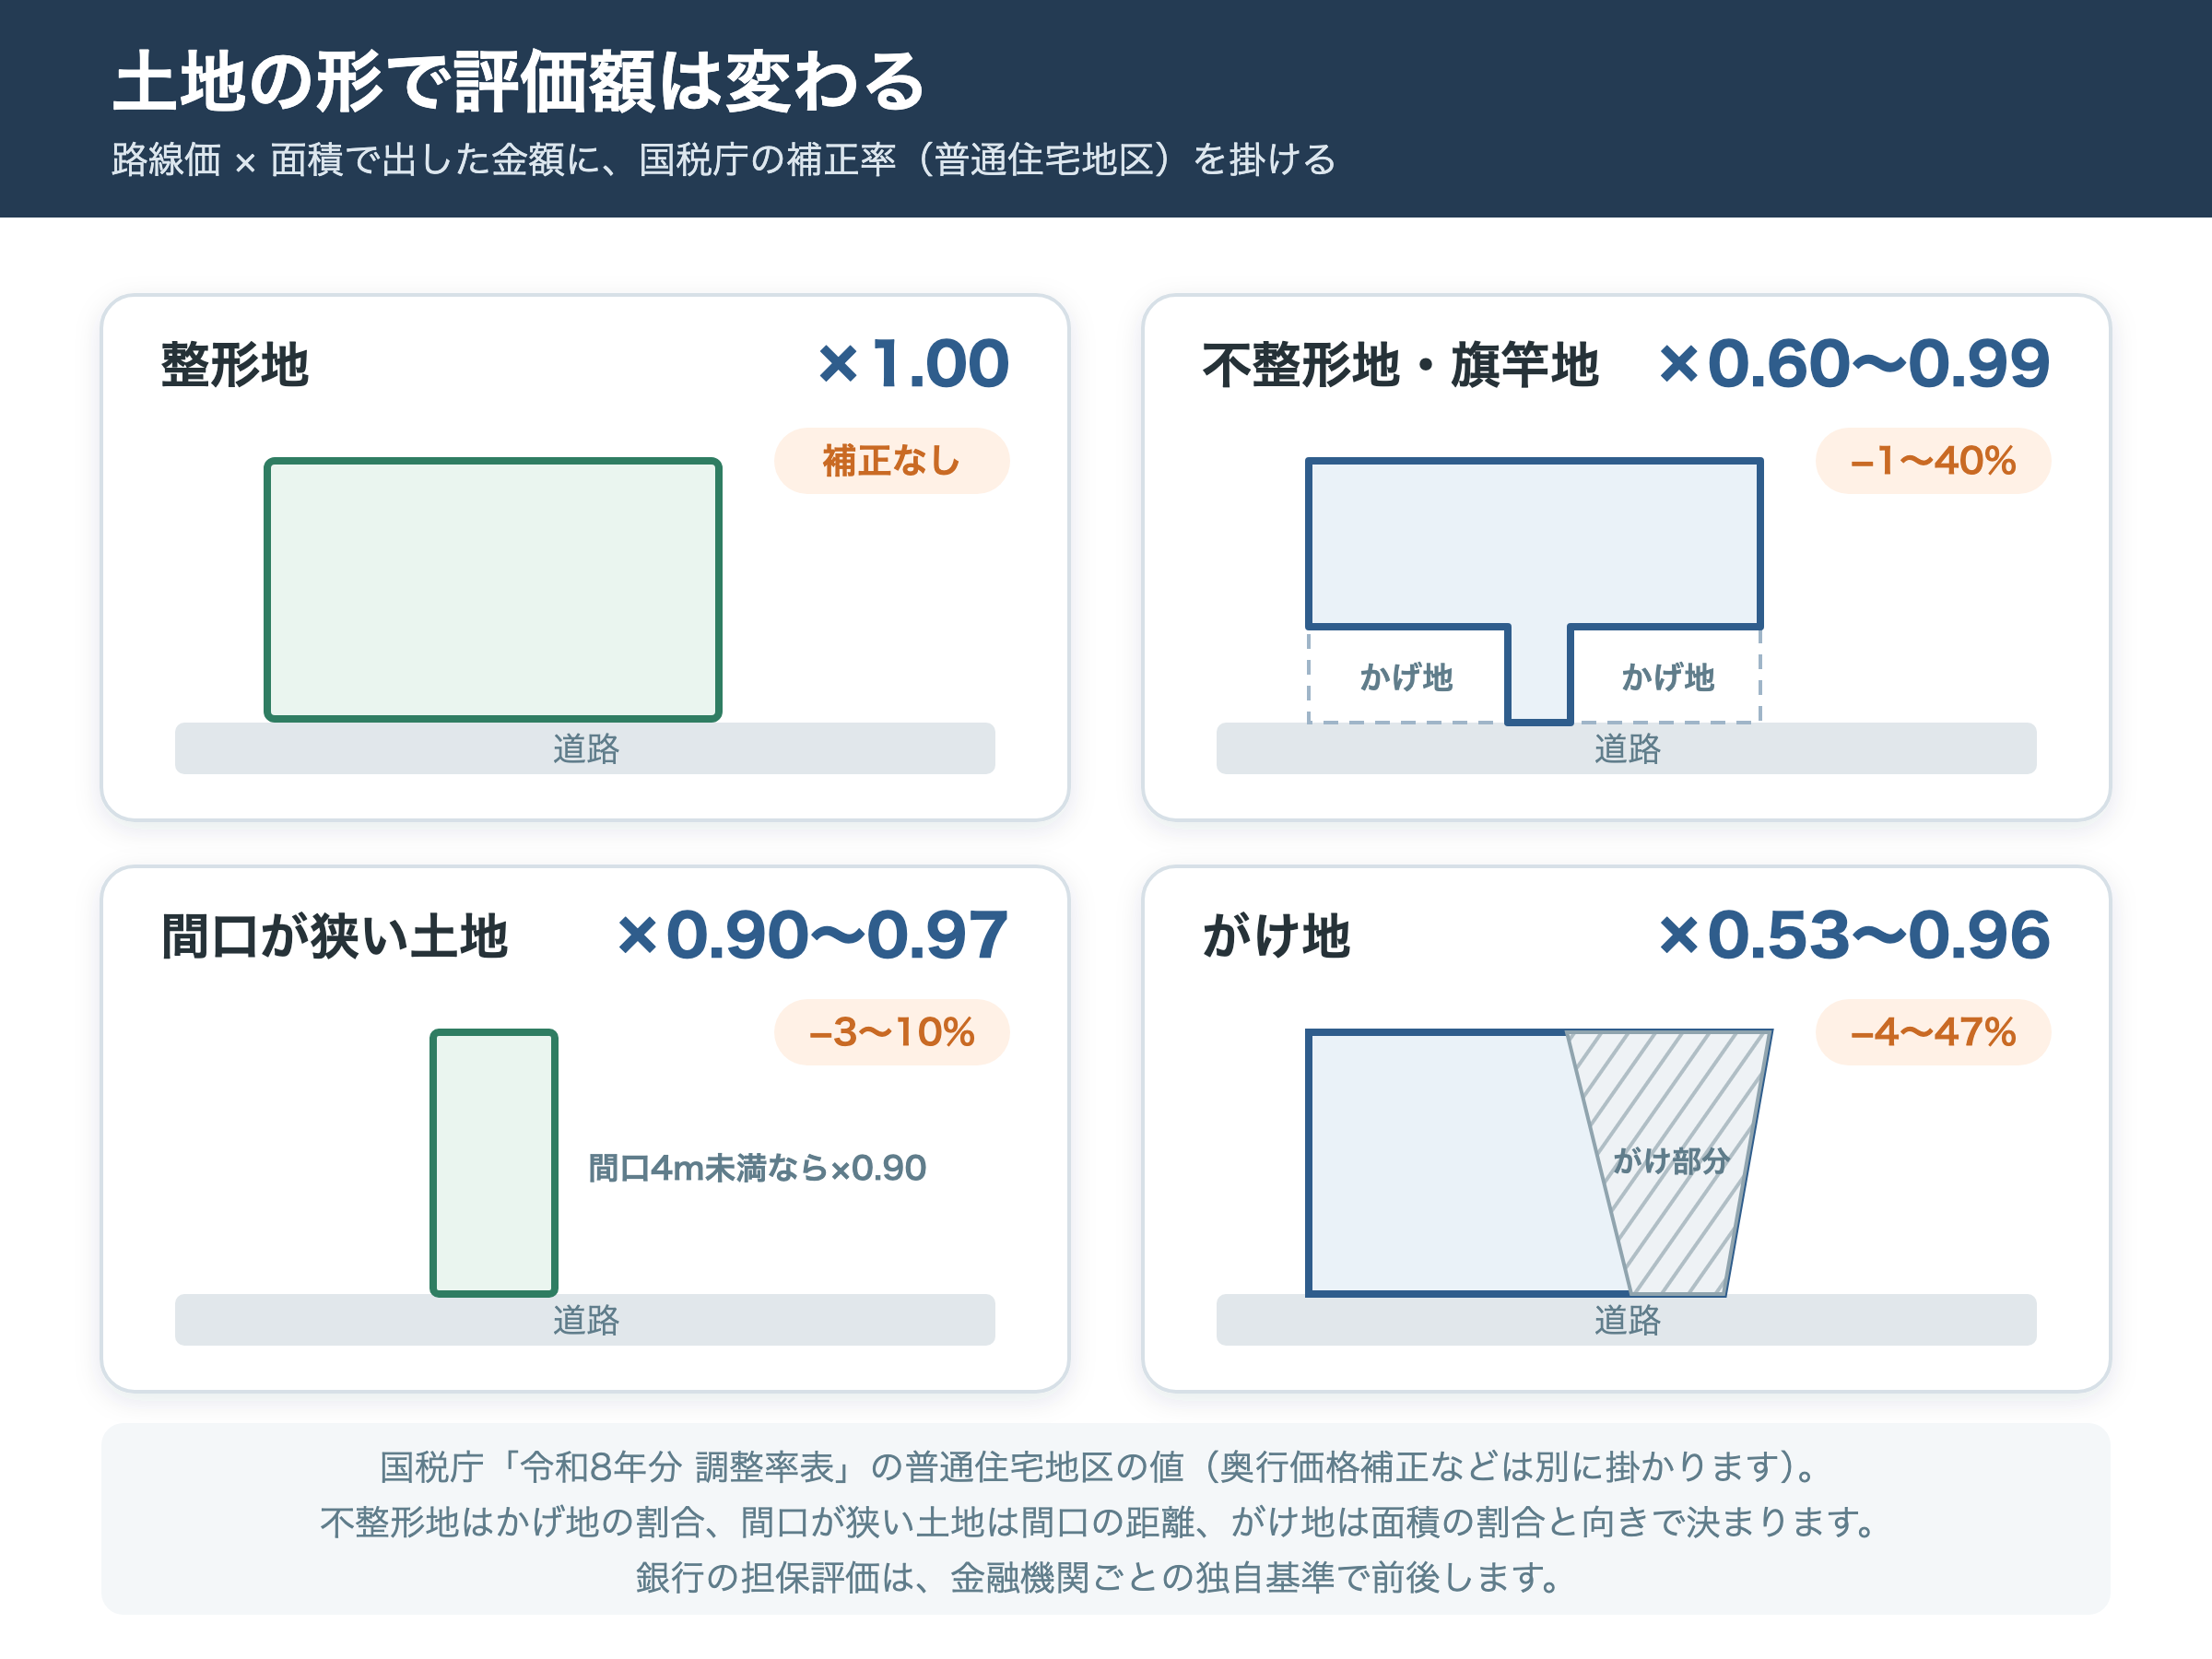
整形地は補正なしの×1.00ですが、不整形地や旗竿地、がけ地は評価が下がります。具体的な補正率と決まり方は次の表のとおりです。
📉 主な形状ペナルティ補正率
| 土地の条件 | 補正の仕方(普通住宅地区) | 評価への影響 |
|---|---|---|
| 整形地 | 補正なし(奥行10m以上24m未満なら奥行価格補正率も1.00) | 0% |
| 角地 | 側方路線の路線価×0.03を加算(普通商業・併用住宅地区は0.08) | 路線価が同じなら+3% |
| 不整形地・旗竿地 | ×0.60〜0.99(かげ地割合と地積区分で決まる) | −1〜40% |
| 間口が狭い | 4m未満×0.90/4m以上6m未満×0.94/6m以上8m未満×0.97 | −3〜10% |
| 奥行が長い(奥行÷間口) | 2以上3未満×0.98〜6以上×0.90 | −2〜10% |
| がけ地 | ×0.53〜0.96(がけ地の面積割合と向きで決まる) | −4〜47% |
| 土砂災害特別警戒区域 | ×0.70〜0.90(がけ地補正と重なる場合は掛け合わせ、最小0.50) | −10〜50% |
| 無道路地(接道義務を満たさない土地を含む) | 不整形地として評価した額から、通路部分の価額を控除(控除は評価額の40%まで) | 不整形地補正に加えて最大−40% |
不整形地補正率の下限は0.60なので、旗竿地・不整形地は路線価×面積から最大40%減額されます。例えば、路線価200,000円/㎡・面積150㎡の土地は整形地なら3,000万円ですが、補正率0.60なら1,800万円です。旗竿地は、国税庁の評価では不整形地補正率、または間口狭小・奥行長大の補正率で評価し、通路が接道義務を満たさない場合は無道路地に準じて評価します(国税庁 質疑応答事例「接道義務を満たしていない宅地の評価」)。銀行の担保評価で土地が減額されれば融資額も減るので、物件資料では利回りより先に土地の形を確認しておくと読み違えません。
🗾 関西の路線価の動き(令和8年分)
関西で物件を見るときは、最新の路線価が前年からどう動いたかを押さえておくと、積算の土地部分の当たりが付けやすくなります。国税庁が2026年7月1日に公表した令和8年分の、関西の府県庁所在都市の最高路線価は6都市すべてで上昇しました。
| 都市 | 最高路線価の地点 | 令和8年分(1㎡当たり) | 前年比 |
|---|---|---|---|
| 大阪市 | 北区角田町 御堂筋 | 2,120万円 | +1.5% |
| 京都市 | 下京区四条通寺町東入2丁目御旅町 四条通 | 911万円 | +9.5% |
| 神戸市 | 中央区三宮町1丁目 三宮センター街 | 640万円 | +9.6% |
| 奈良市 | 東向中町 大宮通り | 98万円 | +12.6% |
| 大津市 | 春日町 JR大津駅前通り | 31万円 | +5.1% |
| 和歌山市 | 友田町5丁目 JR和歌山駅前 | 38万円 | +2.7% |
ただし、最高路線価は各都市の中心商業地の1地点で、アパートが建つ住宅地の路線価とは桁が違います。積算を出すときは、物件の前面道路の路線価を国税庁の路線価図で引き直してください。賃貸経営の実務全体は大家の賃貸管理は大変?賃貸経営でやることの全体像|募集・入居審査・契約・退去精算の6工程と自主管理・委託の分かれ道で整理しています。
🚧 積算価格でやってはいけないNG7つ
- 固定資産税路線価を銀行積算評価で使う(公示比70%で過小評価)
- 築22年を過ぎた木造を、土地の評価を見ないまま「建物ゼロだから対象外」と切り捨てる
- 形状ペナルティを無視して整形地×1.00で計算する
- 再調達単価が、国税庁の表・銀行の単価・実際の建築費のどれなのかを区別せずに使う
- 都心ワンルームに積算評価を期待する
- 積算オーバー=必ず融資が出ると思い込む(属性審査も必須)
- 1棟ごとに積算計算せず「割安感覚」で判断する
- 相続税路線価(公示比80%)を標準として使用
- 構造別の再調達価格と法定耐用年数を暗記
- 形状を見て国税庁の調整率表の補正率を当てはめる
- 「物件価格 vs 積算70-80%」を物件ごとに即計算
- 積算と収益還元の両軸で物件を評価
- 属性・物件積算・収益CFの3点セットで融資打診
- 打診する金融機関ごとに再調達単価と掛け目を確認する
❓ よくある質問
Q1. 積算価格はどの路線価を使えばよいですか?
A. 銀行融資の積算評価では、原則として相続税路線価(国税庁が毎年7月に公表・公示地価の約80%)を使うのが標準です。固定資産税路線価(市町村・公示比70%)は税制計算用で、銀行は通常使いません。詳しい引き方は国税庁「路線価図・評価倍率表」サイト(rosenka.nta.go.jp)から確認できます。
Q2. 再調達価格の構造別単価は毎年変わりますか?
A. はい。国税庁の「建物の標準的な建築価額表」は毎年更新されます。令和5年版で木造204.1千円/㎡・RC造314.3千円/㎡・SRC造366.7千円/㎡。木造は令和4年の176.2千円/㎡から令和5年の204.1千円/㎡へ、1年で約16%上がりました。最新版を国税庁の確定申告の手引きで確認してください。銀行の独自基準は公表されないので、打診する金融機関に単価を確認するのが確実です。
Q3. 築22年経過した木造アパートの建物評価は完全にゼロですか?
A. 本記事の計算式(残存耐用年数÷法定耐用年数)では、築22年で建物評価は0%になります。ただし銀行の積算評価は各行の独自基準で、基準は公表されていないため、法定耐用年数を過ぎた建物をどう扱うかは打診先に確認する必要があります。税務の減価償却(中古資産の簡便法)も、銀行の評価とは別の物差しです。
Q4. 積算オーバー物件は必ずフルローンが出ますか?
A. 必ずではありません。銀行は積算価格+借入人の属性(年収・職業・自己資金・既存借入)+物件の収益性+エリア特性を総合判断します。積算オーバーは「物件側の評価が高い」という条件にすぎず、属性が弱い場合は積算オーバーでも融資が出ないことがあります。逆に高属性なら積算100%でもフルローンが出るケースもあります。
Q5. 積算価格と路線価評価額は同じものですか?
A. 別物です。路線価評価額は土地のみの評価(路線価×面積×補正率)。積算価格は土地評価額+建物評価額の合計です。「路線価評価額」だけで物件全体を判断するのは、建物価値を完全に無視することになるので注意。築古でも建物評価が残るかどうかは構造と築年数次第です。
Q6. 不整形地の補正率はどうやって判断しますか?
A. 国税庁の「調整率表」に「不整形地補正率表」が載っています。地区区分・地積区分・かげ地割合(想定整形地のうち土地でない部分の割合)で補正率が決まり、普通住宅地区・地積500㎡未満なら、かげ地割合20%で0.94、40%で0.85、65%以上で0.60です(令和8年分)。正確な評価が必要な場面では、税理士や不動産鑑定士に確認してください。
Q7. 関西で積算評価が出やすい銀行はどこですか?
A. 特定の銀行名で言い切れる公表データはありません。積算評価の基準はどの金融機関も公表していないため、同じ物件でも打診先によって評価が分かれます。地元の金融機関を含めて複数に打診し、評価を比べるのが実務です。融資先の選び方は関西の不動産投資ローンの選び方で整理しています。
Q8. 積算価格が物件価格より低い物件は買ってはいけませんか?
A. 一概には言えません。都心の高収益物件・新築マンション・ブランドエリアの物件は積算割れが標準で、収益還元価格+実勢価格で判断します。積算割れでも収益還元価格が物件価格を上回るなら、収益価格重視の金融機関(ノンバンク・一部都銀)で融資を組める可能性があります。「積算で勝てる物件」と「収益で勝てる物件」は別ジャンル──両軸で見極めるのが投資家のスキルです。
📝 まとめ──積算価格を自在に計算できる投資家になる
本記事の要点を8行で再掲します。
| 章 | 結論 |
|---|---|
| §1 積算価格とは | 「もう一度同じ物件を作ったらいくらか」の原価法ベースの積み上げ評価額 |
| §2 計算式 | 土地(路線価×面積×補正)+建物(再調達×延床×残存/法定) |
| §3 再調達価格 | 木造20万/S造28万/RC造31万/SRC造37万円/㎡(国税庁令和5年) |
| §4 法定耐用年数 | 木造22年・軽鉄27年・重鉄34年・RC・SRC造47年 |
| §5 路線価3種 | 銀行融資では相続税路線価(公示比80%)を使用が標準 |
| §6 銀行融資 | 融資額は積算価格の70-80%が基本。積算オーバー物件はフル・オーバーローン候補 |
| §7 3つの評価 | 積算(地方一棟)/収益還元(都心)/実勢(仲介相場)を使い分け |
| §8 形状ペナルティ | 不整形地・旗竿地は最大40%、がけ地は最大47%減額(国税庁の調整率表・普通住宅地区) |
- ①物件チラシで「所在地・土地面積・延床面積・構造・築年数」の5項目を抜き出す
- ②国税庁「路線価図」で所在地の相続税路線価を確認(rosenka.nta.go.jp)
- ③土地評価=路線価×面積×補正率(整形地なら1.00)
- ④建物評価=構造別再調達価格×延床×(残存÷法定耐用)
- ⑤積算合計を出し、銀行融資想定(積算70-80%)と物件価格を比較
📖 この記事の根拠(出典・参考)
- 建物の標準的な建築価額表:国税庁「令和7年分 確定申告の手引き 参考2」(令和5年:木造204.1千円/㎡・S造281.1千円/㎡・RC造314.3千円/㎡・SRC造366.7千円/㎡。建築着工統計の工事費予定額÷床面積)
- 法定耐用年数:減価償却資産の耐用年数等に関する省令 別表第一
- 簡便法による中古資産の耐用年数:国税庁「No.5404 中古資産の耐用年数」
- 相続税路線価:国税庁「路線価図・評価倍率表」rosenka.nta.go.jp(毎年7月公表)
- 公示地価:国土交通省「地価公示」(毎年3月公表)
- 固定資産税路線価:各市区町村「全国地価マップ」(3年に1回評価替)
- 補正率(不整形地・間口狭小・奥行長大・がけ地・特別警戒区域・側方路線):国税庁「令和8年分 土地及び土地の上に存する権利の評価についての調整率表」、財産評価基本通達20〜20-6、質疑応答事例「接道義務を満たしていない宅地の評価」
- 構造別の建築費単価:国土交通省「建築着工統計年報」
- 銀行融資の積算評価基準:各金融機関の基準は公開されることが少なく、本記事の銀行の単価・融資の掛け目は公表資料にもとづかない目安です
- 関西の最高路線価:国税庁「令和8年分の路線価等について」別表(2026年7月1日公表)
- 令和8年分路線価の全国平均の変動率(+2.9%):FP総研「令和8年分の路線価が公表されました」(2026年7月22日)
🔗 あわせて読みたい関連記事
- 不動産投資の物件の見極め方|評価3軸と真の利回りで「買っていい物件」を判断する
- 不動産投資家のオーバーローン完全戦略|フルローン・担保評価・関西地銀の融資実勢
- DSCR・LTV・債務償還年数と決算書の見方|ICR・EBITDA倍率からIRR・CCRまで銀行格付け攻略【2026年】
- 関西の不動産投資ローン|京都銀行・関西みらい・池田泉州・京都中央信金・大阪信金の地銀信金選定と金利タイプ・借換損益分岐
- 不動産投資が節税にならない理由と罠|減価償却の出口・赤字節税・融資への影響・小規模企業共済
- 旧耐震・新耐震・2000年基準の違いと中古木造の見分け方|新耐震でも危ない木造の判断軸
- 大家の賃貸管理は大変?賃貸経営でやることの全体像|募集・入居審査・契約・退去精算の6工程と自主管理・委託の分かれ道
- 不動産の囲い込みとは?見抜き方と売主の対策|レインズ登録証明書・取引状況の確認方法と2025年の宅建業法改正
コメント