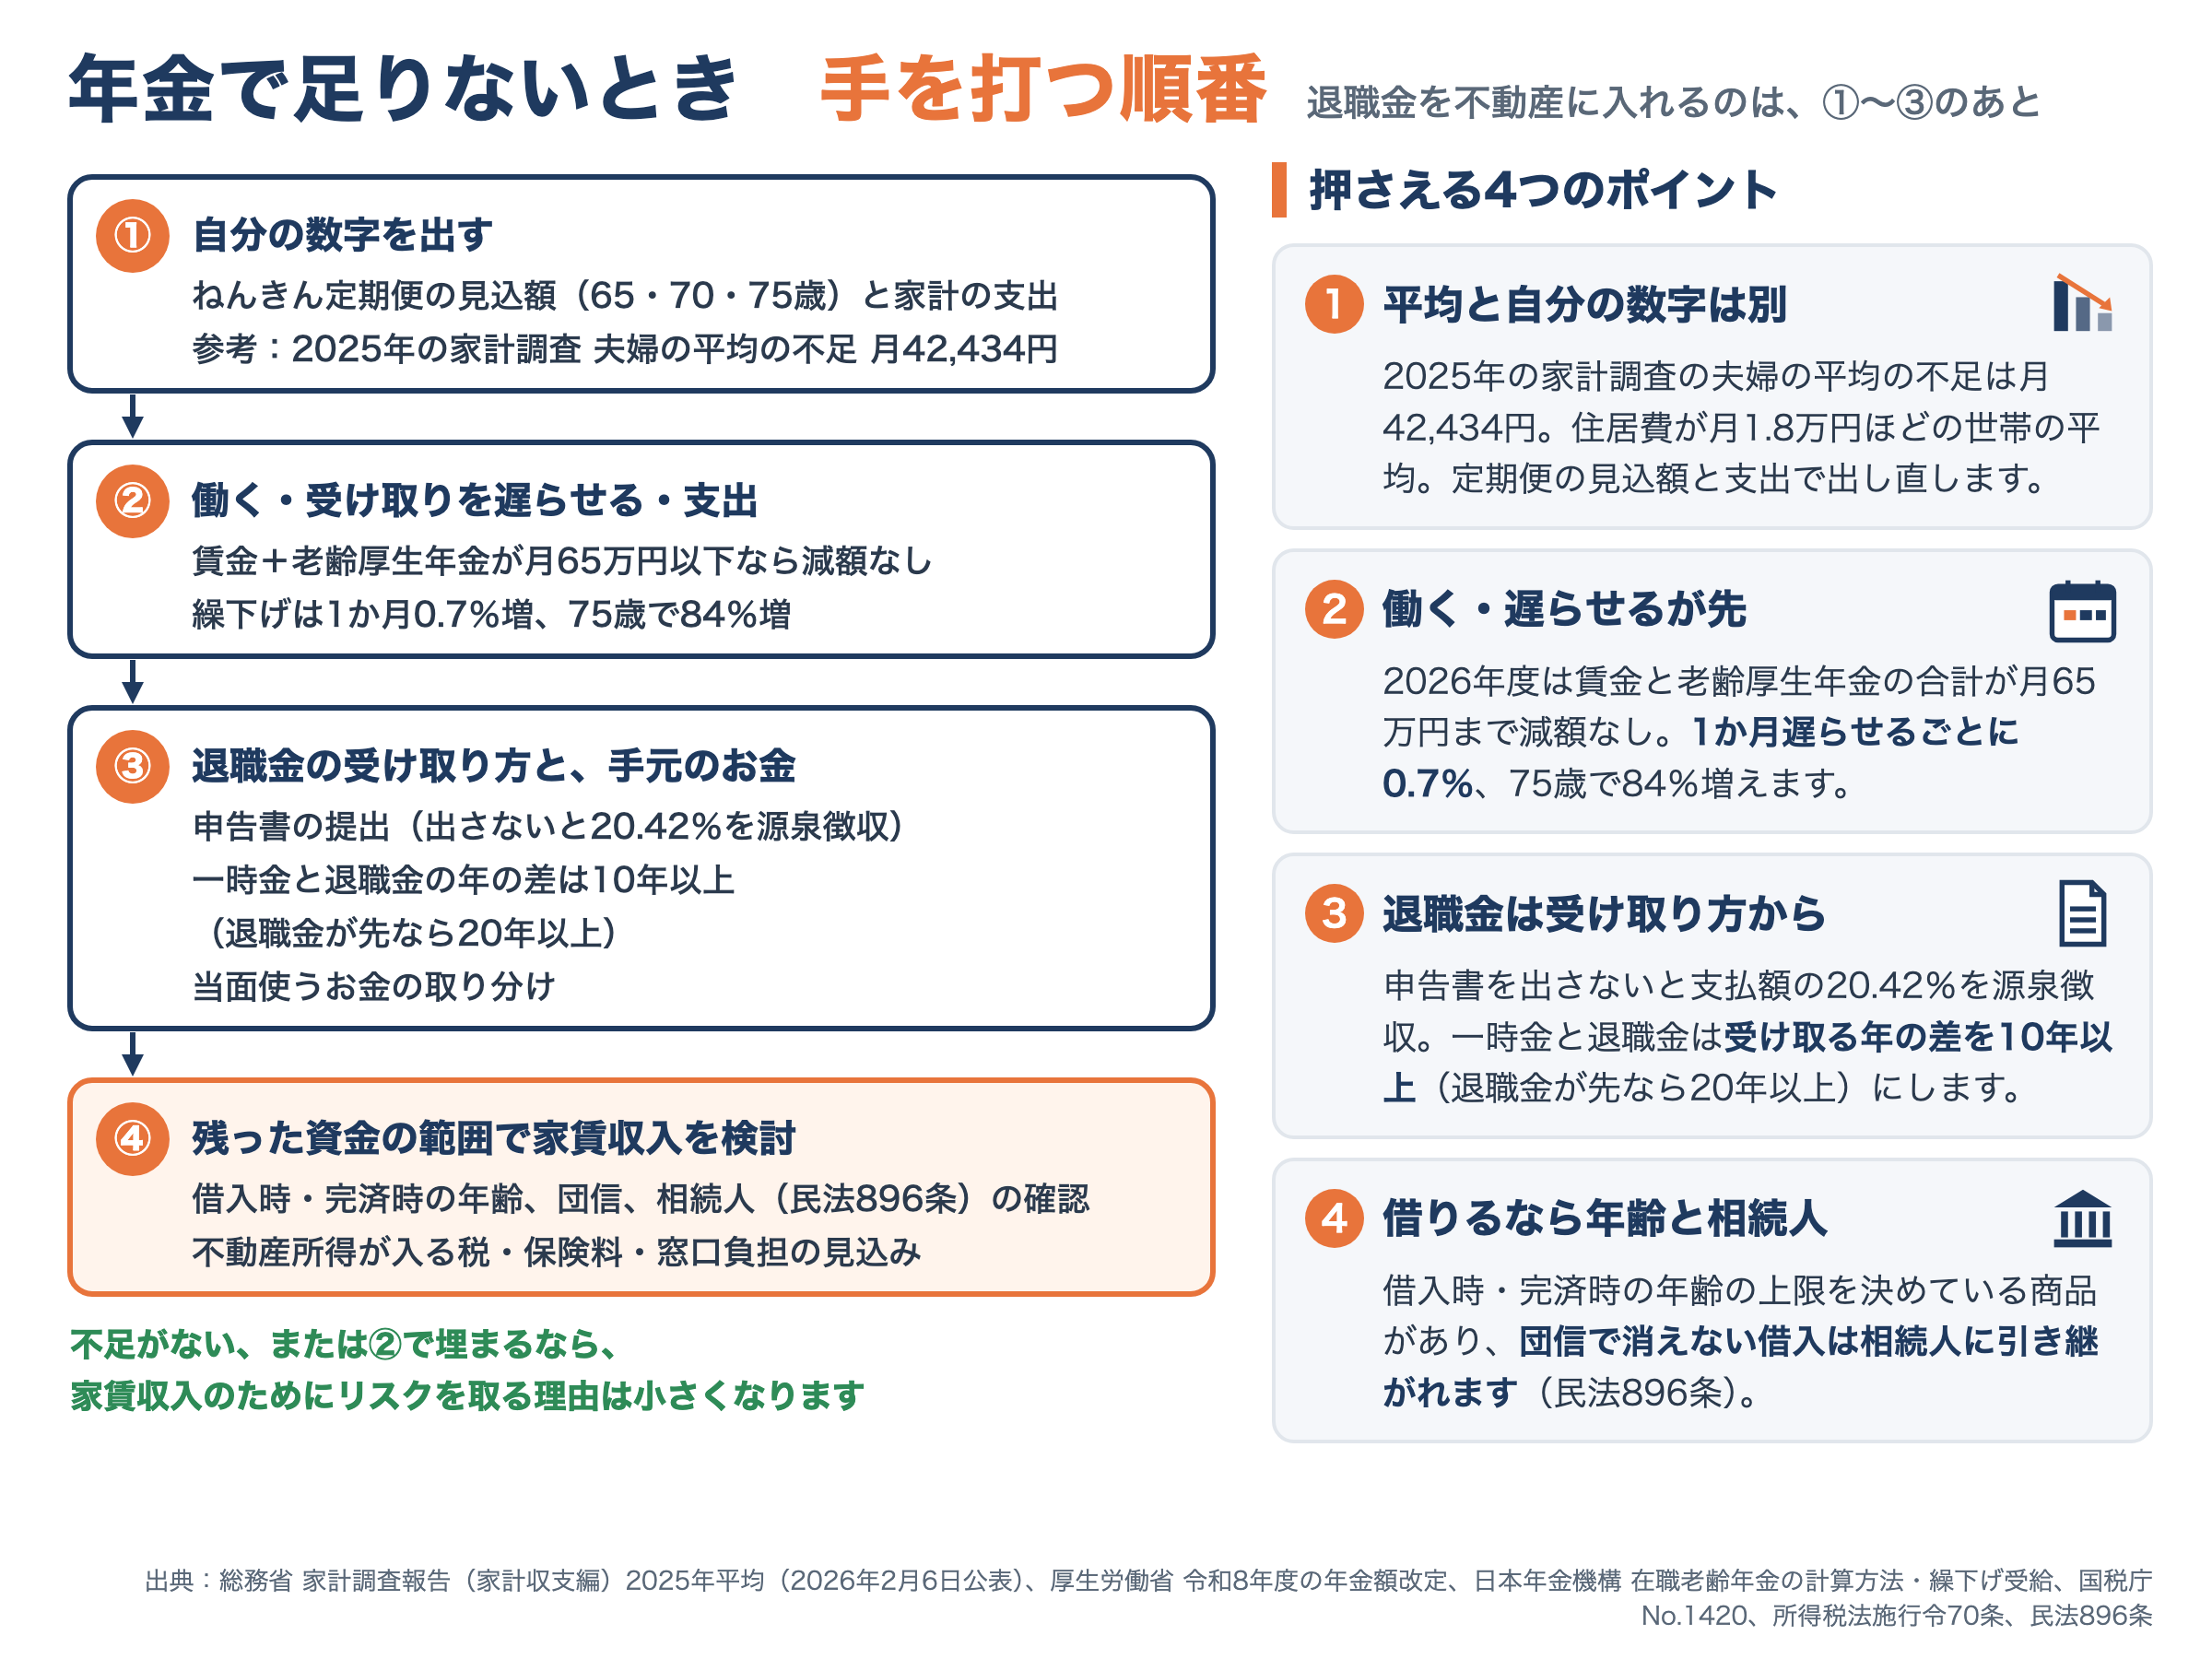
「年金だけで生活できるか」は、平均ではなく、自分の年金見込額と支出で決まります。総務省の家計調査(2025年平均・2026年2月6日公表)では、65歳以上の夫婦のみの無職世帯で、税・社会保険料を引いた可処分所得221,544円に対して消費支出が263,979円で、平均で月42,434円の不足でした。不足を埋める順番は、①自分の数字を出す→②働き方・年金の受け取り開始時期・支出で埋める→③退職金の受け取り方と手元に残すお金を決める→④残った資金の範囲で家賃収入を検討する、です。
ねんきん定期便の見込額・生活費・退職金と、不動産に入れた場合の家賃の手取りを入れると、何歳まで資金が持つかの年表が出る老後の家計シート(Excel・登録不要)は、1章の手順で使えます。
- 年金の見込額と生活費を比べて、何歳まで資金が持つかを数字で確かめたい50代・60代の方
- 退職金とiDeCo・企業型DCの一時金を、どの順番で受け取るか決める前の方
- 退職金を頭金にして区分マンションやアパートを買うよう勧められている方
- 60代から借りる場合の年齢の上限・団信・相続人への影響を知りたい方
- 家賃収入が増えたときの税金・保険料・医療費の窓口負担の変化を先に知りたい方
- 老後の家計シートは、年金・働く収入・生活費・退職金の手取りと、不動産に入れた場合の家賃の手取りから、資金が手元に残す額を下回る年齢を、入れない場合と並べて出します。
- 2025年の家計調査では、65歳以上の夫婦のみの無職世帯の平均で月42,434円の不足です。平均なので、ねんきん定期便の見込額と自分の支出で出し直します。
- 退職所得は(退職金-退職所得控除)×1/2です。「退職所得の受給に関する申告書」を出さないと支払額の20.42%が源泉徴収され、確定申告で精算するまで戻りません。
- 家賃収入から経費を引いた不動産所得は、所得税・住民税に加えて、国民健康保険料・後期高齢者医療の保険料の計算や、医療費の窓口負担の判定にも入ります。
- 老後は毎月十数万円足りないと聞いて、退職金で家賃収入を作らないと困ると思っていませんか
- 退職金とiDeCoの一時金は、5年あければ両方の控除を満額使えると思っていませんか
- 年金の繰下げと、退職金を頭金に入れることは、別々に決めてよいと思っていませんか
- 家賃収入は年金を減らさないので、ほかにも影響はないと思っていませんか
- 自分の見込額と支出で、資金が何歳まで持つかを年表で出せます
- 受け取る順番ごとに、控除の調整を避けるのに要る年の差(10年・20年)が分かります
- 繰下げで年金を待つ期間と頭金が同じ手元資金を使うと分かり、両方を年表で見比べて決められます
- 不動産所得が税金・保険料・窓口負担に入ると分かり、手取りで判断できます
📥 1. 老後の家計シートの使い方:何歳まで資金が持つかを年表で出します
シートはExcel(.xlsx)の2枚(①入力と結果、②年表)で、数式が入っています。黄色のセルに入力すると、青のセルに結果が出ます。
- 手順1 老後の家計シート(Excel)の表Aに、ねんきん定期便の見込額(夫婦分の月額)と受け取り始める年齢、働く収入、生活費、預貯金、手元に残しておく額(医療・介護・修繕の備え)を入れます(2・3章)。
- 手順2 表Bに退職金の額面と勤続年数を入れると、退職所得控除・所得税・住民税を引いた手取りが出ます(4章)。
- 手順3 表Cに不動産に入れる自己資金・借入・金利・返済期間・満室の年間賃料・空室率・経費率を入れると、返済額と完済時の年齢、家賃の手取りが出ます(5・6章)。
- 手順4 表Dと②年表に、資金が手元に残す額を下回る年齢が、不動産に入れない場合と入れる場合で並びます。今の年齢から40年分です。
家計の初期値は2025年の家計調査の平均で、年金を受け取り働いていない年の月の差し引きは−42,434円になります。それ以外の仮の値(60歳、退職金2,500万円、60歳で自己資金1,000万円と借入950万円で満室の年間賃料150万円の物件など)では、入れる・入れないのどちらも100歳まで手元に残す額(300万円)を下回りません。ところが、年金を70歳から受け取る(42%増)と、入れない場合は下回らないのに、60歳で1,000万円を頭金に入れると、年金を待つ間に資金が減り、69歳で手元に残す額を下回ります。繰下げで年金を待つ期間と頭金は同じ手元資金を使うので、受け取り始める年齢と頭金の額を変えて年表を見比べます。
シートは在職老齢年金の支給停止・加給年金・iDeCoの一時金との調整を入れていない簡単な計算で、税と保険料の率は自分で入れる値です。
📊 2. 年金だけで足りるかは、平均ではなく自分の数字で決まります
総務省の家計調査の年平均の結果には、65歳以上の夫婦のみの無職世帯と、65歳以上の単身無職世帯の家計収支が載っています。最新の2025年平均(2026年2月6日公表)は次のとおりです(金額は四捨五入のため、差し引きが1円合わないことがあります)。
| 項目(月平均) | 夫婦のみの無職世帯(65歳以上) | 単身無職世帯(65歳以上) |
|---|---|---|
| 実収入(うち社会保障給付) | 254,395円(228,614円) | 131,456円(120,212円) |
| 非消費支出(税・社会保険料) | 32,850円 | 12,990円 |
| 可処分所得 | 221,544円 | 118,465円 |
| 消費支出 | 263,979円 | 148,445円 |
| 不足(可処分所得-消費支出) | 42,434円 | 29,980円 |
この平均には前提があります。65歳以上の無職世帯(二人以上)の持家率は95.5%で、夫婦世帯の住居費は月17,739円です。家賃を払う世帯や、年金額が平均と違う世帯では、不足額も変わります。2019年の金融庁の報告書にある2,000万円も、当時の平均の不足約5万円が20〜30年続いた場合の計算です(Q1)。
年金額も人によって大きく違います(令和8年度の国民年金の満額は1人分で月70,608円。厚生労働省)。自分の額は、50歳以上のねんきん定期便に載る、65歳からの見込額と70歳・75歳まで遅らせた場合の見込額で確かめます。この見込額は、60歳未満なら60歳まで今と同じ条件で加入すると仮定した額です。

- ねんきん定期便の65歳からの見込額(70歳・75歳まで遅らせた額も載っています)
- 今の家計の支出(住居費・交通・通信・交際費など、年金生活で変わる項目)
- 退職金と預貯金のうち、当面使う予定のない額
不足があると分かったら、埋める順番は次の図のとおりです。
🧭 3. 先に検討するのは、働く・受け取りを遅らせる・支出の3つ
働きながら老齢厚生年金を受け取るときの在職老齢年金は、2026年4月から基準が上がりました。日本年金機構の計算式では、老齢厚生年金の基本月額と、賃金から出す総報酬月額相当額(標準報酬月額+直近1年の標準賞与額÷12)の合計が月65万円(令和8年度の支給停止調整額)以下なら全額支給で、超えた分の半額が止まります。老齢基礎年金は止まりません。家賃収入はこの計算に入りません(Q2)。
受け取り開始を遅らせる繰下げは、65歳に達した月から1か月遅らせるごとに0.7%増え、75歳まで遅らせると84%増えます(昭和27年4月1日以前生まれの方などは最大42%)。老齢基礎年金と老齢厚生年金は別々に繰り下げられます。
| 受け取り開始 | 増額率 | 仮に65歳の見込額が月15万円なら |
|---|---|---|
| 65歳 | 0% | 15.0万円 |
| 68歳 | 25.2% | 約18.8万円 |
| 70歳 | 42.0% | 21.3万円 |
| 75歳 | 84.0% | 27.6万円 |
繰り下げている年金は待っている間は入らないので、その間の生活費は働く収入か預貯金で賄います。また、繰下げ待機期間中は加給年金額や振替加算を受け取れず、これらは増額の対象にもなりません。働いていて在職老齢年金で止まる部分も増額されません。増えた年金も、税金や医療保険・介護保険の保険料・自己負担に影響する場合があります(日本年金機構)。
支出は、家計調査の夫婦世帯の内訳(食料29.9%、交通・通信11.9%、教養娯楽10.1%、交際費8.8%)と自分の家計を並べると、見直す場所が見えます。資産形成の順番は不動産投資と資産形成の全体像に書きました。
💴 4. 退職金は受け取り方で手取りが変わります(2026年1月からの受取順の改正)
退職金の税金は、原則として、ほかの所得と分けて計算します。退職所得の金額は(収入金額-退職所得控除額)×1/2で、退職所得控除は勤続20年以下なら40万円×勤続年数(80万円に満たないときは80万円)、20年超なら800万円+70万円×(勤続年数-20年)です。退職金の額が退職所得控除額以下なら、退職所得はゼロです(役員等の勤続5年以下などは計算が違います)。
退職金を受け取る前に「退職所得の受給に関する申告書」を出すと、支払の時点で退職所得に応じた税額が源泉徴収され、原則として確定申告は要りません。出さないと支払額の20.42%が源泉徴収され、確定申告で精算するまで手元に戻りません。仮に勤続38年・退職金2,500万円なら、退職所得は(2,500万円-2,060万円)×1/2=220万円で、申告書を出せば所得税と復興特別所得税が125,072円(国税庁の速算表)、住民税が220,000円(道府県民税4%と市町村民税6%の分離課税)、手取りは24,654,928円です(シートの表B)。申告書を出さないと510.5万円が先に引かれます。頭金の額は、この精算が済んでから決めます。
iDeCoや企業型DCの一時金も、税金の上は退職所得とみなされ、退職金と同じ退職所得控除の仕組みを使います。受け取る年が近いと、勤続期間と加入期間が重なる部分の控除が差し引かれます(所得税法施行令70条)。2026年1月1日以後に受け取る一時金から、この期間が延びました。シートはこの調整を入れていないので、両方を受け取る人は次の表で年の差を確かめます。
| 受け取る順番 | 控除が調整される範囲(施行令70条1項2号) | 調整を避けるには |
|---|---|---|
| iDeCo・企業型DCの一時金(2026年1月1日以後)→ 退職金 | 退職金を受け取る年の前年以前9年内に受け取った一時金(ロ) | 受け取る年の差を10年以上にします |
| iDeCo・企業型DCの一時金(2025年までに受取済み)→ 退職金 | 前年以前4年内(イ) | 受け取る年の差を5年以上にします |
| 退職金 → iDeCo・企業型DCの一時金 | 一時金を受け取る年の前年以前19年内に受け取った退職金(ハ) | 受け取る年の差を20年以上にします |
「前年以前9年内」は、退職金を受け取る年の前年から9年さかのぼる範囲なので、一時金と退職金を受け取る年の差が10年以上なら調整の対象から外れます。退職金が先の順番も、調整を避けるには差が20年以上要ります。ただし、iDeCoは75歳になるまでに受け取りを始める決まりなので(iDeCo公式)、たとえば60歳で退職金を受け取ると、20年あけて一時金で受け取ることはできません。
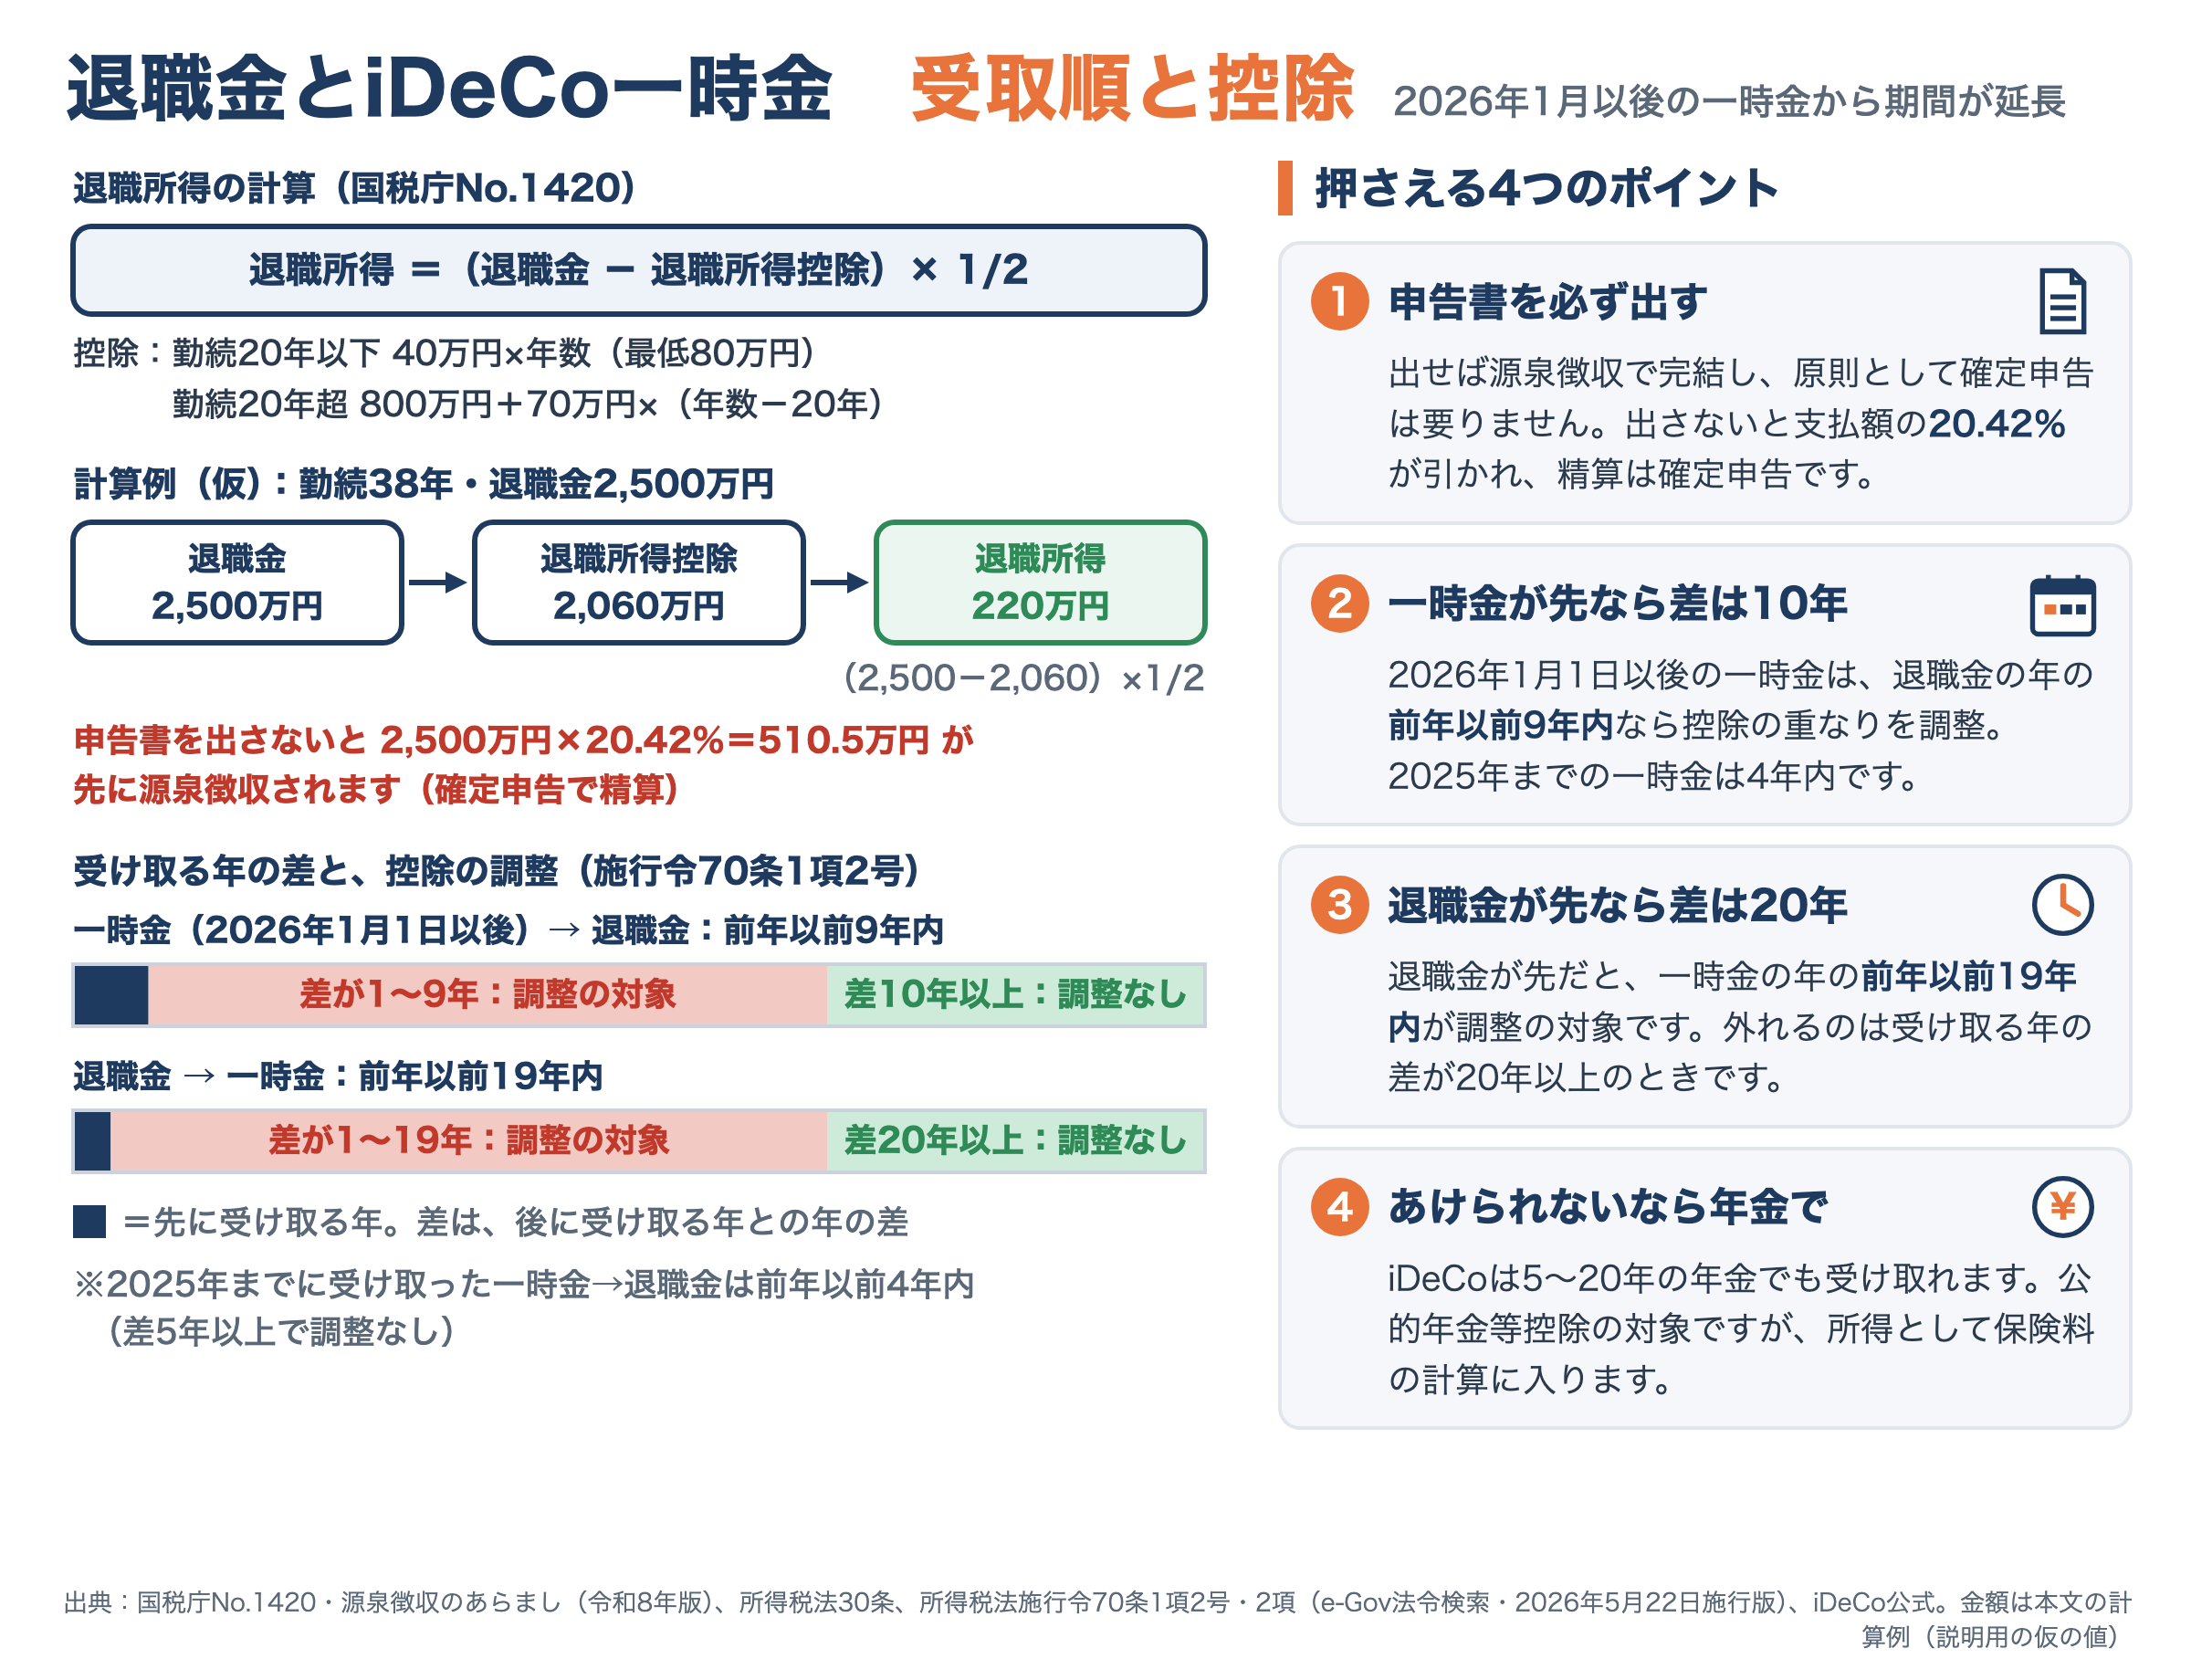
あけられないときは、iDeCoを5年以上20年以下の年金で受け取る方法があります(iDeCo公式)。年金で受け取る分は公的年金等として公的年金等控除の対象ですが、所得として6章の保険料の計算にも入ります。資産管理法人を持つ場合の受け取り方の組み立てはiDeCoの逃げ切れない出口戦略に書きました。
🏦 5. 退職金を頭金に入れる前の4つの落とし穴
💰 ① 当面使うお金を分ける前に、頭金を決めること
金融経済教育推進機構(J-FLEC)の教材は、投資を「無理のない範囲(当面使う予定のないお金)で行いましょう」としています。不動産は1室・1棟の単位で売るので、預貯金のように必要な額だけを取り崩すことはできません。繰下げで年金を待つ期間の生活費と、医療・介護・自宅の修繕に残すお金を先に分け、残りから頭金を考えるのが順番で、シートの「手元に残しておく額」がこの線です。
📅 ② 借りられる年齢と、完済時の年齢
金融機関が公表している投資用ローンの商品説明書には、年齢の上限を定めたものがあります。例えば、借入時は満70歳の誕生日まで・完済時は満80歳の誕生日までとする商品(2026年10月1日現在)があります。完済時80歳が上限なら、62歳で借りた場合の期間は最長18年です。シートは完済時に80歳を超えると知らせるので、自分の年齢で期間を確かめてから物件を探します。
🛡 ③ 団信で消えない借入は、相続人に残ります
民法896条は「相続人は、相続開始の時から、被相続人の財産に属した一切の権利義務を承継する」と定めていて、ローンの返済義務も引き継がれます(相続放棄をすれば引き継ぎません。民法939条)。投資用ローンには、団信の加入を原則とする商品(加入すると金利が年0.3%上乗せ)と任意の商品があり、年齢上団信に入れない場合に、法定相続人全員から確認書を求める商品もあります。この商品は責任財産限定特約型で、説明書には「担保設定した担保物件の範囲を超えて弁済を請求することはありません」とあります。団信なしで借りる場合の考え方は不動産投資ローンは団信なしで借りてよいかに、契約書の団信・連帯保証の条項は不動産投資の銀行融資|稟議書・事業計画書・必要書類・属性評価・物件評価の実務に書きました。
🗣 ④ 「年金代わり」「家賃保証」の言葉で決めること
宅地建物取引業法47条の2は、勧誘の際に「利益を生ずることが確実であると誤解させるべき断定的判断を提供する行為」を禁じ、施行規則16条の11は、正当な理由なく判断に必要な時間を与えないことや、断った後も勧誘を続けることを禁じています。サブリース(一括借上げ)の広告で「家賃保証」とうたう場合も、国土交通省は、その文言の近くに借地借家法32条により家賃が減額されることがある旨を表示する必要があるとしています。営業トークの検算は不動産投資の未公開物件・水面下物件の探し方|回ってくる投資家の条件と怪しい案件の見分け方に、サブリースの家賃減額への対処はサブリースは解約できない?に書きました。
- 「年金代わりになる」「家賃保証だから安心」と言われ、その日のうちに申込みを求められています
- 借入の完済時の年齢と、団信に入れない場合の扱いを、商品説明書で確かめていません
- 当面の生活費と医療・介護・修繕に残す額より先に、頭金の額が決まっています
🧾 6. 家賃収入は、税金・保険料・医療費の窓口負担の計算に入ります
家賃収入から経費を引いた不動産所得は、年金(公的年金等の雑所得)と合わせて総所得金額になり(所得税法22条)、住民税は前年の所得で決まります(地方税法313条)。次の項目に関係します。
| 項目 | 家賃収入(不動産所得)との関係 | 出典 |
|---|---|---|
| 所得税の確定申告 | 公的年金等の収入が400万円以下で、その全部が源泉徴収の対象であり、年金以外の所得が20万円以下なら申告は不要です。不動産所得が20万円を超えるとこの条件から外れます | 所得税法121条3項、国税庁No.1600 |
| 国民健康保険料(74歳まで) | 所得割は、基礎控除後の総所得金額等に按分して計算します。固定資産税額などに按分する資産割を設ける市町村もあります | 国民健康保険法施行令29条の7(保険税の市町村は地方税法703条の4) |
| 家族の健康保険の被扶養者になっている場合 | 60歳以上の被扶養者の収入要件は年間収入180万円未満(同居なら被保険者の収入の半分未満)で、公的年金も収入に含みます。不動産収入がある場合は直近の確定申告書の写しを添えて判定を受けます | 日本年金機構 |
| 後期高齢者医療の保険料(75歳以上) | 均等割と所得割で、令和8・9年度の全国平均(医療分)は均等割が年56,083円、所得割率が10.17%です。令和8年度は別に子ども分(均等割年1,351円・所得割率0.25%)が加わります | 厚生労働省(2026年4月10日) |
| 医療費の窓口負担 | 70〜74歳は2割、75歳以上は1割で、所得が多いと2割・3割になります。現役並み所得(3割)は課税所得145万円以上(収入の要件もあります)、75歳以上の2割は課税所得28万円以上かつ年金収入+その他の合計所得金額が単身200万円以上・複数320万円以上です | 厚生労働省 |
仮に所得割の対象になる所得が年50万円増えると、後期高齢者医療の令和8年度の所得割率の全国平均(医療分10.17%と子ども分0.25%の計10.42%)を当てはめて、保険料は年約5.2万円増える計算です(実際の率は加入する広域連合が決めます)。シートの税・保険料の率の初期値はこの10.42%で、所得税・住民税は入っていないので、自分の率に置き換えます。家賃収入を検討するときは、税金と保険料を引いた後の手取りで、同じく手取りで見た働く・繰下げと比べるのが順番です。不動産所得の計算と申告は不動産投資の確定申告と税金の全体像にまとめています。
- ☐ ねんきん定期便で、65歳・70歳・75歳から受け取る場合の見込額を確かめました。
- ☐ 家計の支出を、家計調査の内訳(食料・住居・交通・通信・交際費など)と並べて見直しました。
- ☐ 「退職所得の受給に関する申告書」を出す準備をし、iDeCo・企業型DCの一時金と受け取る年の差を決めました。
- ☐ 当面の生活費と、医療・介護・自宅の修繕に残す額を、退職金と預貯金から先に分けました。
- ☐ 借りる場合は、商品説明書で借入時・完済時の年齢、団信の条件、団信に入れない場合の扱いを確かめました。
- ☐ 不動産所得が増えたときの所得税・住民税・保険料・窓口負担を見込み、シートの年表で入れない場合と比べました。
→ 1つでも確かめていない項目があれば、頭金の額を決める前にその項目から進めます
❓ 7. よくある質問
Q1. 老後資金は2,000万円必要ですか?
A. 2,000万円は、2019年の金融庁の報告書が、夫65歳以上・妻60歳以上の夫婦のみの無職世帯の平均の不足額約5万円が20〜30年続く場合として示した1,300万〜2,000万円の上限です。同じ報告書は「不足額は各々の収入・支出の状況やライフスタイル等によって大きく異なる」としています。2025年の家計調査の平均(65歳以上の夫婦のみの無職世帯。報告書とは世帯の区切りが違います)で同じ計算をすると20年で約1,018万円、30年で約1,528万円で、これも平均なので、シートに自分の見込額と支出を入れて出し直します。
Q2. 家賃収入があると年金は減りますか?
A. 在職老齢年金で減ることはありません。計算に使うのは老齢厚生年金の基本月額と、厚生年金に加入して働く勤め先の標準報酬月額・標準賞与額から出す総報酬月額相当額だからです。ただし、家賃収入を法人で受け、その法人から役員報酬を受け取って厚生年金に加入している場合は、その報酬が総報酬月額相当額に入ります(法人の事業所は事業主のみでも厚生年金の適用事業所です)。また、家賃収入は年金とは別に、税金・保険料・窓口負担の計算に入ります(6章)。
Q3. iDeCoの一時金と退職金は、何年あければ控除が重なりませんか?
A. 2026年1月1日以後に受け取るiDeCo・企業型DCの一時金を先にする場合は、退職金を受け取る年の前年以前9年内に入らないよう、受け取る年の差を10年以上にします(2025年までに受け取った一時金は前年以前4年内)。退職金を先にする場合は前年以前19年内なので、差は20年以上要ります。iDeCoは75歳になるまでに受け取りを始めるので、60歳で退職金を受け取る場合は20年あけられず、5〜20年の年金で受け取る方法があります。
Q4. 退職金で現金一括購入なら安全ですか?
A. 借入と団信の問題はなくなりますが、空室や修繕の出費、売るときの価格の変動は残り、預貯金のように必要な額だけを取り崩すことはできません。金融庁の報告書も、平均の不足額の計算に介護費用や住宅リフォーム費用などの特別な支出を含めていないと断っています。一括で入れる額は、当面使う予定のないお金の範囲にとどめます。
📝 8. まとめ――退職金を不動産に入れる前に守る順番
年金だけで足りるかは、平均ではなく自分の見込額と支出で決まります。2025年の家計調査の平均は夫婦で月42,434円の不足ですが、住居費が月1.8万円ほどの世帯の平均で、不足しない世帯もあります。埋める手段は、働く(2026年度は賃金と老齢厚生年金の合計が月65万円まで減額なし)、受け取りを遅らせる(1か月0.7%、75歳で84%増)、支出の見直しが先です。
退職金は申告書を出し、iDeCo・企業型DCの一時金とは受け取る年の差を10年以上(退職金が先なら20年以上)にできるかを決めます。そのうえで当面使うお金を分け、借りるなら年齢の上限・団信・相続人を商品説明書で確かめ、税金と保険料を引いた家賃の手取りで判断します。
老後の家計シートの年表で、繰下げの年齢と頭金の額を変えながら、入れない場合と入れる場合を並べると、退職金を頭金に入れるのは、ここまでが済んで、当面使う予定のないお金が残ったときだけという順番を数字で確かめられます。
📖 この記事の根拠(出典・参考)
- 総務省統計局:家計調査報告(家計収支編)2025年(令和7年)平均結果の概要(2025年平均の公表は2026年2月6日、概要PDFの掲載は2026年3月10日)
- 金融庁:金融審議会 市場ワーキング・グループ報告書「高齢社会における資産形成・管理」(令和元年6月3日)
- 厚生労働省:令和8年度の年金額改定についてお知らせします(2026年1月23日)/後期高齢者の窓口負担割合の変更等/第201回社会保障審議会医療保険部会 資料2(2025年10月23日)/後期高齢者医療制度の令和8・9年度の保険料率について(2026年4月10日)
- 日本年金機構:在職老齢年金の計算方法/年金の繰下げ受給/令和8年度「ねんきん定期便」(ハガキ)の見方(50歳以上の方)/適用事業所と被保険者/従業員が家族を被扶養者にするとき
- 国税庁:No.1420 退職金を受け取ったとき(退職所得)/No.2260 所得税の税率(令和8年4月1日現在)/No.1600 公的年金等の課税関係/源泉徴収のあらまし(令和8年版)税制改正等の内容
- 法令(e-Gov法令検索):所得税法 22条・30条・31条・35条・121条3項/所得税法施行令 70条1項2号・2項・72条3項7号・82条の2第2項6号/地方税法 50条の4・313条・328条の3・703条の4/国民健康保険法施行令 29条の7/高齢者の医療の確保に関する法律施行令 18条/民法 896条・939条/宅地建物取引業法 47条の2/宅地建物取引業法施行規則 16条の11
- iDeCo公式(国民年金基金連合会):iDeCoの加入資格・掛金・受取方法等
- 住宅金融支援機構:新機構団信の加入要件・保障内容
- 国土交通省:賃貸住宅管理業法ポータル よくある質問(「家賃保証」の表示と借地借家法32条)
- 金融経済教育推進機構(J-FLEC):リタイア前後に知っておきたいお金の話(ベテラン層向け・2026年6月版)
- 金融機関の商品説明書:投資用ローンの年齢条件・団信の扱い・責任財産限定特約の例(2026年10月1日現在の銀行の商品説明書、取扱期間2026年4月〜2027年3月の信用組合の商品案内/金融機関名は割愛)
- 本文の計算例とシートの初期値:家計の初期値は2025年家計調査の平均、それ以外と繰下げ・退職金・保険料の計算例は説明用の仮の値です
🔗 あわせて読みたい関連記事
- 不動産投資と資産形成の全体像|何から始める?お金の順番・自分に合う進め方・他の投資との組み合わせ
- 不動産投資と資産形成の全体像|何から始める?お金の順番・自分に合う進め方・他の投資との組み合わせ
- iDeCoの逃げ切れない出口戦略|10年・19年ルール/みなし勤続年数/資産管理法人4制度の重複設計【2026年最新】
- 不動産投資ローンは団信なしで借りてよいか|団信の記載を書類で確かめる方法と、上乗せ0.3%を残高で計算した例
- 不動産投資をやめたい時の判断基準|続ける・減らす・売るを数字で決める手順と、残債・売却損・税金の実務
関西の不動産投資家。賃貸経営の体験と、法令・公的機関の資料をもとに、税務・融資・賃貸経営・法人運営の実務ガイドを発信しています。
コメント