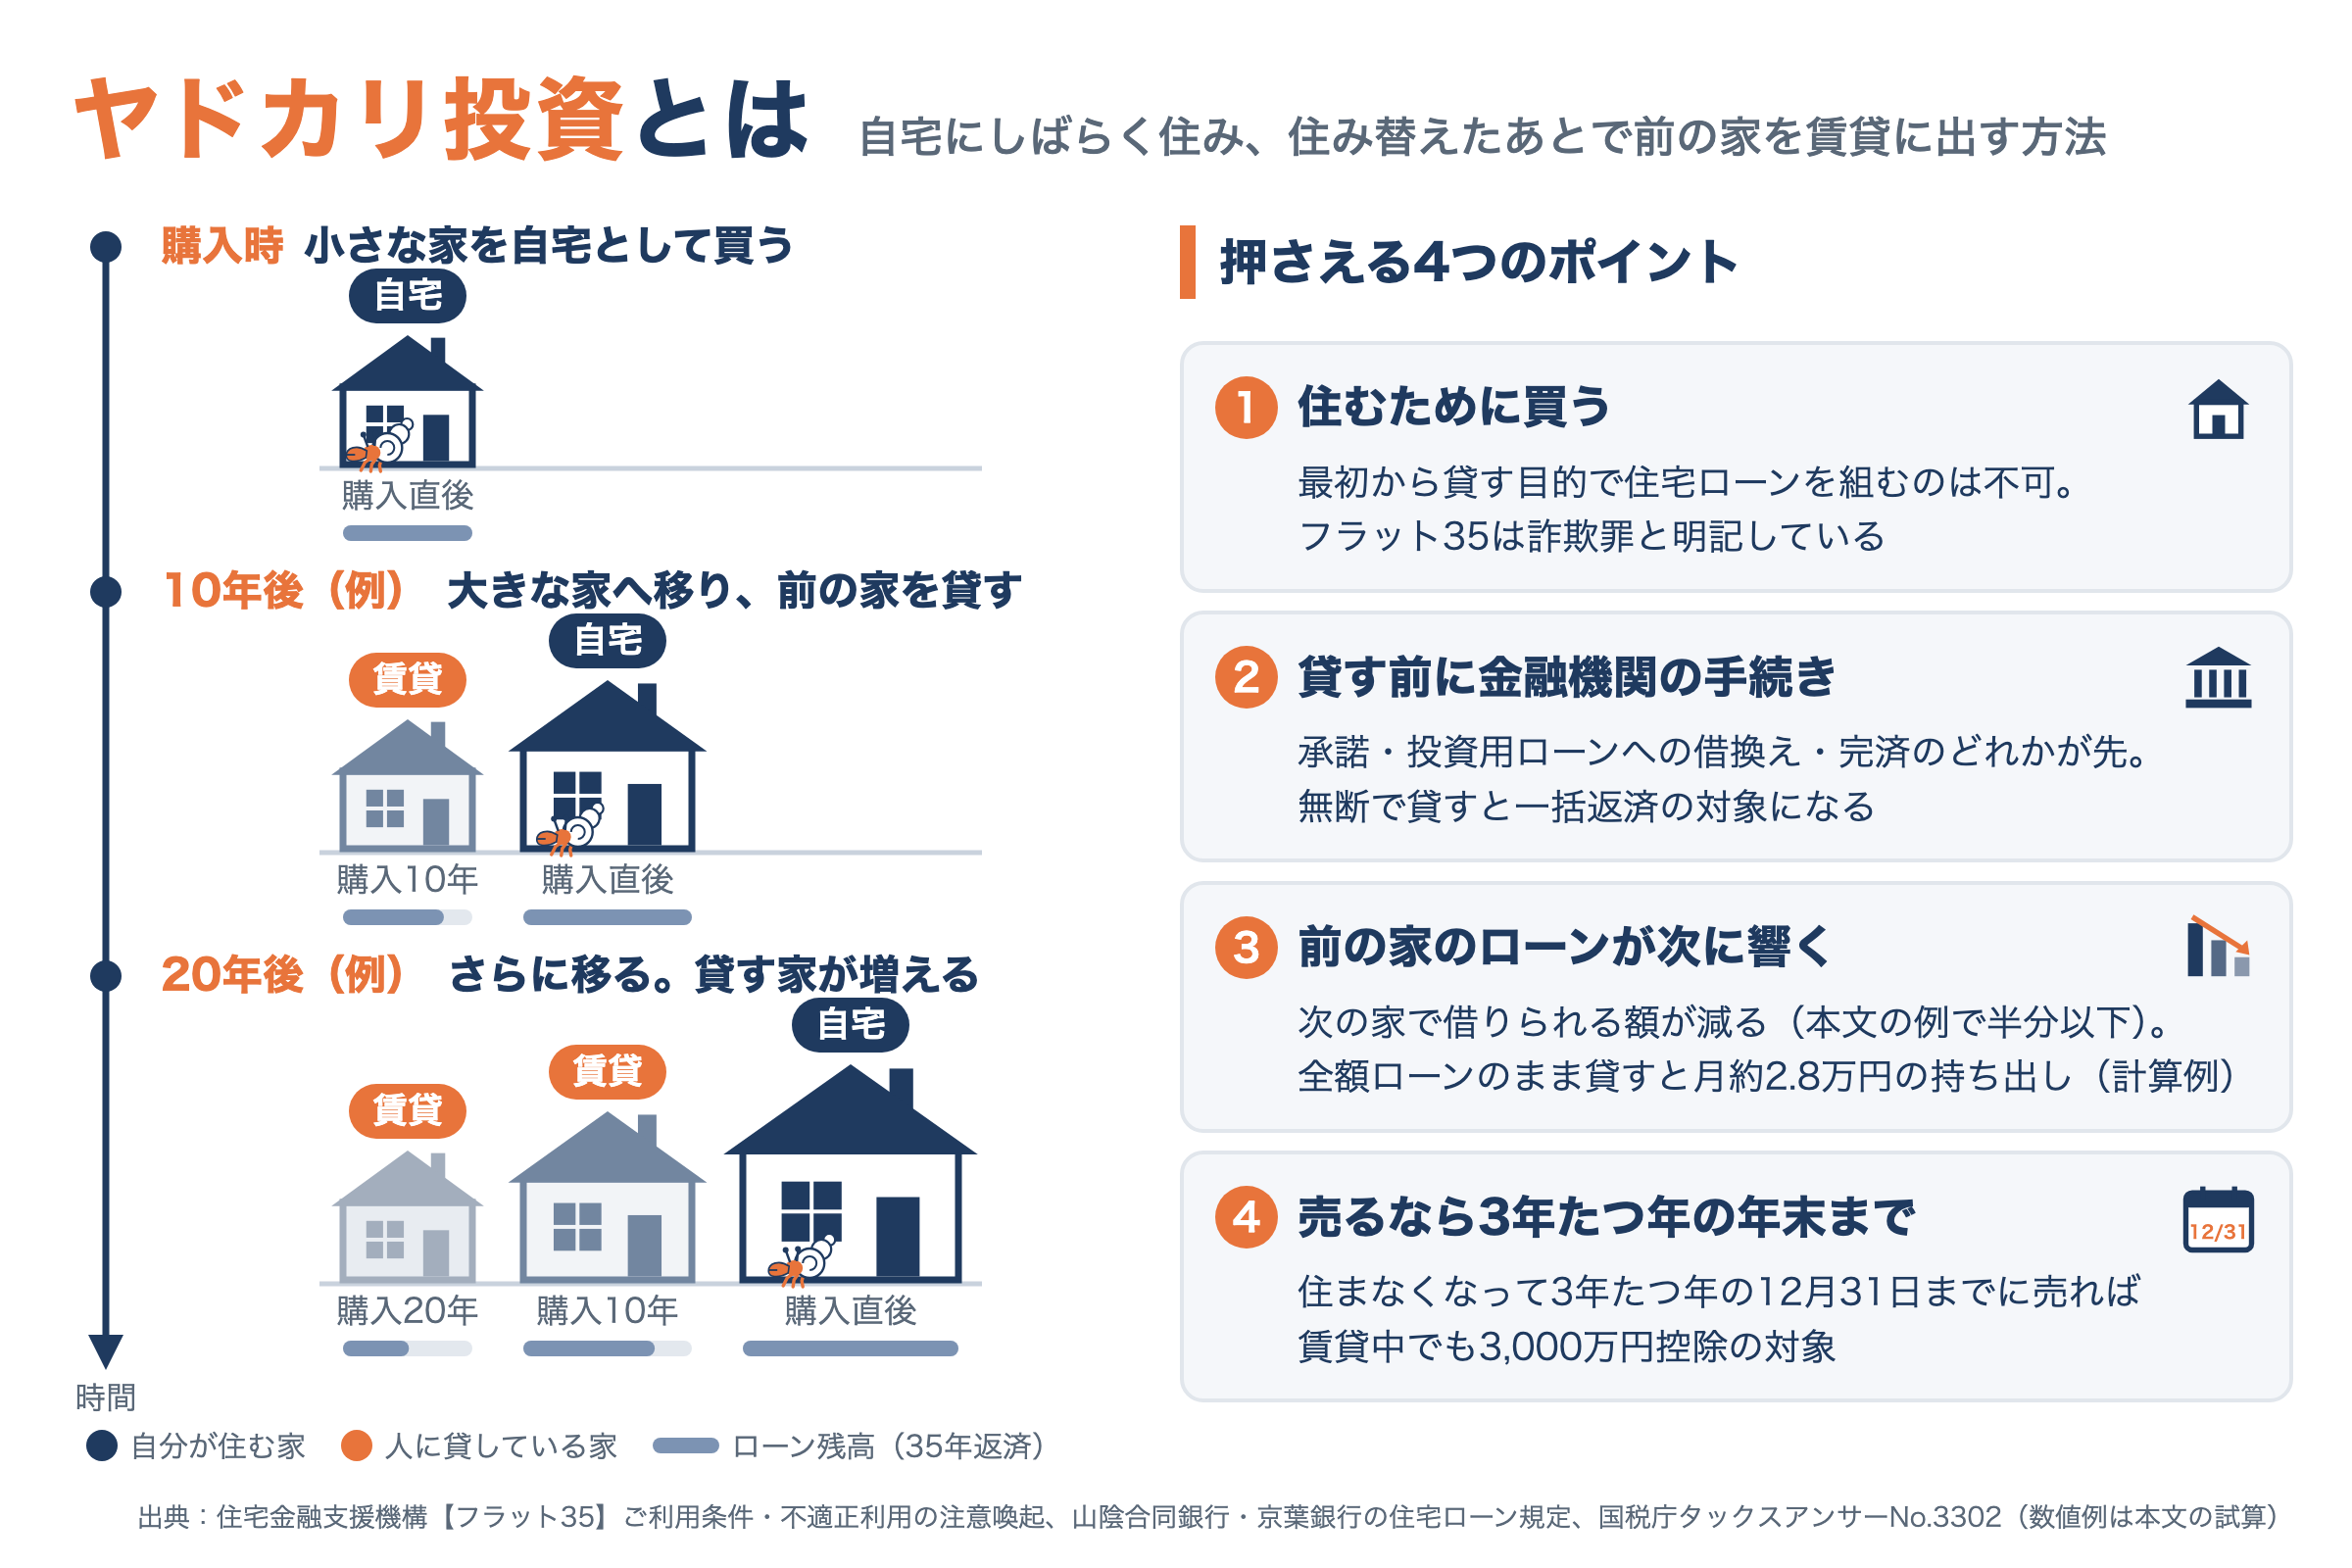
住宅ローンで買った自宅にしばらく住み、住み替えたあとで前の家を賃貸に出す――いわゆる「ヤドカリ投資」を考えたときに最初に確かめるべきなのは、住宅ローン返済中に自宅を賃貸に出すのは違法なのか、契約違反なのかという点です。この記事では、住宅金融支援機構(フラット35)と銀行が公開している規定、国税庁のタックスアンサーをもとに、貸してよい条件と手順、住宅ローン控除・3,000万円控除への影響を整理します。
先に答えを書くと、金融機関の承諾を得る・投資用ローンに借り換える・完済する、のいずれかを経れば、前の家を貸すこと自体は問題になりません。一方で、返済中に無断で貸すのは住宅ローンの契約違反で、残りを一括で返すよう求められる理由になります。さらに、最初から住むつもりがないのに住宅ローンを申し込むことについて、フラット35の公式サイトは「犯罪(詐欺罪)」と明記しています。
- 住み替えで空く自宅を、住宅ローンを返しながら賃貸に出したい方
- 転勤が決まり、家族ごと引っ越すか単身赴任かで迷っている方
- ヤドカリ投資を始める前に、住宅ローンと税金のルールを押さえておきたい方
- 区分マンションを自宅として買い、将来貸すことも考えている方
- 家賃を払い続けるのと買うのとで、10年後にどちらが得かを数字で見たい方
- 住宅ローン返済中の賃貸は、金融機関の承諾・投資用ローンへの借換え・完済のいずれかが前提。無断で貸すと契約違反で、一括返済の対象になる
- 住むつもりがないのに住宅ローンを申し込むことを、フラット35は「犯罪(詐欺罪)」と明記している
- フラット35は転送不要郵便で居住を定期確認している。2019年の調査では疑い113件のうち105件で不正利用が確認された
- 家族全員で転居すると住宅ローン控除は止まる。転居前に税務署へ届出を出しておけば、戻った年(貸していた年は翌年)から残りの期間で再開できる
- 売るなら住まなくなってから3年目の年末まで。この期限内なら賃貸中でも3,000万円控除が使える
- 区分マンションは登記の床面積50㎡(合計所得1,000万円以下なら40㎡)が住宅ローン控除の境目。管理費・修繕積立金は貸しても所有者が払い続ける
- 「住宅ローン中に貸すのはダメ」とだけ聞いて、何が問題なのか分からない
- 転勤が決まったとき、どこに何を届け出るのか順番が分からない
- 住宅ローン控除と3,000万円控除がどうぶつかるのか知らない
- ヤドカリ投資が家賃を払うより得なのか、数字で判断できない
- 問題は「貸すこと」ではなく「契約」と「申込みの内容」だと分かり、承諾・借換え・完済の3つから道を選べる
- 金融機関→税務署→管理組合の順に、転居前にやることを並べられる
- 「住まなくなってから3年目の年末」と「新居に入居した年の前2年・後3年」という2つの期限を押さえられる
- 「10年後に買値の何%で売れれば買った方が得か」を自分の数字で計算できる
- ⚖️ ヤドカリ投資は違法か・契約違反か|住宅ローン返済中に賃貸に出す場合の答え
- 🔍 賃貸に出すと銀行に「バレる」のか|公開情報で分かる確認の仕組み
- 🚚 転勤で住めなくなったときの手順|銀行・税務署・フラット35
- 🧮 住宅ローンと投資用ローンの月返済を比べる|金利が2ポイント違うと35年で約1,292万円
- 🏠 家賃を払い続けるか、買って後で貸すか|10年の計算例で比べる
- 🏢 区分マンションでヤドカリ投資をするときの注意点|床面積・管理費・修繕積立金
- 🏚️ 買う前に確かめる建物の条件|耐震・接道・借地権
- 💴 出口の税金|3,000万円控除の期限と、新居の住宅ローン控除とぶつかる6年間
- 🩺 セルフチェック|ヤドカリ投資を始める前に
- ❓ よくある質問
- 📝 まとめ――ヤドカリ投資は「貸し方」と「期限」を買う前に決める
- 📖 この記事の根拠(出典・参考)
- 🔗 あわせて読みたい関連記事
⚖️ ヤドカリ投資は違法か・契約違反か|住宅ローン返済中に賃貸に出す場合の答え
判断の軸は2つです。1つは住宅ローンの契約に違反するかどうか、もう1つは申込みの内容に偽りがあるかどうかです。前者は金融機関との約束の問題で、後者は刑事責任の問題にまで広がります。ケースごとに整理すると次のとおりです。
| ケース | 扱い | 根拠 |
|---|---|---|
| 最初から住むつもりがなく、住宅ローンで投資用に買う | 不適正利用。ローン契約違反で残債の一括返済請求。虚偽の内容で融資を受けることは犯罪(詐欺罪) | フラット35「不適正利用に巻き込まれないために」 |
| 住んだ後、金融機関に無断で賃貸に出す | 契約違反。規定上、一括返済を求められる状態になる | フラット35ご利用条件/公開されている銀行の住宅ローン規定 |
| 転勤などで、金融機関の承諾を得てから賃貸に出す | 承諾の範囲内なら違反にならない。承諾の可否と条件は金融機関が決める | 銀行規定(第三者のための権利設定は事前の書面承諾) |
| 投資用ローンに借り換えてから貸す/完済してから貸す | 住宅ローンの用途の制限はなくなる。住宅ローン控除は住まなくなった年から受けられない | 国税庁No.1234 |
| 本人だけ単身赴任し、家族が住み続ける | 賃貸ではない。本人の住所変更は届け出る。住宅ローン控除は一定の要件で続く | 国税庁No.1234/住宅金融支援機構「住所・氏名等の変更」 |
📜 「契約違反」の中身は金銭消費貸借契約に書いてある
無断で貸したときにまず問題になるのは契約違反です。公開されている住宅ローンの説明書・規定を2つ読むと、書き方は違っても同じ方向を向いています。山陰合同銀行の「住宅ローン契約内容のご説明」(2026年8月1日現在)は、「住宅ローンで取得した住宅・土地について、第三者に賃貸することを禁止」と明記し、賃貸目的の借入が判明した場合は銀行の請求で期限の利益(=分割で返してよい権利)を失い、全額を返すとしています。京葉銀行の住宅ローン規定書は、担保の現状変更や第三者のための権利の設定に事前の書面承諾を求め(第6条)、規定への違反や虚偽の申告を、銀行の請求で期限の利益を失う事由に挙げています(第7条)。
フラット35も、利用条件で「第三者に賃貸する目的の物件などの投資用物件の取得資金にはご利用いただけません」とし、第三者に賃貸するなどの利用が判明した場合はお借入れの全額を一括して返済することになると明記しています。自分の契約の条項を読み解く手順は、金銭消費貸借契約書の読み方(期限の利益の喪失の条項)で解説しています。
- 不適正利用が判明した融資の残債務の一括返済請求
- 不適正利用事案の警察への通報
- 不適正利用に関与した事業者の監督官庁への通報
- 住民票について虚偽の届出をした者に関する自治体への通報
- 不適正利用を行った者に対する損害賠償請求
- 不適正利用に関与した取扱金融機関に対する処分
出典:住宅金融支援機構「【フラット35】の不適正利用に巻き込まれないために」。同ページは、手続を事業者任せにしていても、虚偽の内容で融資を受けることは犯罪(詐欺罪)であり、本人が責任を問われると書いています。
フラット35が認めないとしているのは「自らは居住するつもりがなく、投資目的で住宅を取得すること」です。実際に住む前提で借り、その後に事情が変わって貸すなら、その時点で次のどれかを選ぶのが契約上の手順です。
- 金融機関に相談し、書面で承諾を得る
- 投資用ローンに借り換える
- 完済してから貸す
住民票だけを残して貸す形は、フラット35が通報の対象に挙げる「住民票の虚偽の届出」にもつながります。
🔍 賃貸に出すと銀行に「バレる」のか|公開情報で分かる確認の仕組み
少なくともフラット35については、住んでいるかどうかを確かめる方法が公開されています。
| 確認の方法 | 内容 | 出典 |
|---|---|---|
| 転送不要郵便 | 融資額残高証明書を融資住宅あてに転送不要郵便で送り、本人か親族が実際に住んでいることを定期的に確認 | フラット35ご利用条件 |
| 利用状況の調査 | 融資実行後、定期的に融資住宅の利用状況を調べ、懸念があれば詳しく調べる | フラット35「不適正利用に巻き込まれないために」 |
| 残高証明書の送付停止 | 家族全員が融資住宅に住まなくなると住宅ローン控除の対象外となり、控除に必要な融資額残高証明書は送られない | 住宅金融支援機構「住所・氏名等の変更」 |
| 住所変更の届出義務 | 住所が変わったら返済中の金融機関へ届け出る。京葉銀行の規定では、届出を怠って所在不明になると当然に期限の利益を失う | 住宅金融支援機構/京葉銀行 住宅ローン規定書 第7条 |
実際に住宅金融支援機構は2019年、不適正利用の疑いがあった融資113件を書類の精査・居住実態の調査・申込者との面談で調べ、105件で不正利用の事実を確認したと報じられています(住宅新報)。民間銀行がどの方法・頻度で居住を確かめているかは、この記事で読んだ公開資料からは分かりませんでした。
税金の側でも、賃貸中に住宅ローン控除を受け続けることはできません。国税庁のタックスアンサーNo.1234は、家族とともに住まなくなった年以降は控除を受けられないとしています。判断に使うべきなのは「見つかる確率」ではなく、見つかったときに一括返済を求められ、売却や借換えで残債を返せるかという点です。会社や税務署に副業の不動産収入がどう伝わるかは、不動産投資はバレる?税務署・会社・公務員の3ルートで別に整理しています。
🚚 転勤で住めなくなったときの手順|銀行・税務署・フラット35
転勤で住めなくなったときは、本人だけの単身赴任か、家族全員での転居かで、住宅ローンの契約と住宅ローン控除の扱いが大きく変わります。
| 転勤の形 | 住宅ローンの契約 | 住宅ローン控除(国税庁No.1234) |
|---|---|---|
| 本人だけ単身赴任し、生計を一にする家族が住み続ける | 本人の住所変更を届け出る | 事情が解消したら本人も戻ると認められれば、継続 |
| 家族全員で転居し、空き家にする | 住所変更を届け出る。財形住宅融資は「留守管理」の申請(期間は3年以内) | 住まなくなった年から停止。転居前に届出書を出していれば、再び住んだ年から残りの期間で再適用 |
| 家族全員で転居し、賃貸に出す | 事前に金融機関の承諾が必要。無断は契約違反 | 停止。再び住んだ年に貸していた場合は、その翌年から再適用 |
🗓️ 家族全員で転居して貸す場合の5ステップ
-
1
返済中の金融機関に相談する
賃貸に出したいこと、期間、戻る予定を伝え、承諾の可否と条件を確認します。財形住宅融資は、辞令か勤務先の証明書を添えて留守管理の承認を申請する手続きが公開されています。 -
2
家を離れる日までに税務署へ届出書を出す
家屋の所在地を所轄する税務署に「転任の命令等により居住しないこととなる旨の届出書」を出します。年末調整用の控除証明書で未使用のものがあれば一緒に出します。控除を受けている途中で家族ごと転居する場合、この届出がないと、戻ったときの再適用ができません。 -
3
区分マンションなら管理組合に届け出る
国交省のマンション標準管理規約(令和6年改正)では、貸す場合に規約を守る旨の条項を賃貸借契約に入れ、借りる人に誓約書と「借用した旨の届出」を管理組合へ出させることになっています。実際のルールは、そのマンションの管理規約で確かめます。 -
4
戻る時期に合わせて賃貸借契約を結ぶ
戻る予定があるなら、契約期間と明け渡しの条件をその時期に合わせて決めます。承諾の条件に期間が付いている場合は、それを超えないようにします。 -
5
戻った年の確定申告で再適用する
計算明細書と年末残高等証明書を付けて申告します。控除期間は延長されないため、使えるのは残りの期間だけです。
なお、フラット35には、借入時に設定しておくと、将来返済が困難になったときに一定の条件で住宅を住宅借上機関(2022年4月1日現在は一般社団法人移住・住みかえ支援機構)に貸し、その賃料を返済に充てる家賃返済特約があります。離職・疾病などで返済が困難になっていることが条件で、転勤のためだけに使う仕組みではありません。
🧮 住宅ローンと投資用ローンの月返済を比べる|金利が2ポイント違うと35年で約1,292万円
ヤドカリ投資が語られる理由は、自宅向けの住宅ローンが投資用ローンより低い金利で借りられることにあります。ただし2026年は前提が動いています。日本銀行は2026年6月16日に政策金利(無担保コールレート)を1.0%程度に、9月18日に1.25%程度に引き上げました(9月24日から適用)。全期間固定のフラット35(借入期間21〜35年・融資率9割以下)では、2026年9月に取扱金融機関が提供した金利のうち最も多いものが年3.460%です。
金利の違いが返済額にどれだけ効くかを、計算例で示します。
| 金利(計算例:3,000万円・35年・元利均等) | 毎月の返済 | 35年間の利息合計 |
|---|---|---|
| 年1.0% | 84,686円 | 約557万円 |
| 年2.0% | 99,379円 | 約1,174万円 |
| 年3.0% | 115,455円 | 約1,849万円 |
| 年3.46%(フラット35の2026年9月の最頻値) | 123,293円 | 約2,178万円 |
| 年4.0% | 132,832円 | 約2,579万円 |
金利1.0%と3.0%の差は、毎月約3.1万円、35年で約1,292万円です。フラット35の説明では、住宅ローンは利用目的を「自ら居住する住宅の取得」に限定したうえで長期に融資する商品です。この金利差を投資に回すことを契約が認めていない、というのが住宅ローンと賃貸の関係です。投資用ローンは返済期間が短く設定されることもあり、仮に3.0%・25年なら同じ3,000万円で月142,263円になります。返済額の計算方法は資本回収係数で返済額を逆算する方法で確かめられます。
🏦 次の家を買うとき、前の家のローンが審査に乗る
ヤドカリ投資では、前の家のローンを残したまま次の家を買う形になりがちです。フラット35は、年収に占める年間の合計返済額の割合(総返済負担率)を、年収400万円未満なら30%以下、400万円以上なら35%以下と定め、この計算に「賃貸予定または賃貸中の住宅に係る借入金」も含めるとしています(1棟のアパート向けローンは除く)。
計算例として、年収600万円の人を仮定します。35%の枠は年210万円です。前の家のローン(3,000万円・2.0%・35年、年約119万円)があると、残りは年約91万円(月約7.6万円)。これを仮に年3.46%・35年の返済に充てると、新しい家に使える借入はおよそ1,840万円で、前の家のローンがない場合(約4,258万円)の半分以下になります。審査に使う金利や収入の数え方は金融機関によって異なるため、目安として見てください。借り換えると団体信用生命保険の保障も借換先の商品に変わるので、不動産投資ローンと団信の関係もあわせて確認しておくと安心です。
🏠 家賃を払い続けるか、買って後で貸すか|10年の計算例で比べる
「家賃を払うのはもったいない」という話と、ヤドカリ投資の話は同じ計算の上にあります。比べるのは、①戻ってこないお金(家賃、利息、管理費・修繕積立金、税金、購入時の諸費用)と、②10年後に手元に残る価値(売却代金−売却費用−ローンの残り)の2つです。次の前提は、特定の物件ではない計算例です。
| 前提 | 計算例の値 |
|---|---|
| 物件 | 中古の区分マンション 3,000万円(仮定) |
| 借入 | 3,000万円・年2.0%・35年・元利均等(月99,379円。前章の2026年9月の実勢金利3.46%とは別に、計算をきりのよい数字にするための設定です) |
| 購入時の諸費用 | 200万円(仮定) |
| 管理費+修繕積立金 | 月2.5万円(国交省 令和5年度マンション総合調査の平均 管理費11,503円+修繕積立金13,054円を丸めた値) |
| 固定資産税・都市計画税 | 年10万円(仮定) |
| 住宅ローン控除 | 中古の「その他の住宅」として年末残高2,000万円まで×0.7%を10年(所得税などから控除しきれる前提) |
| 同じ条件の部屋を借りた場合の家賃 | 月11万円(仮定。更新料・家賃の改定は考えない) |
| 売却時の費用 | 売却価格の4%(仮定) |
| 10年間の比較(計算例) | 買う | 借りる |
|---|---|---|
| 10年間に払う現金 | 返済約1,193万円+管理費等300万円+税100万円+諸費用200万円−控除140万円=約1,653万円 | 家賃1,320万円 |
| うち戻ってこないお金 | 利息約537万円+管理費等300万円+税100万円+諸費用200万円−控除140万円=約997万円 | 1,320万円 |
| 10年後のローン残高 | 約2,345万円 | なし |
買った側は10年で現金を約333万円多く払っていますが、10年後に売れば「売却代金−売却費用−ローンの残り」が戻ります。これがちょうど333万円になる売却価格は約2,789万円、購入価格の約93%です。この前提では、10年後に買値の93%以上で売れれば買った方が手元に残り、下回れば借りていた方がよかった、という判定になります。
結果を左右するのは、家賃と物件価格の比率、金利、10年後の価格の3つです。この記事では将来の価格を予想しないので、候補物件の同じマンションの売出事例と賃料を当てはめて計算してください。賃貸と持ち家の考え方そのものは賃貸か持ち家かを判定する記事でも扱っています。
📉 10年後に住み替えて、この部屋を貸したら
| 月の収支(計算例・税引前・空室なし) | (a) 承諾を得て住宅ローンのまま | (b) 残債を投資用ローン3.0%・25年に借換え |
|---|---|---|
| 家賃収入 | 110,000円 | 110,000円 |
| 管理費+修繕積立金 | −25,000円 | −25,000円 |
| 固定資産税・都市計画税(月割り) | −8,333円 | −8,333円 |
| 管理委託料(家賃の5%と仮定) | −5,500円 | −5,500円 |
| ローン返済 | −99,379円 | −111,186円 |
| 手残り | −28,212円 | −40,019円 |
全額をローンで買った自宅をそのまま貸すと、この前提では毎月マイナスになります。借入が多いまま貸すと、家賃で返済まで賄う形は成り立ちにくいということです。ヤドカリ投資を数字で組むなら、①住んでいる間に元本を減らしておく、②価格に対して家賃の取れる物件を選ぶ、③売却と3,000万円控除で出口を取る、のどれで利益を出すのかを、買う前に決めておく必要があります。
🏢 区分マンションでヤドカリ投資をするときの注意点|床面積・管理費・修繕積立金
📏 床面積で使える制度が変わる
| 専有面積 | 住宅ローン控除(2026年入居) | フラット35 |
|---|---|---|
| 30㎡未満 | 対象外 | 対象外(マンションは30㎡以上) |
| 30㎡以上40㎡未満 | 対象外 | 対象 |
| 40㎡以上50㎡未満 | 合計所得1,000万円以下なら対象(新築は「認定住宅等」=認定長期優良住宅・認定低炭素住宅・ZEH水準省エネ住宅・省エネ基準適合住宅のいずれか、または2023年12月31日までに建築確認を受けたもの) | 対象 |
| 50㎡以上 | 合計所得2,000万円以下なら対象 | 対象 |
気をつけたいのは面積の測り方の違いです。住宅ローン控除の床面積は、登記事項証明書に記載された専有部分の面積で判断します(国税庁No.1211-1・1211-3)。区分建物の登記面積は、壁その他の区画の内側線で囲まれた部分で測ります(不動産登記規則115条)。一方、フラット35は募集パンフレット等の専有面積を参照するとし、中古マンションなら登記面積×1.06で判定してもよいとしています。販売資料で50㎡を少し超える部屋でも、登記では50㎡を下回り、住宅ローン控除が使えないことがあります。50㎡・40㎡前後の部屋は、買う前に登記事項証明書で確かめてください。
💴 管理費・修繕積立金は貸しても払い続ける
国交省のマンション標準管理規約(単棟型)は、管理費と修繕積立金を区分所有者が管理組合に納めるものと定めています(第25条)。部屋を貸して家賃が入るようになっても、この負担は所有者に残ります。国交省の令和5年度マンション総合調査では、1戸あたりの月額平均は管理費11,503円、修繕積立金13,054円(いずれも駐車場使用料などからの充当分を除く)で、合計約2.5万円、年約29万円が家賃から差し引かれる計算です。
修繕積立金は上がる前提で見ておきます。同じ調査では、積立方式は段階増額積立方式が47.1%、計画に対して積立額が不足しているマンションが36.6%でした。国交省の「マンションの修繕積立金に関するガイドライン」(令和6年6月改定)は、計画期間全体の平均額の目安を、地上20階未満・延床5,000㎡未満で1㎡あたり月335円、5,000㎡以上10,000㎡未満で月252円などと示しています。60㎡の部屋に当てはめると月約1.5万〜2.0万円で、調査の平均13,054円を上回ります。部屋の選び方そのものは区分マンション投資の部屋選びで解説しています。
🏚️ 買う前に確かめる建物の条件|耐震・接道・借地権
ヤドカリ投資では、住むための条件と、貸す・売るための条件を同時に満たす物件を選ぶ必要があります。制度にかかわる3点を表にまとめます。
| 条件 | 確かめること | 制度とのかかわり |
|---|---|---|
| 耐震 | 昭和57年1月1日以後に建築されたか。それより前なら、取得前2年以内に耐震基準に適合すると証明されたものか | 中古の住宅ローン控除の要件(国税庁No.1211-3) |
| 接道 | 敷地が建築基準法上の道路に2m以上接しているか(主に戸建て) | 建築基準法43条の接道義務。満たさない敷地は原則として建物を建てられない |
| 借地権 | 土地が所有権か借地権か | 3,000万円控除は、家屋とともに売る借地権も対象(国税庁No.3302) |
築年と耐震基準の見分け方は旧耐震・新耐震・2000年基準の違い、接道を満たさない物件の融資と出口は再建築不可物件は投資で買えるか、借地の物件の判断は借地権付き物件の判断軸で扱っています。
💴 出口の税金|3,000万円控除の期限と、新居の住宅ローン控除とぶつかる6年間
🧾 3,000万円控除は、住まなくなってから3年目の年末まで
マイホームを売ったときの3,000万円特別控除は、以前住んでいた家でも、住まなくなってから3年を経過する日の属する年の12月31日までに売れば使えます。国税庁は、その家を住まなくなった日以後どのような用途に使ってもかまわないとしているので、賃貸中に売っても対象になります。仮に2026年10月に住まなくなった場合、3年を経過するのは2029年10月なので、期限は2029年12月31日です。
- 売った年の前年・前々年に、この特例やマイホームの譲渡損失の特例を受けていないこと
- 親子・夫婦・生計を一にする親族・内縁関係にある人・特殊な関係のある法人など「特別の関係がある人」への売却は対象外
- この特例を受けることだけを目的に入居した家屋、仮住まいなど一時的な目的で入居した家屋は対象外
⏳ 新居の住宅ローン控除とぶつかる6年間
新しい家で住宅ローン控除を受ける場合、新居に住み始めた年とその前2年・後3年の計6年間に、前の家で3,000万円控除・10年超の軽減税率・買換え特例などを受けると、新居の住宅ローン控除は受けられません(国税庁No.1211-1・1211-3)。どちらを使うかは、前の家の売却益と新居の性能で決まります。
| 選ぶ制度(計算例:前の家の売却益1,500万円・長期譲渡) | 税負担への効果 |
|---|---|
| 前の家で3,000万円控除 | 売却益1,500万円にかかる税(20.315%)約305万円がゼロ。新居の住宅ローン控除は使えない |
| 新居で住宅ローン控除(2026年入居・新築・省エネ基準適合住宅) | 借入限度2,000万円×0.7%×13年=最大182万円 |
| 同(新築・ZEH水準省エネ住宅) | 3,500万円×0.7%×13年=最大318.5万円 |
| 同(新築・認定長期優良住宅/認定低炭素住宅) | 4,500万円×0.7%×13年=最大409.5万円 |
| 同(中古・その他の住宅) | 2,000万円×0.7%×10年=最大140万円 |
住宅ローン控除の金額は、残高が借入限度を下回らず、控除しきれる税額がある場合の上限で、実際は残高が減るにつれて小さくなります(40歳未満で配偶者がいる人、40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人=「特例対象個人」は限度額が上乗せされます)。この計算例では、3,000万円控除の約305万円が、新築の省エネ基準適合住宅や中古の最大額を上回ります。売却益が小さい場合や、新居がZEH水準・認定住宅で借入が大きい場合は逆転し得ます。
📊 税率は「売った年の1月1日」の所有期間で決まる
| 区分(売った年の1月1日時点の所有期間) | 所得税・復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|
| 短期譲渡(5年以下) | 30.63% | 9% | 39.63% |
| 長期譲渡(5年超) | 15.315% | 5% | 20.315% |
| 居住用財産の軽減税率(10年超・課税長期譲渡所得6,000万円以下の部分) | 10.21% | 4% | 14.21% |
判定は取得日からの満年数ではなく、売った年の1月1日時点の所有期間です。たとえば2021年4月に取得した家を2026年中に売ると、2026年1月1日時点の所有期間は4年9か月なので短期になり、2027年1月1日以後に売れば長期になります。3,000万円控除と10年超の軽減税率は重ねて使えます(国税庁No.3305)。また、建物の取得費は所有期間中の減価償却費相当額を差し引いて計算するため(国税庁No.3208)、貸していた期間の減価償却の分だけ売却益は大きくなります。計算の手順は不動産売却の取得費と減価償却の計算にまとめています。
ほかに、居住10年以上・所有10年超などの要件で課税を将来に繰り延べる買換え特例(令和9年12月31日までの売却、売却代金1億円以下。非課税ではなく繰延べ)と、住宅ローン残高を下回る価額で売って損が出たときに給与などと損益通算し3年間繰り越せる譲渡損失の特例(令和9年12月31日までの売却、所有5年超)があります。どちらも住まなくなってから3年目の年末までの売却が対象です(国税庁No.3355・No.3390)。申告の実務は次の記事で扱っています。
🩺 セルフチェック|ヤドカリ投資を始める前に
買う前に、次の7項目を埋めておくと、住宅ローン返済中に賃貸に出す場面で慌てずに済みます。
- ☐ 自分の住宅ローンの規定で、賃貸と「第三者のための権利設定」の扱いを読んだ
- ☐ 貸すときに、承諾・借換え・完済のどれを使うか決めている
- ☐ 前の家のローンを残したまま次の家を買えるか、総返済負担率で試算した
- ☐ 貸した場合の月の手残りを、管理費・修繕積立金・税金・管理委託料込みで計算した
- ☐ 区分マンションなら、登記事項証明書で専有面積を確かめた
- ☐ 住まなくなる年から数えた3,000万円控除の期限を把握している
- ☐ 新居の住宅ローン控除と3,000万円控除のどちらを使うか決めている
→ 空欄が3つ以上あるなら、買う前に計画を見直すことをおすすめします
❓ よくある質問
Q1. 住宅ローン返済中に賃貸に出したことが分かったら、必ず一括返済になりますか?
A. 規定上は一括返済を求められる状態になります。フラット35は、第三者に賃貸するなどの利用が判明した場合は「お借入れの全額を一括して返済していただきます」と明記しています。民間銀行の規定では、規定への違反を、銀行から請求があったときに期限の利益を失う事由としている例があり、いつ請求するかは金融機関の判断です。請求されたときに売却や借換えで残債を返せるかを前提に考える必要があります。
Q2. 結婚して家が2軒になりました。使わない方を賃貸に出してもいいですか?
A. 考え方は転勤と同じで、住宅ローンが残っている方を貸すなら、金融機関の承諾・借換え・完済のいずれかが前提です。住宅ローン控除は、2つ以上の住宅を持っている場合、主として住んでいる方だけが対象です(国税庁No.1211-1)。使わなくなった家を売るなら、住まなくなってから3年目の年末までに売れば3,000万円控除の対象になり得ます。
Q3. 住宅ローンを投資用ローンに借り換えれば、住宅ローン控除は続きますか?
A. 続きません。住宅ローン控除は、その年の12月31日まで引き続き住んでいることが要件で、家族とともに住まなくなった年以降は受けられません(国税庁No.1234)。借り換えても控除を受けられる年数が延びることはない、と国税庁No.1233も書いています。
Q4. フラット35で買った家を、転勤中だけ貸すことはできますか?
A. フラット35の資金使途は「お申込ご本人またはそのご親族の方がお住まいになる」住宅で、第三者に賃貸する利用が判明した場合は一括返済としています。財形住宅融資には転勤時の「留守管理」(3年以内)の手続きが公開されていますが、この記事で読んだフラット35の公開資料には、転勤中の賃貸を認める手続きの記載は見当たりませんでした。転居前に返済中の金融機関へ相談してください。
Q5. 親に住んでもらう場合は、住宅ローン控除はどうなりますか?
A. 国税庁No.1234が控除の継続を認めているのは、転勤などやむを得ない事情で本人が離れ、配偶者・扶養親族その他生計を一にする親族が住み続け、事情が解消したら本人も一緒に住むと認められる場合です。生計を別にする親だけが住む形がこれに当たるかは、税務署に確認してください。ローン契約上の扱いも契約ごとに違うため、金融機関への相談が先です。
📝 まとめ――ヤドカリ投資は「貸し方」と「期限」を買う前に決める
ヤドカリ投資で問われるのは、前の家を貸すことそのものではなく、住宅ローンの契約と申込みの内容です。金融機関の承諾を得る、投資用ローンに借り換える、完済する――このどれかを経れば貸すことはできますが、返済中に無断で貸すのは契約違反で、一括返済を求められる理由になります。最初から住むつもりのない住宅ローンの申込みは、フラット35が詐欺罪と明記する領域です。
税金では、2つの期限が軸になります。前の家の3,000万円控除は住まなくなってから3年目の年末まで、新居の住宅ローン控除は入居した年の前2年・後3年に前の家で譲渡の特例を使っていないことが条件です。転勤で家族ごと家を離れるなら、離れる日までに税務署へ届出を出しておくことで、戻ったときに残りの期間の控除を再開できます。
数字の面では、低い金利で借りられることがヤドカリ投資の利点ですが、2026年は政策金利の引き上げが続き、全額をローンで買った自宅をそのまま貸すと、計算例では毎月の収支がマイナスになりました。元本を減らしてから貸すのか、売却と3,000万円控除で出口を取るのかを、買う前に決めておくことが、この手法を使えるかどうかの分かれ目です。自分の契約書と候補物件の数字で、この記事の計算を一度やり直してから判断してください。
📖 この記事の根拠(出典・参考)
- 住宅ローン控除(新築・中古):国税庁 タックスアンサー No.1211-1・No.1211-3(令和8年4月1日現在法令等。床面積・所得要件、借入限度・控除期間、居住年の前2年・後3年の譲渡特例の制限。参照日2026-09-28)
- 転勤と住宅ローン控除・借換え:国税庁 No.1234 転勤と住宅借入金等特別控除等/No.1233 住宅ローン等の借換えをしたとき(参照日2026-09-28)
- 3,000万円控除・軽減税率・税率:国税庁 No.3302/No.3305/No.3208/No.3211、住民税率は東京都主税局「土地・建物等の譲渡に係る所得税・住民税」(参照日2026-09-28)
- 買換え特例・譲渡損失の特例:国税庁 No.3355/No.3390(参照日2026-09-28)
- フラット35の利用条件・不適正利用:住宅金融支援機構「【フラット35】ご利用条件」(資金使途・総返済負担率・床面積・転送不要郵便による確認)/「【フラット35】の不適正利用に巻き込まれないために」(ローン契約違反・一括返済請求・詐欺罪・発覚時の対応)(参照日2026-09-28)
- 返済中の住所変更・留守管理・家賃返済特約・床面積:住宅金融支援機構「住所・氏名等の変更」/「(財形住宅融資のみ)転勤などで一時的に住めなくなったとき」/「家賃返済特約付き【フラット35】」/よくある質問「マンションの場合、住宅の床面積とは」(参照日2026-09-28)
- フラット35の金利:住宅金融支援機構「借入金利水準(2026年9月)」(借入期間21〜35年・融資率9割以下の最頻値 年3.460%。参照日2026-09-28)
- 民間銀行の住宅ローン規定の例:山陰合同銀行「住宅ローン契約内容のご説明」(2026年8月1日現在。第三者賃貸の禁止【20条】)/京葉銀行「住宅ローン規定書」(第6条 担保、第7条 期限前の全額返済義務)(参照日2026-09-28)
- フラット35不正利用の調査結果:住宅新報「フラット35 不正105件確認 住金機構 一括返済を要求」(2019年。参照日2026-09-28)
- 政策金利:日本銀行「金融市場調節方針の変更について」(2026年9月18日。無担保コールレート1.25%程度、9月24日から適用)/同2026年6月16日(1.0%程度)(参照日2026-09-28)
- 管理費・修繕積立金・管理規約:国土交通省「令和5年度マンション総合調査結果概要」/「マンションの修繕積立金に関するガイドライン」(令和6年6月改定)/「マンション標準管理規約 令和6年改正について」(第19条 専有部分の貸与)/「マンション標準管理規約(単棟型)」(第25条 管理費等)(参照日2026-09-28)
- 床面積の測り方・接道義務:e-Gov法令検索「不動産登記規則」第115条/「建築基準法」第43条(参照日2026-09-28)
🔗 あわせて読みたい関連記事
- マイホーム売却の確定申告|3000万円控除・10年超軽減税率・買換特例の実務
- 金銭消費貸借契約書の読み方|不動産投資ローンで大家が確認する期限の利益の喪失・コベナンツ・繰上返済・団信の条項
- 賃貸併用住宅は投資家視点で有効か|デメリット・後悔ポイント・住宅ローン控除の床面積1/2要件・法人保有との関係
- 不動産売却の取得費と減価償却の計算|譲渡所得の短期・長期税率と概算取得費5%【2026年改正対応】
- 【2026年】区分マンション投資の部屋選び|最上階・角部屋・1階を投資家視点で判断する実務ガイド
関西の不動産投資家。賃貸経営の体験と、法令・公的機関の資料をもとに、税務・融資・賃貸経営・法人運営の実務ガイドを発信しています。
コメント