自宅と賃貸を1棟にまとめ、住宅ローンで建てる賃貸併用住宅は、不動産投資家にとって得なのか。答えは「3つの条件を設計の段階で固定できるなら有効、できないなら避ける」です。条件は、①自分の居住用の床面積を建物の1/2以上に保つこと、②出口(売却・賃貸転用・建て替え)を複数持てる土地であること、③既存の法人とは財布を分けることの3つです。
この記事は、2026年の住宅ローン控除のルール(5年延長・限度額・2028年以降の省エネ要件)、賃貸併用住宅で控除を受ける床面積要件と控除額の計算の順番、法人で賃貸業をしている投資家の扱い、終了したすまい給付金に代わる2026年の補助事業、固定資産税と売却時の3,000万円控除で居住割合がどう効くか、住宅ローンを投資用に転用したときの契約違反まで、国税庁・国土交通省・住宅金融支援機構の資料と条文で整理しました。金利は2026年10月の住宅金融支援機構の公表値を使い、それ以外の金利は各金融機関の公表値で読み替えてください。
- 1棟目として賃貸併用住宅を検討している給与所得者・不動産投資家
- 賃貸併用住宅で住宅ローン控除を受ける床面積1/2要件と控除額の計算を数字で確かめたい方
- すでに資産管理法人を持っていて、個人の自宅取得とどう切り分けるか迷っている方
- 固定資産税・売却時の3,000万円控除・相続で、賃貸併用がどう扱われるかを先に知りたい方
- 住宅ローンで買った家の一部または全部を貸すことの契約上のリスクを整理したい方
- 住宅ローン控除は令和8年度税制改正で5年延長され、2030年12月31日までの入居が対象です。控除率は年末残高の0.7%、新築は13年です。
- 賃貸併用住宅で控除を受けるには、床面積の1/2以上を自分の居住用にすることが条件です。50㎡の判定は賃貸部分も含めた建物全体の床面積で行います(国税庁の注の例示は店舗・事務所)。
- 控除額は「年末残高×居住用部分の床面積割合」を先に出し、その金額を借入限度額と比べ、少ない方に0.7%をかけます(租税特別措置法施行令26条7項)。
- 2028年以降に入居する新築は原則ZEH水準以上でないと控除の対象になりません。災害レッドゾーン内の新築も2028年以降の入居は対象外です。
- 住宅ローン控除は個人の所得税の制度なので、法人名義の取得は対象外です。法人で賃貸業をしている投資家も、賃貸併用住宅は個人名義で取得します。
- 固定資産税の住宅用地特例は賃貸の戸数で1/6の面積が広がり、売却時の3,000万円控除は居住部分にしか効きません。居住割合は3つの税金で別々に使われます。
- 賃貸併用住宅なら住宅ローンの低金利で投資ができてお得だと思っている
- 住宅ローン控除は残高全部の0.7%がもらえると思っている
- 法人を持っているなら法人で建てて自分に貸せばよいと思っている
- 売るときは自宅だから3,000万円控除で税金はかからないと思っている
- 金利差は時期で変わるので、自分の時点の公表金利とアパートローンを並べて判断できる
- 控除は居住割合で按分してから限度額と比べると分かり、年間の金額を自分で出せる
- 法人名義は控除の入口で対象外と分かり、個人取得と法人運用を分けて設計できる
- 3,000万円控除は居住部分だけ、固定資産税は賃貸戸数で得をする、と税金ごとに使い分けられる
- 🏠 1. 賃貸併用住宅とは何か。投資家が見る金利と利回りのトレードオフ
- 📚 2. 住宅ローン控除の2026年のルール(5年延長・限度額・2028年以降の省エネ要件)
- 🎯 3. 賃貸併用住宅で住宅ローン控除を受ける条件と、控除額の計算の順番
- 🏢 4. 法人で賃貸業をしている投資家はどうするか
- 💴 5. すまい給付金は終了。2026年の補助事業は「みらいエコ住宅2026事業」
- 🏦 6. 固定資産税・売却・相続で、居住割合はそれぞれ別に効く
- 🚨 7. 住宅ローンを投資に流用すると契約違反になる
- ✅ 8. 結論:賃貸併用住宅が有効な投資家、避けた方がよい投資家
- ❓ 9. よくある質問
- 📝 10. まとめ――賃貸併用住宅は「1/2要件」と「出口」で決まる
- 📖 この記事の根拠(出典・参考)
- 🔗 あわせて読みたい関連記事
🏠 1. 賃貸併用住宅とは何か。投資家が見る金利と利回りのトレードオフ
賃貸併用住宅は、1棟の建物の中に自分が住む部分と他人に貸す部分が併存する住宅です。1階を賃貸2戸・2階を自宅にする横割り、左右に分ける縦割り、玄関と動線を完全に分ける複合型など、設計の自由度は高くなります。
投資家にとっての魅力は、自分の居住用の床面積が1/2以上あれば、賃貸部分込みで住宅ローンを組める点にあります。ただし「住宅ローンだから圧倒的に安い」という前提は、時期で変わります。住宅金融支援機構が公表している2026年10月の【フラット35】(借入期間21年以上35年以下・融資率9割以下)の金利は年3.830%〜5.840%で、最も多い金利は年3.830%です。アパートローンや変動型住宅ローンの金利は金融機関ごとに公表されているので、自分が検討する時点の公表金利を2本並べて、差を自分で計算してください。
| 項目 | 住宅ローン(賃貸併用住宅) | アパートローン(不動産投資ローン) |
|---|---|---|
| 金利の例 | 【フラット35】2026年10月(新機構団信付き)最も多い金利 年3.830%(範囲3.830〜5.840%。21〜35年・融資率9割以下)。変動型は各金融機関の公表金利 | 各金融機関の公表金利(物件・属性で個別) |
| 借入期間 | 最長35年(【フラット50】は長期優良住宅等で最長50年) | 法定耐用年数や属性で短縮されることが多いです |
| 審査の主軸 | 給与所得・属性・自己居住 | 物件の収益性(DSCR・LTV)と属性 |
| 住宅ローン控除 | 対象(居住部分を按分) | 対象外 |
| 融資の条件 | 自己居住が条件。併用住宅は住宅部分の床面積が全体の1/2以上(フラット35技術基準)。賃貸住戸の扱いは金融機関に確認 | 賃貸経営が前提 |
金利差の効き方を1つだけ確かめておきます。仮に3,000万円を35年の元利均等で借り、金利が年3.83%と年4.83%(1%差)だったとすると、毎月の返済額は約129,791円と約148,169円で、35年の総返済額の差は約772万円です。金利差が1%なら、35年でこの程度の差が出る、という物差しとして使ってください。融資審査で見られる指標はDSCR・LTV・債務償還年数と決算書の見方に書きました。
📉 利回りのトレードオフ:自宅化で収益はどれだけ落ちるか
計算例として、仮に5,000万円・6戸のアパートを満室時利回り8.4%で運用していたとします。1戸を自宅にすると賃料が入る部屋は5戸に減り、満室時利回りは7.0%に下がります。年間家賃420万円のうち70万円が自宅化で消える計算です。賃貸併用住宅は、家賃収入の一部(この例では6分の1)を自宅の住居費に充てる発想なので、純粋なアパート投資より収益性は下がります。住宅ローン控除と自宅の住居費が浮く分でそれを補えるかが、判断の分かれ目です。
📚 2. 住宅ローン控除の2026年のルール(5年延長・限度額・2028年以降の省エネ要件)
国土交通省の案内のとおり、令和8年度税制改正で住宅ローン減税は5年間延長され、国税庁のタックスアンサーNo.1211-1は適用期間を「令和4年1月1日から令和12年12月31日まで」としています。控除率は年末ローン残高の0.7%、控除期間は新築・買取再販で13年です。
📊 借入限度額(新築・買取再販。2026〜2030年入居)
| 住宅の性能 | 一般の世帯 | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年(2028年以降の入居は原則対象外。2027年末までに建築確認を受けたもの等は2,000万円×10年) |
| その他の住宅 | 原則対象外 | 原則対象外 | ― |
📊 借入限度額(既存住宅)
| 住宅の性能 | 限度額 | 控除期間 |
|---|---|---|
| 認定長期優良住宅・認定低炭素住宅・ZEH水準省エネ住宅 | 3,500万円(子育て世帯・若者夫婦世帯は4,500万円) | 13年 |
| 省エネ基準適合住宅(買取再販を含む) | 2,000万円(子育て世帯・若者夫婦世帯は3,000万円) | 13年 |
| その他の住宅 | 2,000万円 | 10年 |
税制でいう「子育て世帯・若者夫婦世帯」は、国土交通省のQ&Aによると、年齢19歳未満の扶養親族がいる人、または夫婦のいずれかが40歳未満の世帯で、入居した年の12月31日時点で判定します。5章の補助事業の「子育て世帯」(18歳未満・39歳以下・令和7年4月1日時点)とは年齢も判定日も違うので、税制と補助金の「子育て世帯」を同じ定義だと思って計画しないでください。
⚠️ 床面積・所得・居住の要件
| 要件 | 内容 | 賃貸併用住宅での注意 |
|---|---|---|
| 床面積 | 50㎡以上(合計所得1,000万円以下は、条件を満たす住宅なら40㎡以上50㎡未満も可) | 賃貸部分も含めた建物全体の床面積で判定します(国税庁の注の例示は店舗・事務所。3章) |
| 居住用の割合 | 床面積の1/2以上を専ら自分の居住用に使うこと | 賃貸併用の入口の条件です(3章) |
| 所得 | 合計所得金額2,000万円以下 | 超えた年は控除なし。判定は年ごとなので、翌年以降に2,000万円以下に戻れば残りの期間は受けられます |
| 居住 | 取得から6か月以内に入居し、控除を受ける年の12月31日まで住み続けること | 自宅部分を貸し出すと要件から外れます |
| 借入 | 償還期間10年以上 | 繰上返済で10年未満になると以後は対象外 |
| 併用できない特例 | 居住した年とその前2年・後3年の計6年間に、居住用財産の3,000万円特別控除などを受けていないこと | 前の自宅を売って3,000万円控除を使う計画と衝突します(6章) |
2028年(令和10年)以降に入居する新築住宅は、国土交通省の概要図のとおり原則としてZEH水準省エネ住宅以上でないと控除を受けられません。省エネ基準適合住宅は、2027年末までに建築確認を受けたもの等に限り2,000万円×10年です。また、国土交通省のQ&Aは、災害レッドゾーン(土砂災害特別警戒区域、地すべり防止区域、急傾斜地崩壊危険区域、浸水被害防止区域、災害危険区域(都市再生特別措置法の勧告に従わず公表された区域のみ))内の新築住宅について、2026年・2027年に入居する場合は対象、2028年以降に入居する場合は対象外としています。建替え・既存住宅・リフォームは対象です。賃貸併用住宅は新築で建てることが多いので、土地を選ぶ段階でレッドゾーンの該当を確かめてください。
🎯 3. 賃貸併用住宅で住宅ローン控除を受ける条件と、控除額の計算の順番
✅ 床面積の1/2以上が自分の居住用であること
国税庁のタックスアンサーNo.1211-1は、新築住宅の要件として「住宅の床面積が50平方メートル以上であり、かつ、床面積の2分の1以上を専ら自己の居住の用に供していること」と書いています。50㎡の判定について同じページの注は、店舗や事務所などとの併用住宅では「店舗や事務所などの部分も含めた建物全体の床面積によって判断します」としていて、床面積は登記事項証明書の床面積で判断します。注の例示は店舗・事務所ですが、要件は「住宅の床面積」を建物全体で見る建付けなので、賃貸部分も含めた建物全体の床面積で判定する前提で読んでください。賃貸住戸を含む併用を明示した公的資料は今回開いた範囲では見当たらなかったので、申告前に税務署で確かめてください。区分登記で自宅区分だけを住宅ローンで取得する場合は、その自宅区分の床面積で判定します(No.1211-1の注)。
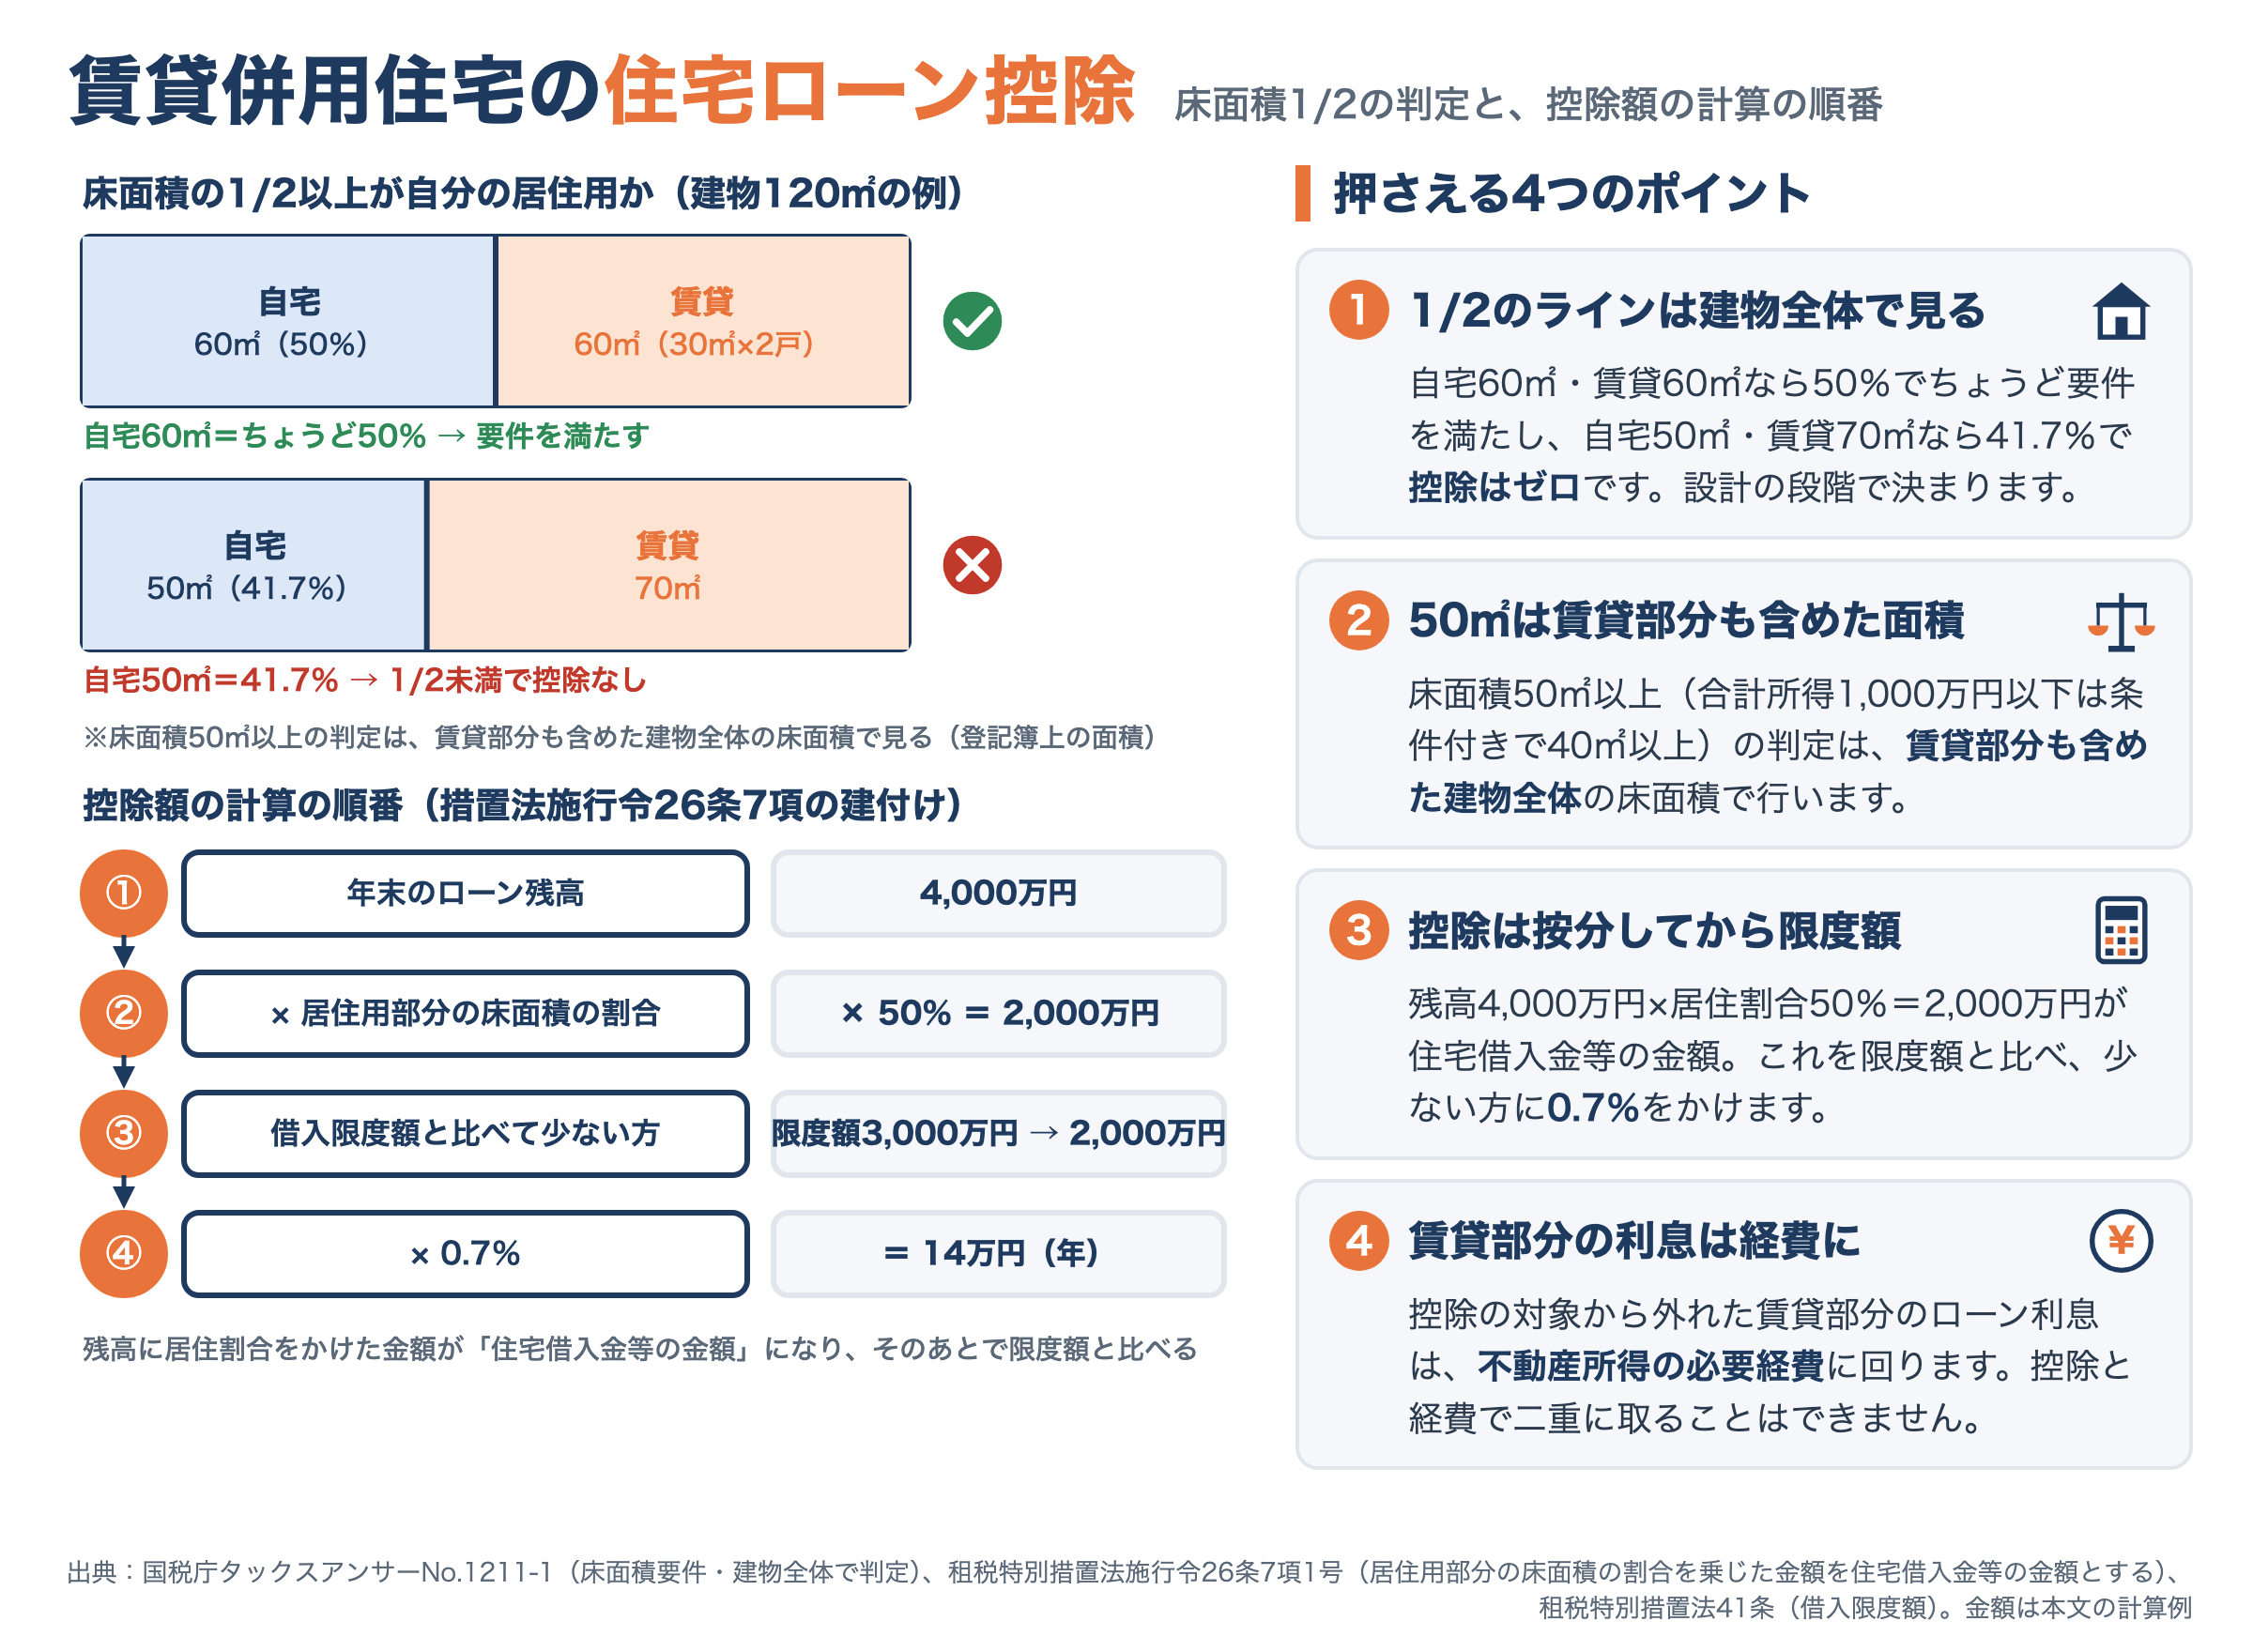
建物の総床面積が120㎡で、自宅60㎡・賃貸60㎡(30㎡×2戸)なら居住用の割合は50%で要件を満たし、床面積も建物全体の120㎡で50㎡以上です。一方、自宅50㎡・賃貸70㎡なら41.7%で要件を満たしません。1/2のラインは設計図の段階で決まり、後から賃貸部分を増やすと控除も住宅ローンの前提も崩れます。
📐 控除額は「按分してから限度額」の順で計算する
賃貸併用住宅では、年末ローン残高の全額ではなく、居住用部分に対応する金額だけが控除の対象です。順番は条文で決まっていて、租税特別措置法施行令26条7項1号は、居住用以外の部分がある場合の住宅借入金等の金額を「床面積のうちに当該居住の用に供する部分の床面積の占める割合を乗じて計算した金額とする」としています。つまり、残高×居住割合を先に出し、その金額を借入限度額と比べて少ない方に0.7%をかける、が計算の順番です。
国土交通省のQ&A(Q86)の例は「年末残高4,000万円・借入限度額3,000万円・居住割合50%で、3,000万円×50%×0.7%=10.5万円」と、限度額に居住割合を先にかけています。この記事は、施行令26条7項1号が按分後の金額を「住宅借入金等の金額」と定め、租税特別措置法41条がその合計額が限度額を超える場合に限度額で頭打ちにする建付けに沿って、按分→限度額の順で書いています。実際の申告は税務署の計算明細書の様式に従い、金額が分かれるときは税務署に確かめてください。
| ケース | 床面積の構成 | 年末残高 | 残高×居住割合 | 限度額(例) | 年間の控除額(0.7%) |
|---|---|---|---|---|---|
| A | 自宅50%・賃貸50% | 4,000万円 | 2,000万円 | 3,000万円(省エネ基準適合・子育て世帯) | 14万円 |
| B | 自宅2/3・賃貸1/3 | 4,000万円 | 約2,667万円 | 3,000万円 | 約18.7万円 |
| C | 自宅60%・賃貸40% | 5,000万円 | 3,000万円 | 3,000万円 | 21万円 |
| C’ | 自宅60%・賃貸40% | 5,000万円 | 3,000万円 | 2,000万円(省エネ基準適合・一般の世帯) | 14万円(限度額で頭打ち) |
ケースAなら13年間で約180万円、ケースCなら約273万円が戻る計算です(残高の減少を考慮しない概算で、所得税額・住民税の控除上限でさらに頭打ちになります)。限度額は住宅の性能と世帯で変わるので、按分後の金額が限度額を超えるケースC’では、性能を1段上げることが控除額に直結します。控除から外れた賃貸部分のローン利息は、不動産所得の必要経費に按分して計上します。同じ部分について控除と経費を二重に取ることはできません。
📋 区分登記:自宅と賃貸を別の登記単位にする方法
もう一つの選択肢が区分登記です。1棟の建物を自宅専用と賃貸専用の2つの区分に分けて登記し、自宅区分には住宅ローン、賃貸区分にはアパートローンを別々に組む方法で、1/2要件に縛られずに賃貸面積を増やせます。
| 登記の方法 | メリット | デメリット |
|---|---|---|
| 一体登記(賃貸併用住宅) | 住宅ローン1本で完結し、手続きが単純です | 居住用1/2以上が必須で、控除は按分のみです |
| 区分登記 | 自宅は住宅ローン・賃貸はアパートローンと、設計の自由度が高くなります。賃貸部分の経費も明確です | 登記費用が増え、融資審査が2本になります。金利・期間の違う2本のローンを管理します |
区分登記の賃貸併用住宅で住宅ローン部分をどう扱うかは金融機関ごとに違うので、事前に取扱いを確認してから設計に入ります。
🏢 4. 法人で賃貸業をしている投資家はどうするか
住宅ローン控除は個人の所得税(と住民税の一部)から控除する制度なので、法人名義で取得した物件には使えません。資産管理法人で賃貸併用住宅を買い、自分が法人から自宅部分を借りて住む形にしても、ローンの主体が法人である時点で入口で対象外です。
| 区分 | 名義 | 税務の扱い |
|---|---|---|
| 自宅部分 | 個人 | 住宅ローン控除(按分後)の対象 |
| 賃貸部分 | 個人 | 不動産所得として申告。賃貸部分の利息・減価償却・固定資産税を按分して経費に |
| 既存の法人(賃貸業) | 法人 | この物件とは別枠で運用します |
- 法人で賃貸併用住宅を取得する
- 自分(個人)が法人から自宅部分を借りる
- 「自宅」要件を満たすから控除が取れる、と考える
- → ローン主体が法人なので住宅ローン控除の対象外。借入も事業者向けの条件になる
- 個人名義で住宅ローンを組み、賃貸併用住宅を取得する
- 自宅部分は住宅ローン控除(按分)
- 賃貸部分の家賃は個人の不動産所得として申告
- 既存の資産管理法人は別物件で運用し、自宅取得と混ぜない
法人と個人の財布を分けておくのは、税務調査で説明に困らないための基本でもあります。法人化を検討する目安は不動産投資の確定申告と税金の全体像に、法人側で増えやすい役員借入金の整理は役員借入金の解消5方法とDESのデメリットに書きました。
💴 5. すまい給付金は終了。2026年の補助事業は「みらいエコ住宅2026事業」
古い解説記事には「すまい給付金が使える」と書かれていることがありますが、すまい給付金は終了しています。2025年の後継事業だった子育てグリーン住宅支援事業も、事業サイトによるとGX志向型住宅は予算上限に達して受付を終了し、長期優良住宅・ZEH水準住宅は2026年2月16日で交付申請の受付を終了しました。2026年の事業は国土交通省のみらいエコ住宅2026事業(Me住宅2026)です。
| 住宅の区分 | 補助額(1戸) | 世帯の条件 |
|---|---|---|
| GX志向型住宅 | 125万円(1〜4地域)/110万円(5〜8地域) | 事業サイトに世帯の限定の記載なし |
| 長期優良住宅 | 80万円(1〜4地域)/75万円(5〜8地域)。古い住宅の除却を伴う場合は20万円加算 | 子育て世帯(令和7年4月1日時点で18歳未満の子がいる)または若者夫婦世帯(同時点で夫婦のいずれかが39歳以下) |
| ZEH水準住宅 | 40万円(1〜4地域)/35万円(5〜8地域) | 同上 |
予約の受付は2026年11月16日まで、交付申請は区分ごとの締切があり遅くとも2026年12月31日までです(注文住宅のZEH水準は2026年9月30日で締め切られています)。対象の住宅は床面積50㎡以上240㎡以下で、地域区分(1〜8地域)は市区町村ごとに決まっているので、事業サイトで建築地の区分を確かめてください。事業には賃貸住宅の新築枠(長期優良住宅40万円/37.5万円、ZEH水準20万円/17.5万円。要件を満たす賃貸住戸数の50%が対象)もありますが、賃貸併用住宅の賃貸部分がどちらの枠で扱われるかは事業サイトの記載では確かめられなかったので、補助額を計画に入れる前に事業の問合せ窓口か登録事業者に確認する前提で読んでください。なお、受け取った補助金は住宅ローン控除の計算で取得対価から差し引きます(No.1211-1の注)。
🏦 6. 固定資産税・売却・相続で、居住割合はそれぞれ別に効く
住宅ローン控除の1/2要件ばかりが注目されますが、賃貸併用住宅では固定資産税・売却時の3,000万円控除・相続税評価でも居住割合が出てきて、それぞれ物差しが違います。
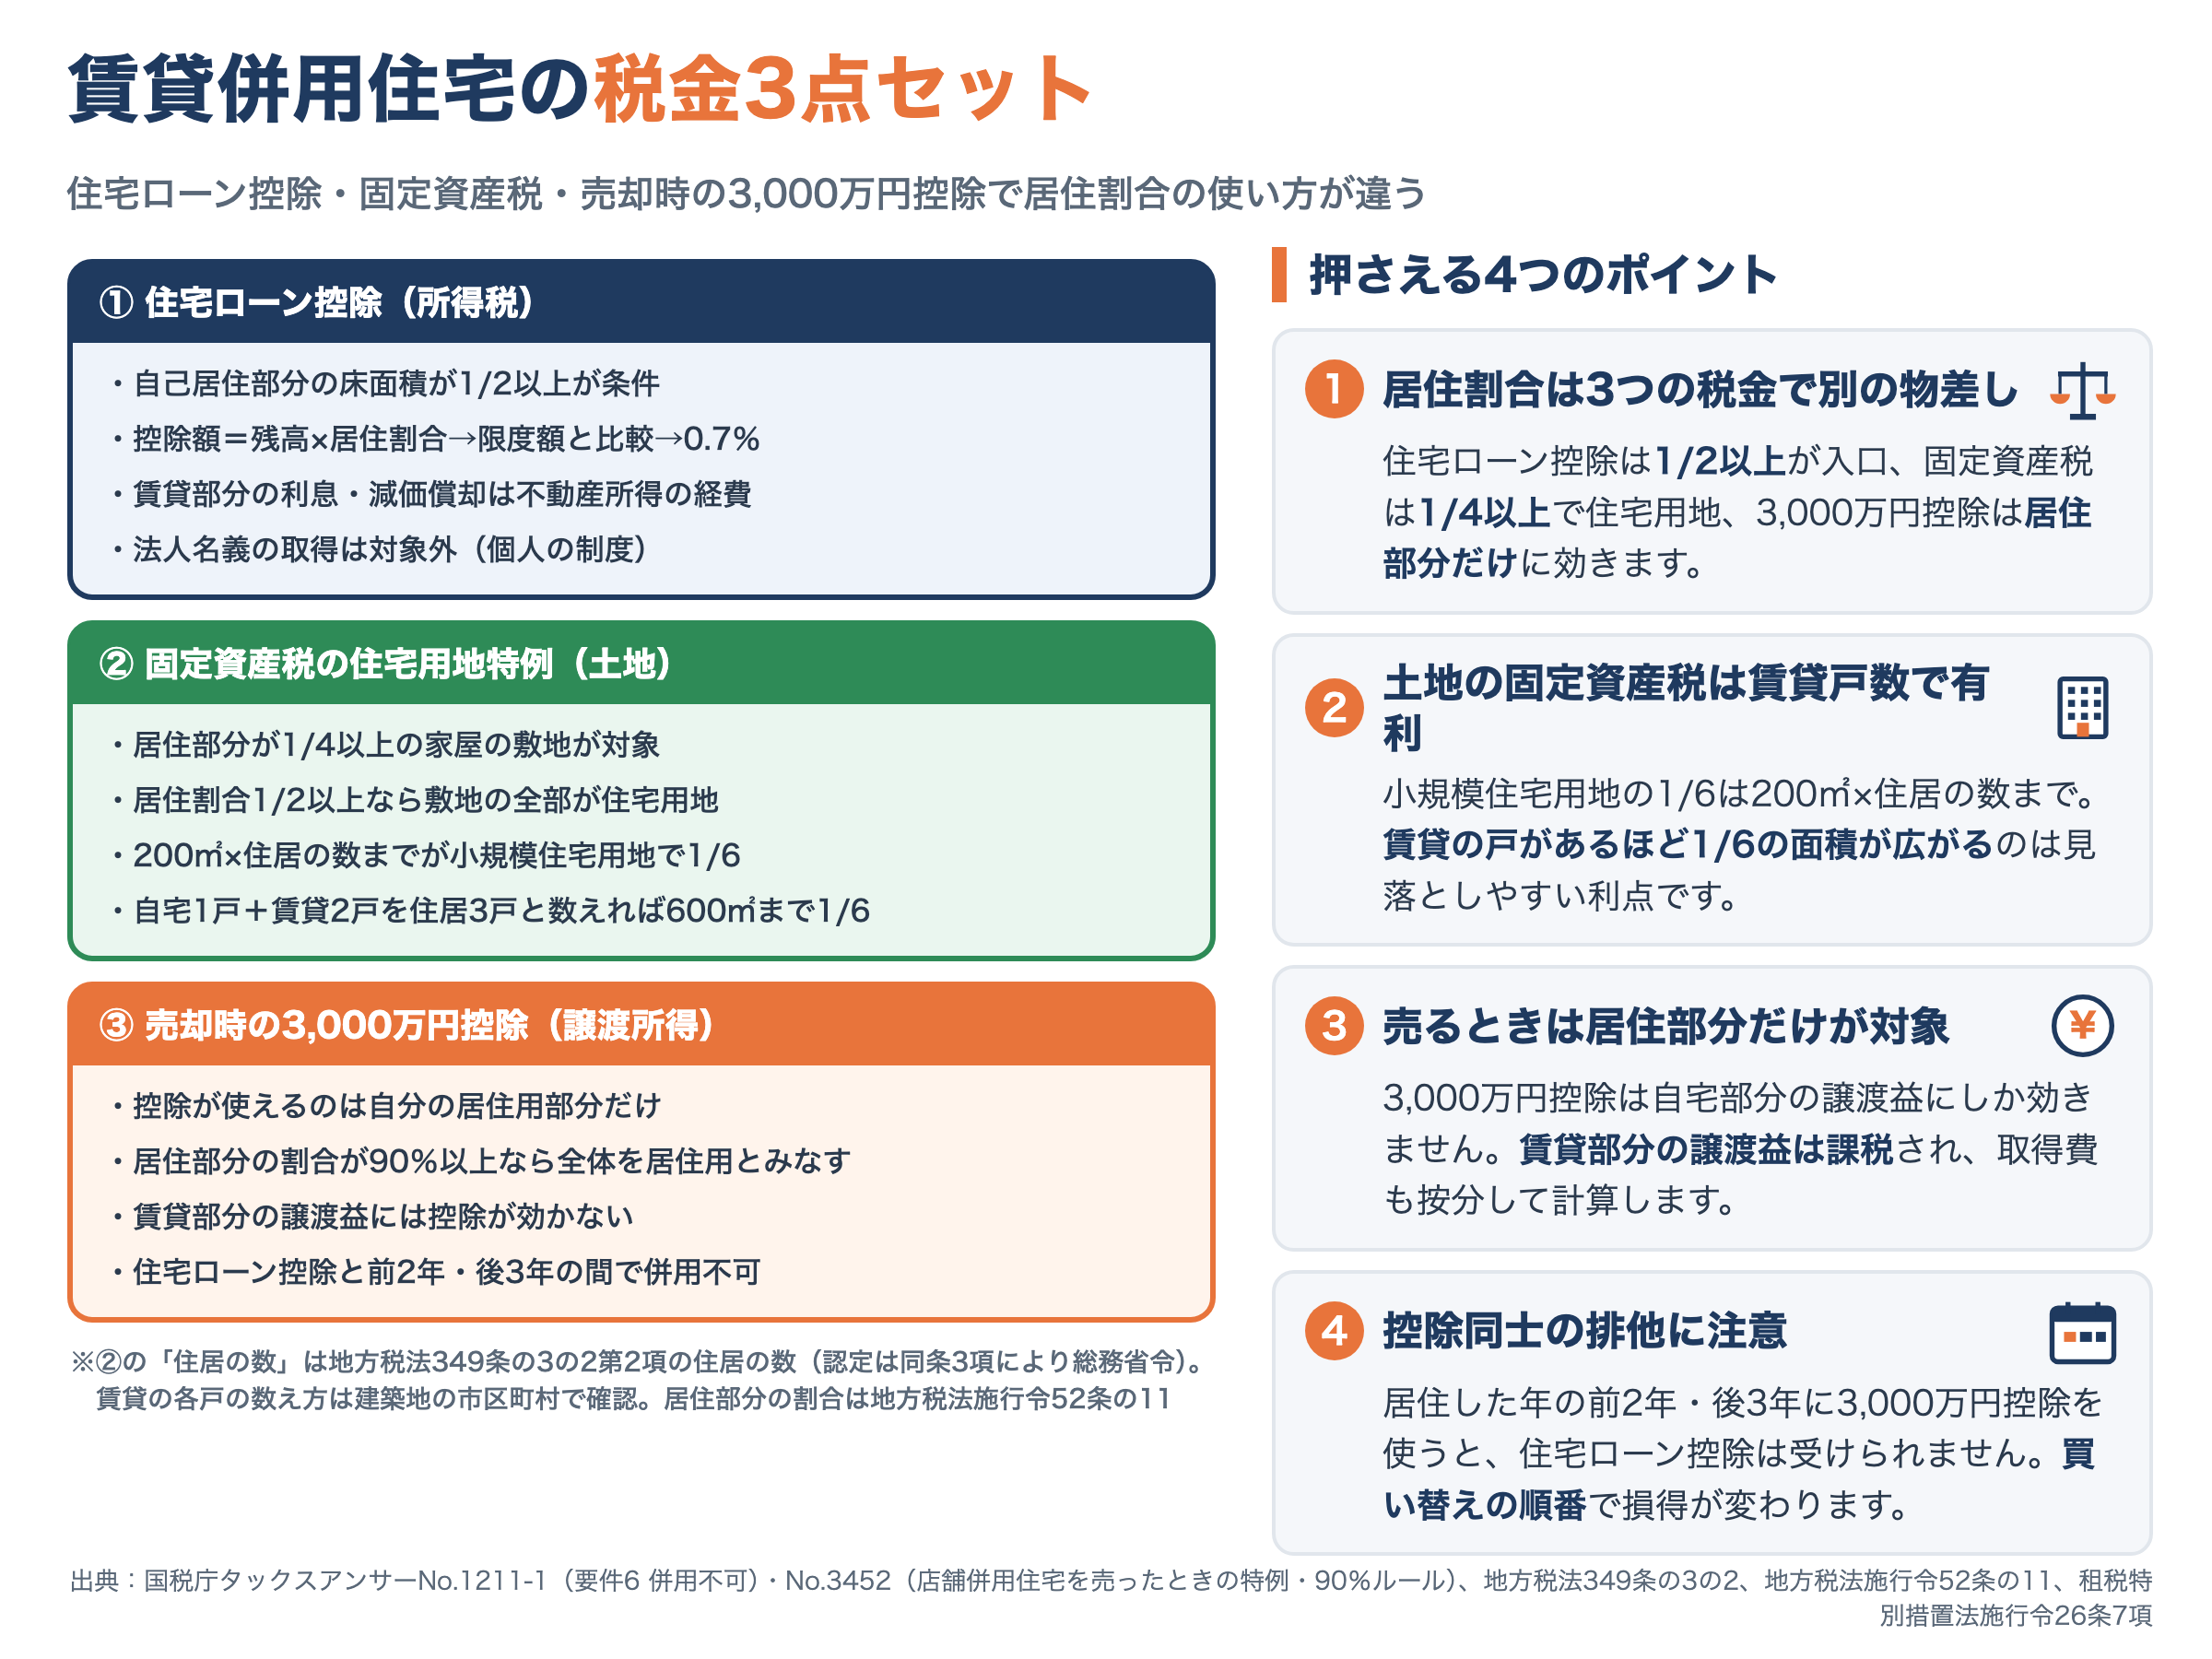
🧾 固定資産税の住宅用地特例は、賃貸の戸数で1/6の面積が広がる
土地の固定資産税は、住宅の敷地(住宅用地)なら課税標準が価格の1/3に、そのうち200㎡以下の部分(小規模住宅用地)は1/6になります(地方税法349条の3の2)。賃貸併用住宅に効くのは次の2点です。
- 一部を居住用に使う家屋では、居住部分の床面積の割合が1/4以上なら敷地が住宅用地になります。割合が1/4以上1/2未満なら敷地面積の0.5倍、1/2以上なら敷地の全部が住宅用地です(地方税法施行令52条の11。地上5階以上の耐火建築物は別の率)。
- 小規模住宅用地の200㎡は「200㎡×住居の数」で判定します(地方税法349条の3の2第2項)。自宅1戸+賃貸2戸なら住居の数は3で、600㎡までが1/6の対象になります。賃貸の戸があるほど1/6で評価される面積が広がるのは、賃貸併用住宅の見落としやすい利点です。
💰 売却時の3,000万円控除は、居住部分にしか効かない
自宅を売ったときの3,000万円特別控除は、国税庁のタックスアンサーNo.3452のとおり、併用住宅では「自分の居住の用に使っていた部分に限られます」。居住用部分の割合がおおむね90%以上であれば全体を居住用として扱えますが、住宅ローン控除の1/2要件を守る設計では居住割合は50%前後になるので、賃貸部分の譲渡益には3,000万円控除が効かず、取得費も居住部分と賃貸部分で按分して計算します。賃貸部分は減価償却をしている分だけ取得費が小さくなるので、譲渡益が出やすい点も頭に入れておきます。
もう一つ、住宅ローン控除は、居住した年とその前2年・後3年の計6年間に3,000万円控除などを受けていないことが要件です(No.1211-1)。前の自宅を売って3,000万円控除を使い、賃貸併用住宅に住宅ローン控除を使う計画は、売る年と入居する年の間隔で成否が決まります。売却側の計算は不動産売却の取得費と減価償却の計算と家・マンションを売ったら確定申告は必要?に書きました。
🧮 相続では賃貸部分が貸家建付地になる
相続税の評価では、賃貸部分に対応する敷地は貸家建付地として、自用地としての価額から、その価額に借地権割合×借家権割合×賃貸割合を乗じた額を差し引いて評価します(国税庁タックスアンサーNo.4614)。自宅部分の敷地は自用地のままです。1棟の併用住宅の敷地を自宅部分と賃貸部分にどう分けるかはNo.4614には書かれていないので、評価は税理士に確かめてください。
🚪 出口の狭さと入居者の敬遠
賃貸併用住宅の最大のデメリットは出口の狭さです。自宅を探す買主は「賃貸付きは要らない」と見送り、投資家は「自宅付きは利回りが低い」と見送るので、買い手が両側から絞られます。10年後に「住み続ける」「賃貸併用のまま売る」「自宅部分も貸して1棟収益物件にする」「土地として売る」の4つの出口で採算が合う土地でなければ、投資家の物件としては合格点になりません。大家が同じ建物にいることをプライバシーの面で避ける入居者もいるので、玄関と動線を分ける設計は空室対策の一部です。管理を委託する場合、サブリース(一括借上げ)には契約期間中でも家賃が減額される条項が入る契約があるので、賃貸部分の家賃を住宅ローン返済の前提に置くなら減額の余地を見ておきます。
🚨 7. 住宅ローンを投資に流用すると契約違反になる
- 居住用の住宅ローンを組んで、最初から全戸を賃貸に出す
- 住宅ローン控除を受けた直後に自宅部分を賃貸に転用する
- 賃貸併用の建前で借りて、自宅部分にも他人を住まわせる
住宅ローンは自己居住を融資条件の根幹に置く商品です。住宅金融支援機構の【フラット35】のご利用条件は、「第三者に賃貸する目的の物件などの投資用物件の取得資金にはご利用いただけません」とし、「目的外の利用が判明した場合は、お借入れの全額を一括して返済していただきます」と書いています。民間の住宅ローンの資金使途と期限の利益の喪失の条項は金融機関ごとに違うので、自分の金銭消費貸借契約書で確かめてください。投資用への転用は、契約上は期限の利益の喪失=残債の一括返済請求につながる条項です。住宅ローン控除も、自宅として住まなくなった年から受けられません。
| 発覚の形 | 具体的な内容 |
|---|---|
| 転送不要郵便の返送 | 金融機関からの郵便物が転送不要で送られ、返送されて分かることがあります |
| 現地確認・住民票 | 担当者の訪問や住民票の確認で分かることがあります |
| 確定申告との矛盾 | 自宅部分の家賃を不動産所得として申告していれば、自宅として借りたローンとの矛盾が記録に残ります |
転勤などで一時的に自宅部分を貸さざるを得ないときは、金融機関に事前に相談し、承諾を書面で取るのが順番です。自宅を貸すときの住宅ローンと控除の扱いはヤドカリ投資は違法?住宅ローン返済中に自宅を賃貸に出すと契約違反になる条件に詳しく書きました。
✅ 8. 結論:賃貸併用住宅が有効な投資家、避けた方がよい投資家
| 投資家のタイプ | 賃貸併用住宅の適性 |
|---|---|
| 給与所得があり、これから1棟目を買う投資家 | ◎ 自宅の住居費を抑えながら、住宅ローンの条件で1棟目を持てます。控除は按分で取れます |
| すでに法人で複数棟を持っている投資家 | △ 規模拡大の効率は純粋なアパートが上。自宅の取得が目的のときだけ |
| 家族構成がこれから変わる投資家 | △ 自宅部分の広さが将来過大・過小になります。1/2要件があるので後から賃貸部分を増やせません |
| 10年以内に売却まで含めた戦略を組む投資家 | ✕ 出口の狭さと、3,000万円控除が居住部分にしか効かない点が重なります |
住宅ローン控除で戻るのは、3章の計算例で13年間に約180万〜270万円です。これに自宅の住居費が浮く分と、アパートローンとの金利差(公表金利で自分の時点の差を見る)を足した総合のリターンで判断します。入口の控除より、出口の4シナリオと1/2要件を設計の段階で固定できるかが成否を分けます。制度の出口まで含めて設計する考え方はiDeCoの逃げ切れない出口戦略と同じです。
❓ 9. よくある質問
Q1. 賃貸併用住宅で住宅ローン控除を受ける床面積の要件は何ですか?
A. 建物の床面積の1/2以上を自分の居住用にすることです。床面積の下限は、賃貸部分も含めた建物全体の床面積で50㎡以上です(国税庁の注の例示は店舗・事務所で、賃貸住戸も同じ建付けで読みます)。合計所得金額1,000万円以下の人は、条件を満たす住宅なら40㎡以上50㎡未満でも対象になりますが、令和8年1月1日以後に居住した場合、この面積帯では子育て世帯・若者夫婦世帯の借入限度額の上乗せは使えません。
Q2. 控除額はどう計算しますか?残高の0.7%が全部もらえますか?
A. もらえません。年末残高に居住用部分の床面積の割合をかけた金額が住宅借入金等の金額になり(租税特別措置法施行令26条7項)、その金額を借入限度額と比べて少ない方に0.7%をかけます。残高4,000万円・居住割合50%・限度額3,000万円なら、2,000万円×0.7%=14万円が年間の控除額です。所得税額と住民税の控除上限でさらに頭打ちになります。
Q3. 法人で不動産賃貸業をしている場合、住宅ローン控除はどう使いますか?
A. 住宅ローン控除は個人の所得税の制度なので、法人名義の物件は対象外です。賃貸併用住宅は個人名義で取得し、賃貸部分の家賃は個人の不動産所得として申告します。既存の資産管理法人は別の物件で運用を続けるのが基本です。
Q4. すまい給付金は2026年も使えますか?
A. 使えません。すまい給付金は終了し、2025年の子育てグリーン住宅支援事業も受付を終えています。2026年の事業は国土交通省のみらいエコ住宅2026事業(Me住宅2026)で、GX志向型住宅が125万円または110万円、長期優良住宅が80万円または75万円、ZEH水準住宅が40万円または35万円(いずれも1戸・地域区分で異なる)です。長期優良住宅とZEH水準住宅は子育て世帯・若者夫婦世帯が条件です。
Q5. 区分登記にすると何が変わりますか?
A. 1棟の建物を自宅専用と賃貸専用の2つの区分に分けて登記し、自宅区分には住宅ローン、賃貸区分にはアパートローンを別々に組めます。1/2要件に縛られずに賃貸面積を増やせる代わりに、登記費用が増え、融資審査が2本になります。金融機関ごとに取扱いが違うので、設計前に確認します。
Q6. 住宅ローン控除を受けている途中で自宅部分を貸したらどうなりますか?
A. 自宅として住まなくなった年から控除は受けられません。国土交通省のQ&Aによると、単身赴任で家族が住み続ける場合は控除を受け続けられ、転勤で全員が転居した後に再び住めば、残りの期間について再び控除を受けられます。金融機関の承諾を得ない賃貸転用は契約違反になるので、転勤などの事情があるときは先に金融機関に相談し、承諾を書面で取ってください。
📝 10. まとめ――賃貸併用住宅は「1/2要件」と「出口」で決まる
賃貸併用住宅が投資家にとって有効かどうかは、設計の段階で2つの線を固定できるかで決まります。1つ目は自分の居住用の床面積を建物の1/2以上に保つこと。これを割ると住宅ローン控除は受けられず、住宅ローンで賃貸経営をしている状態になって契約違反のリスクが現実になります。控除額は残高に居住割合をかけてから限度額と比べる順番で計算し、2028年以降に入居する新築はZEH水準以上と災害レッドゾーン外が条件になります。
2つ目は出口です。自宅と収益物件の中間にある資産なので買い手が薄く、売るときの3,000万円控除は居住部分にしか効きません。一方で固定資産税の住宅用地特例は賃貸の戸数で1/6の面積が広がり、相続では賃貸部分が貸家建付地になります。法人を持っている投資家は個人名義で取得し、賃貸部分を不動産所得として申告する形が現実解です。金利差は時期で変わるので、公表金利で自分の時点の差を見てから、1/2要件と出口4シナリオを設計で固定できる土地だけを選ぶのが、投資家にとっての賃貸併用住宅の合格ラインです。
📖 この記事の根拠(出典・参考)
- 国税庁 タックスアンサー:No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(適用期間・床面積50㎡と1/2要件・建物全体での判定・3,000万円控除との併用不可・40㎡台の上乗せ不可)/No.1211-3 中古住宅を取得した場合/No.3452 店舗併用住宅を売ったときの特例(居住用部分に限る・90%以上なら全体)/No.3302 マイホームを売ったときの特例/No.4614 貸家建付地の評価
- 国土交通省:住宅ローン減税(令和8年度税制改正で5年延長・概要図の限度額と2028年以降の扱い)/住宅ローン減税 Q&A(2026年7月更新)(Q5 40㎡台の上乗せ、Q6 災害レッドゾーン、Q85 併用住宅の床面積、Q86 併用住宅の控除額の計算例、Q87・Q88 単身赴任と再入居、Q92 子育て世帯の定義)/みらいエコ住宅2026事業(Me住宅2026)(補助額・世帯の条件・締切)/子育てグリーン住宅支援事業(受付終了の案内)
- 法令(e-Gov法令検索):租税特別措置法施行令 26条7項(居住用部分の床面積の割合を乗じた金額を住宅借入金等の金額とする)/租税特別措置法 41条/地方税法 349条の3の2(住宅用地の課税標準 1/3・小規模住宅用地 1/6・200㎡×住居の数)/地方税法施行令 52条の11(居住部分の割合1/4以上・1/2以上で敷地の全部)・52条の12(住居の定義)
- 住宅金融支援機構:【フラット35】ご利用条件(投資用物件には利用できない・目的外利用は全額一括返済・併用住宅は住宅部分の床面積が非住宅部分以上)/技術基準(併用住宅の住宅部分1/2以上・一戸建て50㎡以上)/金利情報(2026年10月)(借入期間21年以上35年以下・融資率9割以下 年3.830%〜5.840%・最も多い金利 年3.830%)
- 本文の計算例:1章の利回り、3章のケースA〜C’、1章の返済額の差は説明用の仮の数字です。控除額は所得税額・住民税の控除上限で頭打ちになり、実際の金額は年分の申告で確定します
🔗 あわせて読みたい関連記事
- ヤドカリ投資は違法?住宅ローン返済中に自宅を賃貸に出すと契約違反になる条件|転勤・区分マンション・3000万円控除の注意点
- ふるさと納税ワンストップ特例は住宅ローン控除1年目に使えない|確定申告が必要な理由・97,500円上限・賃貸併用の最適化
- DSCR・LTV・債務償還年数と決算書の見方|ICR・EBITDA倍率からIRR・CCRまで銀行格付け攻略【2026年】
- 不動産売却の取得費と減価償却の計算|譲渡所得の短期・長期税率と概算取得費5%【2026年改正対応】
- 不動産投資と資産形成の全体像|何から始める?お金の順番・自分に合う進め方・他の投資との組み合わせ
関西の不動産投資家。賃貸経営の体験と、法令・公的機関の資料をもとに、税務・融資・賃貸経営・法人運営の実務ガイドを発信しています。
コメント