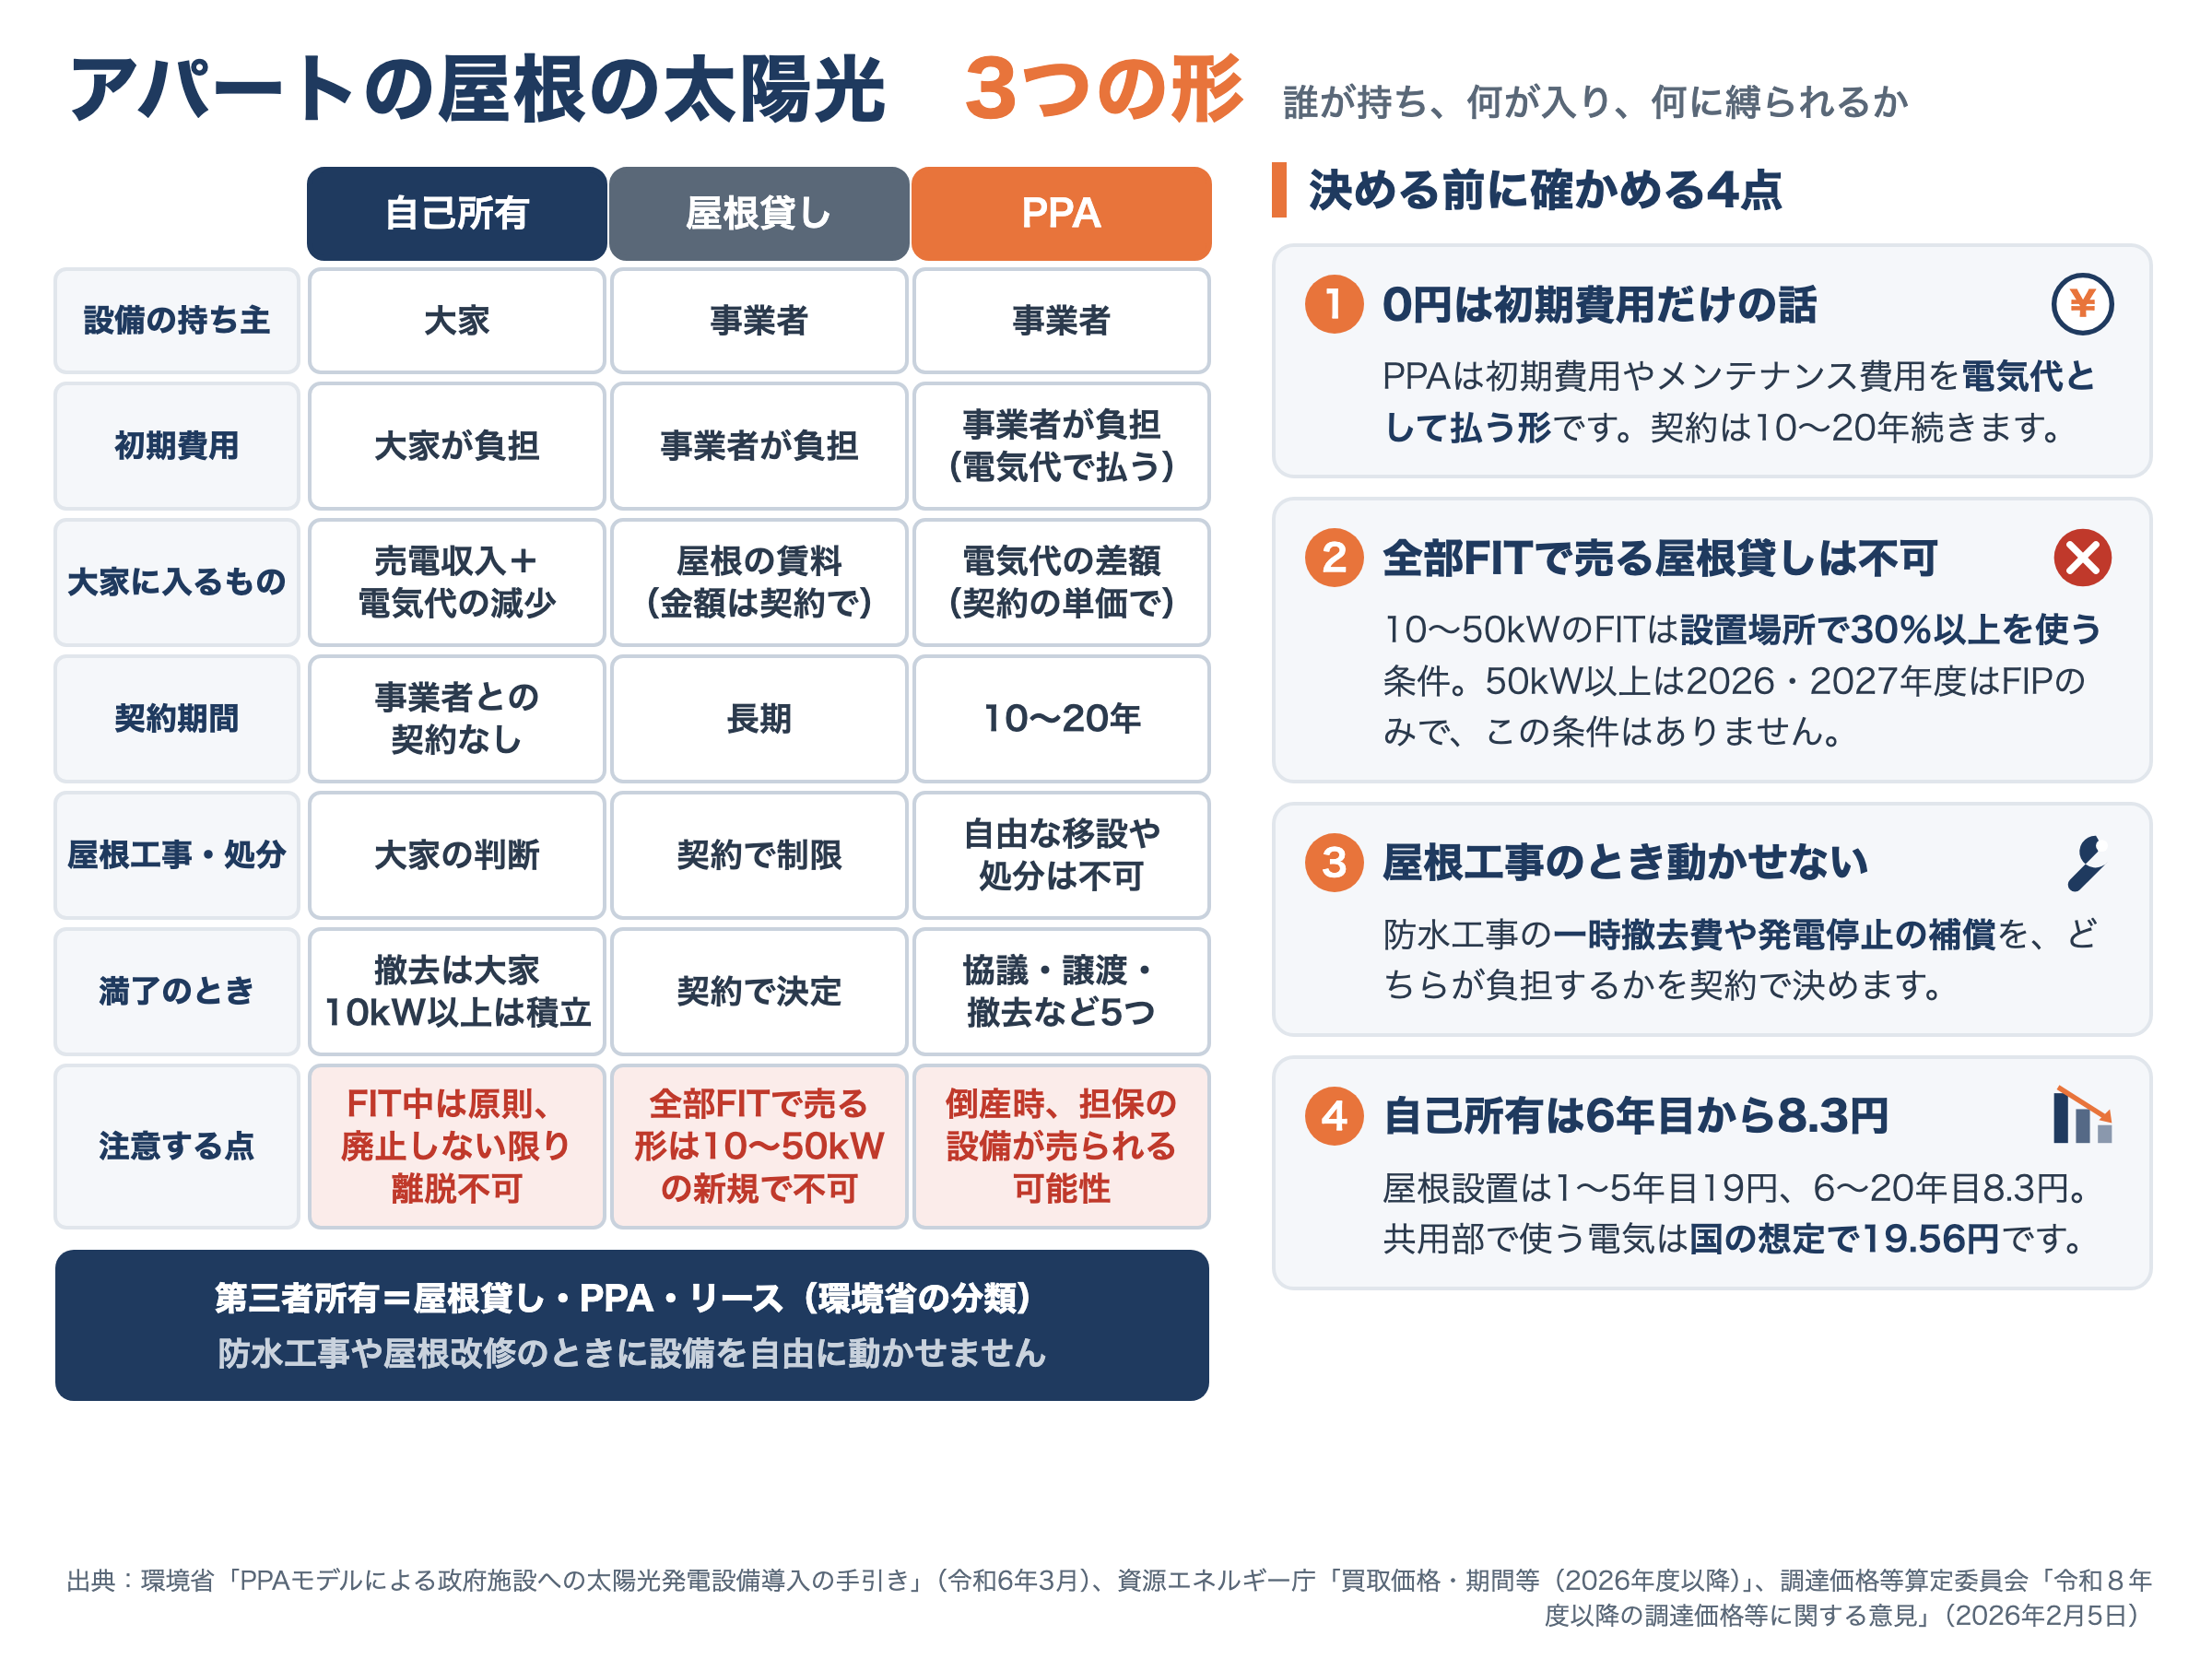
アパートの屋根に太陽光を載せる形は、自分で設備を持って共用部で使い、余りを売る「自己所有」、屋根を事業者に貸して賃料を受け取る「屋根貸し」、事業者が設置した設備の電気を大家が買う「PPA」の3つです。2026年度に新しく認定を取る自己所有の屋根設置(10kW以上)は、1〜5年目が19円、6〜20年目が8.3円の価格で20年間支援され(50kW以上はFIP)、10kW以上50kW未満は発電量の30%以上を建物で使うことが条件です(共同住宅の屋根の10kW以上20kW未満は、自家消費できる配線の構造で足ります)。国の想定値では6年目から、1kWhを売ると8.3円、共用部で使うと19.56円の価値になるので、手取りは「共用部でどれだけ使えるか」と「1kWあたりいくらで載せるか」で決まります。
工務店や設置会社から「屋根を貸してください」「0円で太陽光を載せます」と言われたら、同じ屋根を自分で持った場合の20年の手残りと、提案の賃料や電気の単価を並べて比べます。出力・見積額・共用部で使う割合と、屋根貸しの賃料やPPAの単価を入れると3つの形の20年の累計が並ぶ比較シート(Excel)を、1章で使います。
- 工務店や設置会社から屋根貸しやPPAを提案され、自分で持つ場合と数字で比べたいアパートの大家
- 新築アパートの計画で、屋根に太陽光を載せるかどうかを設計の段階で決めたい方
- 自分で太陽光を持つ場合の、2026年度の買取価格と20年の手取りを数字で見たい方
- 太陽光付きの中古アパートを検討していて、残りの調達期間と引継ぎの手続きを知りたい方
- 固定資産税(償却資産)・耐用年数・屋根の保証まで含めて判断材料をそろえたい方
- 屋根に載せる形は自己所有・屋根貸し・PPAの3つです。事業者が持つ形は初期費用がかからない代わりに契約が長く、防水工事や屋根改修のときに設備を自由に動かせません(環境省)。
- 3方式比較シート(Excel)に出力・見積額・共用部で使う割合と、提案の賃料や単価を入れると、20年の手残り、自己所有の回収の年、自己所有と並ぶ賃料と単価が出ます。
- 2026年度に認定を取る屋根設置(10kW以上)のFITは1〜5年目19円・6〜20年目8.3円、10kW未満は1〜4年目24円・5〜10年目8.3円です。2027年度の認定も同じ価格です。
- 10〜50kWは、発電量の30%以上を設置場所で使い、災害時に給電用コンセントを一般の用に供することが条件です。共同住宅の屋根の10kW以上20kW未満は、配線図等から自家消費を行う構造が確認できれば30%を満たしたものと取り扱われます。
- 国の想定値で15kWを計算すると、1kWあたりの初期費用が15.3万円なら11年目に回収し、20年の手残りは約121.9万円です。2025年設置の10〜50kWの平均(24.47万円)なら20年では回収しません。
- 耐用年数は17年で、アパートで使う電気の発電設備は出力に関係なく固定資産税(償却資産)の申告対象です。太陽光付きの中古アパートは、残りの調達期間を運転開始の日から数えます。
- 「0円で載せます」は大家に得しかない話だと思っていませんか
- FITの買取価格は20年間ずっと同じだと思っていませんか
- アパートの屋根なら発電した電気を全部売れると思っていませんか
- 10kW未満なら固定資産税はかからないと思っていませんか
- 提案の賃料や単価を、自分で持った場合の20年の手残りと並べて比べられます
- 6年目(住宅用は5年目)から8.3円に下がる段差を収支に織り込めます
- 30%の条件と共同住宅の扱いを、共用部の使用量で確かめられます
- 事業で使う設備は出力に関係なく償却資産の申告対象だと分かります
- 🏠 1. アパートの屋根に太陽光を載せる3つの形――自己所有・屋根貸し・PPAを比較シートで並べます
- 💴 2. 2026年度のFIT買取価格と期間――6年目(住宅用は5年目)から8.3円
- 🔌 3. 10〜50kWは発電量の30%を建物で使うことが条件――共同住宅の扱いと京都の設置義務
- 🧮 4. 自己所有の手取りを国の想定値で計算します(15kWの例)
- 🧾 5. 税金――耐用年数17年・償却方法・固定資産税(償却資産)
- 🛡 6. 屋根の防水と保証――載せる前に、建てた会社と防水の予定を確かめます
- 🏚 7. 中古アパートに付いた太陽光――残りの調達期間・変更認定・積立金
- ❓ 8. よくある質問
- 📝 9. まとめ――屋根の太陽光は「誰が持ち、どれだけ建物で使い、1kWいくらで載せるか」で決めます
- 📖 この記事の根拠(出典・参考)
- 🔗 あわせて読みたい関連記事
🏠 1. アパートの屋根に太陽光を載せる3つの形――自己所有・屋根貸し・PPAを比較シートで並べます
環境省の手引き(令和6年3月、政府施設向け)は、太陽光の入れ方を、自分で設置する「自己所有」と、事業者が設置・所有・管理する「第三者所有」に分け、第三者所有にはPPA・リース・屋根貸しの3つがあるとしています。アパートの屋根で比べるのは、このうち自己所有・屋根貸し・PPAの3つです。
| 項目 | 自己所有 | 屋根貸し | PPA(屋根に設置して建物で使う形) |
|---|---|---|---|
| 設備の持ち主 | 大家 | 事業者 | 事業者 |
| 初期費用 | 大家が負担します | 事業者が負担します | 事業者が負担し、大家は電気代として払います |
| 発電した電気 | 共用部で使い、余りを売ります | 事業者が売ります | 大家が買って共用部で使います |
| 大家に入るもの | 売電収入と、共用部の電気代の減少 | 屋根の賃料(契約で決まります) | 電気代の差額(契約の単価で決まります) |
| 契約期間 | 事業者との契約はありません(FITの調達期間は10kW以上20年、10kW未満10年) | 長期 | 10〜20年(環境省の比較表) |
| 屋根工事・設備の処分 | 大家が決めます。ただしFITの認定中は、原則として設備を廃止しない限り制度から抜けられません | 契約で制限されます | 設備の処分・交換・移転を自由にできません(環境省の比較表) |
3つの形を同じ20年の物差しで比べるのが、次のアパート屋根の太陽光 3方式比較シート(Excel)です。
- 1自分の屋根の数字を入れます
屋根に載る出力(kW)、共用部で使う割合、見積りのシステム費用と接続費用(1kWあたり)、共用部の検針票の1kWhあたりの単価を入れます。初期値は4章の計算例(15kW・国の想定値)です。 - 2提案の条件を入れます
屋根貸しは契約書の年額の賃料と年数、PPAは電気の単価と年数を入れます。初期値は説明用の架空の値で、相場ではありません。 - 3結果を読みます
「比較の結果」に、3つの形の20年の手残り、自己所有の回収の年、自己所有と並ぶ屋根貸しの賃料とPPAの単価が出ます。年ごとの売電・積立金・撤去は「20年の年表」シートにあり、10kW未満・50kW以上・30%未満のときは区分の注意も出ます。
国の想定値の15kW(初期費用は1kWあたり15.3万円)で計算すると、自己所有の20年の手残りは約121.9万円で、これと並ぶのは、20年契約なら屋根貸しの賃料が年約6.1万円、PPAの電気の単価が約8.9円/kWh(共用部の単価を19.56円とした場合)です。提案の賃料や単価がこの線より不利なら、20年の単純な合計では自己所有を下回ります(お金の時間価値は入れていません)。初期費用を2025年設置の10〜50kWの平均(1kWあたり24.47万円)にすると自己所有の手残りはマイナスになり、並ぶ賃料の線はなくなります。
第三者所有について、環境省の手引きは「契約が長期間となり、施設の防水工事や屋根改修時等に設備を自由に動かすことができない」とデメリットを挙げ、PPAの比較表では契約期間を10〜20年、設備の処分・交換・移転は「自由にできない」としています。手引きのチェックリストは、PPAが20年程度の長期契約になるため、建替え、廃止、解体の予定がないかを確かめる項目を置いています。アパートを売る予定があるなら、契約を買主に引き継げるかも契約書で確かめます。
屋根貸しは、事業者が屋根で発電した電気を売り、大家は屋根の賃料を受け取る形です。ただし2026年度の10kW以上50kW未満のFITには、設置場所で発電量の30%以上を使う条件(3章)があり、50kW以上は2026・2027年度はFIPだけが認められます。このため屋根を借りて発電した電気を全部FITで売る形は、10〜50kWの新規の認定では取れません。屋根貸しの提案を受けたら、発電した電気を誰に売る契約なのかを契約書で確かめます。JPEA代行申請センターの添付書類の一覧には屋根の無償使用の同意書の様式があるので、無償で使わせる契約なら、名前を書く前に契約期間・屋根工事のときの扱い・満了後の扱いを確かめます。

- 契約が長期間になり、防水工事や屋根改修のときに設備を自由に動かせません
- 満了後に設備を譲り受けると補修が必要になり、その後の維持管理と撤去の費用を自分で持つことになります
- 事業者が倒産したとき、設備が金融機関の担保に入っていると、金融機関が設備を売却する可能性があります
💴 2. 2026年度のFIT買取価格と期間――6年目(住宅用は5年目)から8.3円
資源エネルギー庁の価格表(2026年4月現在)で、アパートの屋根に関係する区分は次のとおりです。屋根設置と住宅用は、2025年度下半期・2026年度・2027年度の認定に同じ価格が使われます。
| 区分 | 2026年度に認定 | 2027年度に認定 | 期間 | 主な条件 |
|---|---|---|---|---|
| 住宅用(10kW未満) | 24円(1〜4年目)/8.3円(5〜10年目) | 同じ価格 | 10年 | 余りを売る前提(国の想定は発電量の70%を売電) |
| 屋根設置(10kW以上) | 19円(1〜5年目)/8.3円(6〜20年目) | 同じ価格 | 20年 | 10〜50kWは自家消費型の地域活用要件(2027年度の要件は2026年度以降の算定委員会で検討)。50kW以上はFIP(基準価格は同じ額)のみ |
| 地上設置(10kW以上50kW未満) | 9.9円 | 支援の対象外 | 20年 | 自家消費型の地域活用要件 |
屋根設置の価格を受けるには、建物が建築基準法の検査済証の交付を受けていて、建物の表題登記が済んでいることが条件で、申請のときに検査済証の写しと登記事項証明書を出します(施行規則5条1項10号の2、4条の2第2項8号の2)。検査済証を紛失している場合は、完了検査の日付や検査済証の番号が載った台帳記載事項証明書などで代えられます(事業計画策定ガイドライン)。中古アパートの屋根に載せるときは、最初にここを確かめます。
屋根設置と住宅用の階段型の価格は、2025年10月の認定から始まった「初期投資支援スキーム」です。資源エネルギー庁のリーフレットは、この価格の案件に、調達期間中に特定契約によらない売電を行うことができない条件(事業用の屋根設置は、加えて屋根設置から地上設置への設置形態の変更ができない条件)を付けた認定をするとし、認定を受けた事業は、原則として、認定発電設備を廃止(撤去及び処分)しない限り、FIT/FIP制度から離脱できないと書いています。事業用(10kW以上)は、調達期間の途中でFIPに移ることはできます。
価格と消費税の関係は、認定事業者が課税事業者なら価格に消費税を加えた額、免税事業者なら価格に消費税を含む額です。2024年度以降に新しく認定を取る案件で最大受電電力が10kW以上のものは、価格に発電側課金相当額が加わります。
今後の変更として、地上設置(10kW以上)は2027年度から支援の対象外になり、住宅用の階段型の価格について、算定委員会は2029年度に「支援期間の短縮」の適用を始めることを基本とする意見をまとめています(2026年2月5日)。
FITの期間が終わった後(卒FIT)の売り先は、小売電気事業者の買取メニューです。算定委員会が住宅用太陽光の卒FIT後の売電価格として2025年12月時点で確認した買取メニューは、平均10.0円/kWh、中央値9.5円/kWhで、「10円/kWh水準以上のメニューは、当該小売電気事業者による電気供給とのセット販売や、蓄電池併設等の条件付きであることが比較的多い」とされています。
🔌 3. 10〜50kWは発電量の30%を建物で使うことが条件――共同住宅の扱いと京都の設置義務
2026年度の10kW以上50kW未満のFITには、算定委員会の意見(2026年2月5日)のとおり、次の2つの地域活用要件があります。
- 「再エネ発電設備の設置場所で少なくとも30%の自家消費等を実施すること」
- 「災害時に自立運転を行い、給電用コンセントを一般の用に供すること」(停電時に外部電源なしで発電を再開できることが前提です)
給電用コンセントは、建物の屋根に載せる場合、たとえば1階の道路等に面した外壁に設けます。少なくとも10kW相当のパワコンに1.5kWの自立運転出力が要ります(資源エネルギー庁FAQ)。既築の建物に載せる場合は、需要場所の前年1年間の電力消費量を申請のときに出します(事業計画策定ガイドライン)。30%の割合を変えることは、届出では済まない(変更認定が要る)事項です(施行規則9条14号)。
アパートで大事なのは共同住宅の扱いです。施行規則5条1項9号の2は、共同住宅の屋根に設ける10kW以上20kW未満を30%の基準から外しており、資源エネルギー庁の事業計画策定ガイドライン(2026年4月改訂)は、配線図等から自家消費を行う構造が確認できれば30%を満たしているものと取り扱い、災害時の給電用コンセントの要件は引き続き求めるとしています。自家消費そのものは続けることが求められるので、需要場所の検針票や電気料金の請求書を少なくとも3年保存し、発電量を記録しておきます。この扱いに入らない10〜50kWは30%が認定の基準で、資源エネルギー庁のFAQは、認定後に30%を下回ると認定取消しになると答えています。長屋の屋根に載せる場合にこの扱いになるかは、申請の前にJPEA代行申請センターで確かめます。
算定委員会の意見によると、屋根設置(10kW以上)の自家消費率の実績は、全量売電の案件を除いて全設置期間の平均が17.6%、直近の設置年で約38%です。年間発電量は出力×8,760時間×設備利用率で、国の想定(屋根設置14.5%)で計算すると、10kWで約12,702kWh(30%は約3,811kWh)、15kWで約19,053kWh(同約5,716kWh)、20kWで約25,404kWh(同約7,621kWh)です。共用部の年間の電気使用量(検針票の12か月分)と比べて、比較シートの「共用部で使う割合」に入れます。
10kW未満は住宅用の区分で、30%の条件はありません。ただしアパートで使う設備は、出力に関係なく固定資産税(償却資産)の申告対象です(5章)。屋根貸しの事業者が10kW未満の設備を他人の屋根に複数置いて合計10kW以上にする事業(複数太陽光発電設備設置事業)は10kW以上の価格区分になり、合計10〜50kWなら30%の基準がかかります。
🏛 京都市・京都府で延べ面積300㎡以上2,000㎡未満を新築・増築するなら、再エネ設備の設置は義務です
京都市では、延べ面積300㎡以上2,000㎡未満の建物(準特定建築物)を新築・増築するとき、用途に関係なく年3万MJ以上の再生可能エネルギー利用設備を設置する義務があり、京都市のQ&A(令和7年8月更新)は共同住宅を例に挙げ、「義務規定のため、設置は必須です」と答えています(代替措置はなく、日陰で発電効率が悪い、屋上・屋根面が狭いなどの場合は設置不要となる場合があります)。京都市の外の府内でも、京都府の条例で同じ面積の新築・増築に年3万MJ以上の再エネ設備の導入が求められています(建築面積150㎡未満は適用外)。延べ面積がこの線に近い新築アパートは、設計の段階で義務の対象になるかを建築士に確かめ、対象なら自分で持つか第三者に設置してもらうかを決めます。土地から新築するときの全工程の中でどこに当たるかは土地から新築アパートの始め方と流れに書きました。
🧮 4. 自己所有の手取りを国の想定値で計算します(15kWの例)
自己所有の手取りは、国が2026・2027年度の屋根設置(10kW以上)の価格を決めたときの想定値を使うと、外から確かめられる数字で計算できます。算定委員会の意見の別紙にある想定値と、同じ意見にある実績は次のとおりです。比較シートの初期値も、この想定値です。
| 項目 | 国の想定値(2026・2027年度 屋根設置10kW以上) | 実績(算定委員会の意見) |
|---|---|---|
| システム費用 | 15.0万円/kW | 2025年設置の10kW以上は平均20.8万円/kW(中央値18.5万円/kW)、10〜50kWは平均23.9万円/kW |
| 接続費用 | 0.3万円/kW | 2025年設置の10kW以上は平均0.51万円/kW(中央値0.26万円/kW)、10〜50kWは平均0.57万円/kW |
| 運転維持費 | 0.5万円/kW/年 | 平均0.53万円/kW/年(中央値0.42万円/kW/年) |
| 設備利用率 | 14.5% | 平均13.0%(屋根設置10kW以上、2024年6月〜2025年5月の買取期間)。国の想定の14.5%は、50kW以上を高い順に並べた上から26%の水準(約14.4%)とほぼ同じです |
| 自家消費比率 | 30% | 全設置期間の平均17.6%、直近の設置年で約38%(全量売電の案件を除く) |
| 自家消費分の便益 | 19.56円/kWh(大手電力の産業用の電気料金単価に消費税10%を加味した値) | ― |
| 運転年数・IRR | 20年・税引前4% | ― |
これを15kWの屋根に当てはめた計算例です。15kWは共同住宅の10kW以上20kW未満の範囲に入る説明用の仮の出力で、発電量の低下、運転維持費を超えるパワコン交換や修理、固定資産税、所得税・法人税、借入の利息は入れていません。2026年度に認定を取る屋根設置10kW以上は、価格に発電側課金相当額(1.43円/kWh)が加わりますが、この計算ではその加算と発電側課金の負担のどちらも入れていません。
| 項目(15kW・年間発電量19,053kWh) | 1〜5年目(毎年) | 6〜10年目(毎年) | 11〜20年目(毎年) |
|---|---|---|---|
| 売電(13,337kWh。1〜5年目19円、6〜20年目8.3円) | 253,405円 | 110,698円 | 110,698円 |
| 共用部で使う分(5,716kWh×19.56円) | 111,803円 | 111,803円 | 111,803円 |
| 運転維持費(0.5万円/kW) | −75,000円 | −75,000円 | −75,000円 |
| 解体等積立金(売電1kWhあたり1.12円) | ― | ― | −14,938円 |
| 手取り(税引前) | 290,208円 | 147,501円 | 132,563円 |
11〜20年目は、売電代金から解体等積立金が差し引かれて電力広域的運営推進機関に積み立てられます(7章)。20年の手取りの合計は3,514,175円です。撤去・処分の費用を国の想定額(算定委員会の意見の参考24で、2026年度認定の屋根設置10kW以上は1万円/kW)の15万円とし、撤去のときに取り戻す積立金(10年で149,380円)で払い、足りない620円を手元から出すと、20年で残るのは3,513,555円です。初期費用の違いで、回収する年が変わります。
| 初期費用の前提(システム+接続) | 15kWの初期費用 | 20年で残る額(3,513,555円)−初期費用 | 回収する年 |
|---|---|---|---|
| 国の想定 15.3万円/kW | 229.5万円 | 約121.9万円 | 11年目 |
| 2025年設置の10kW以上の中央値 18.76万円/kW | 281.4万円 | 約70.0万円 | 15年目 |
| 2025年設置の10kW以上の平均 21.31万円/kW | 319.65万円 | 約31.7万円 | 18年目 |
| 2025年設置の10〜50kWの平均 24.47万円/kW(システム23.9+接続0.57) | 367.05万円 | 約−15.7万円 | 20年の運転では回収しません |
回収する年は、手元に入った手取り(11〜20年目は積立金を差し引いた後)の累計が初期費用に届く年で、比較シートの「20年の年表」も同じ数え方です。
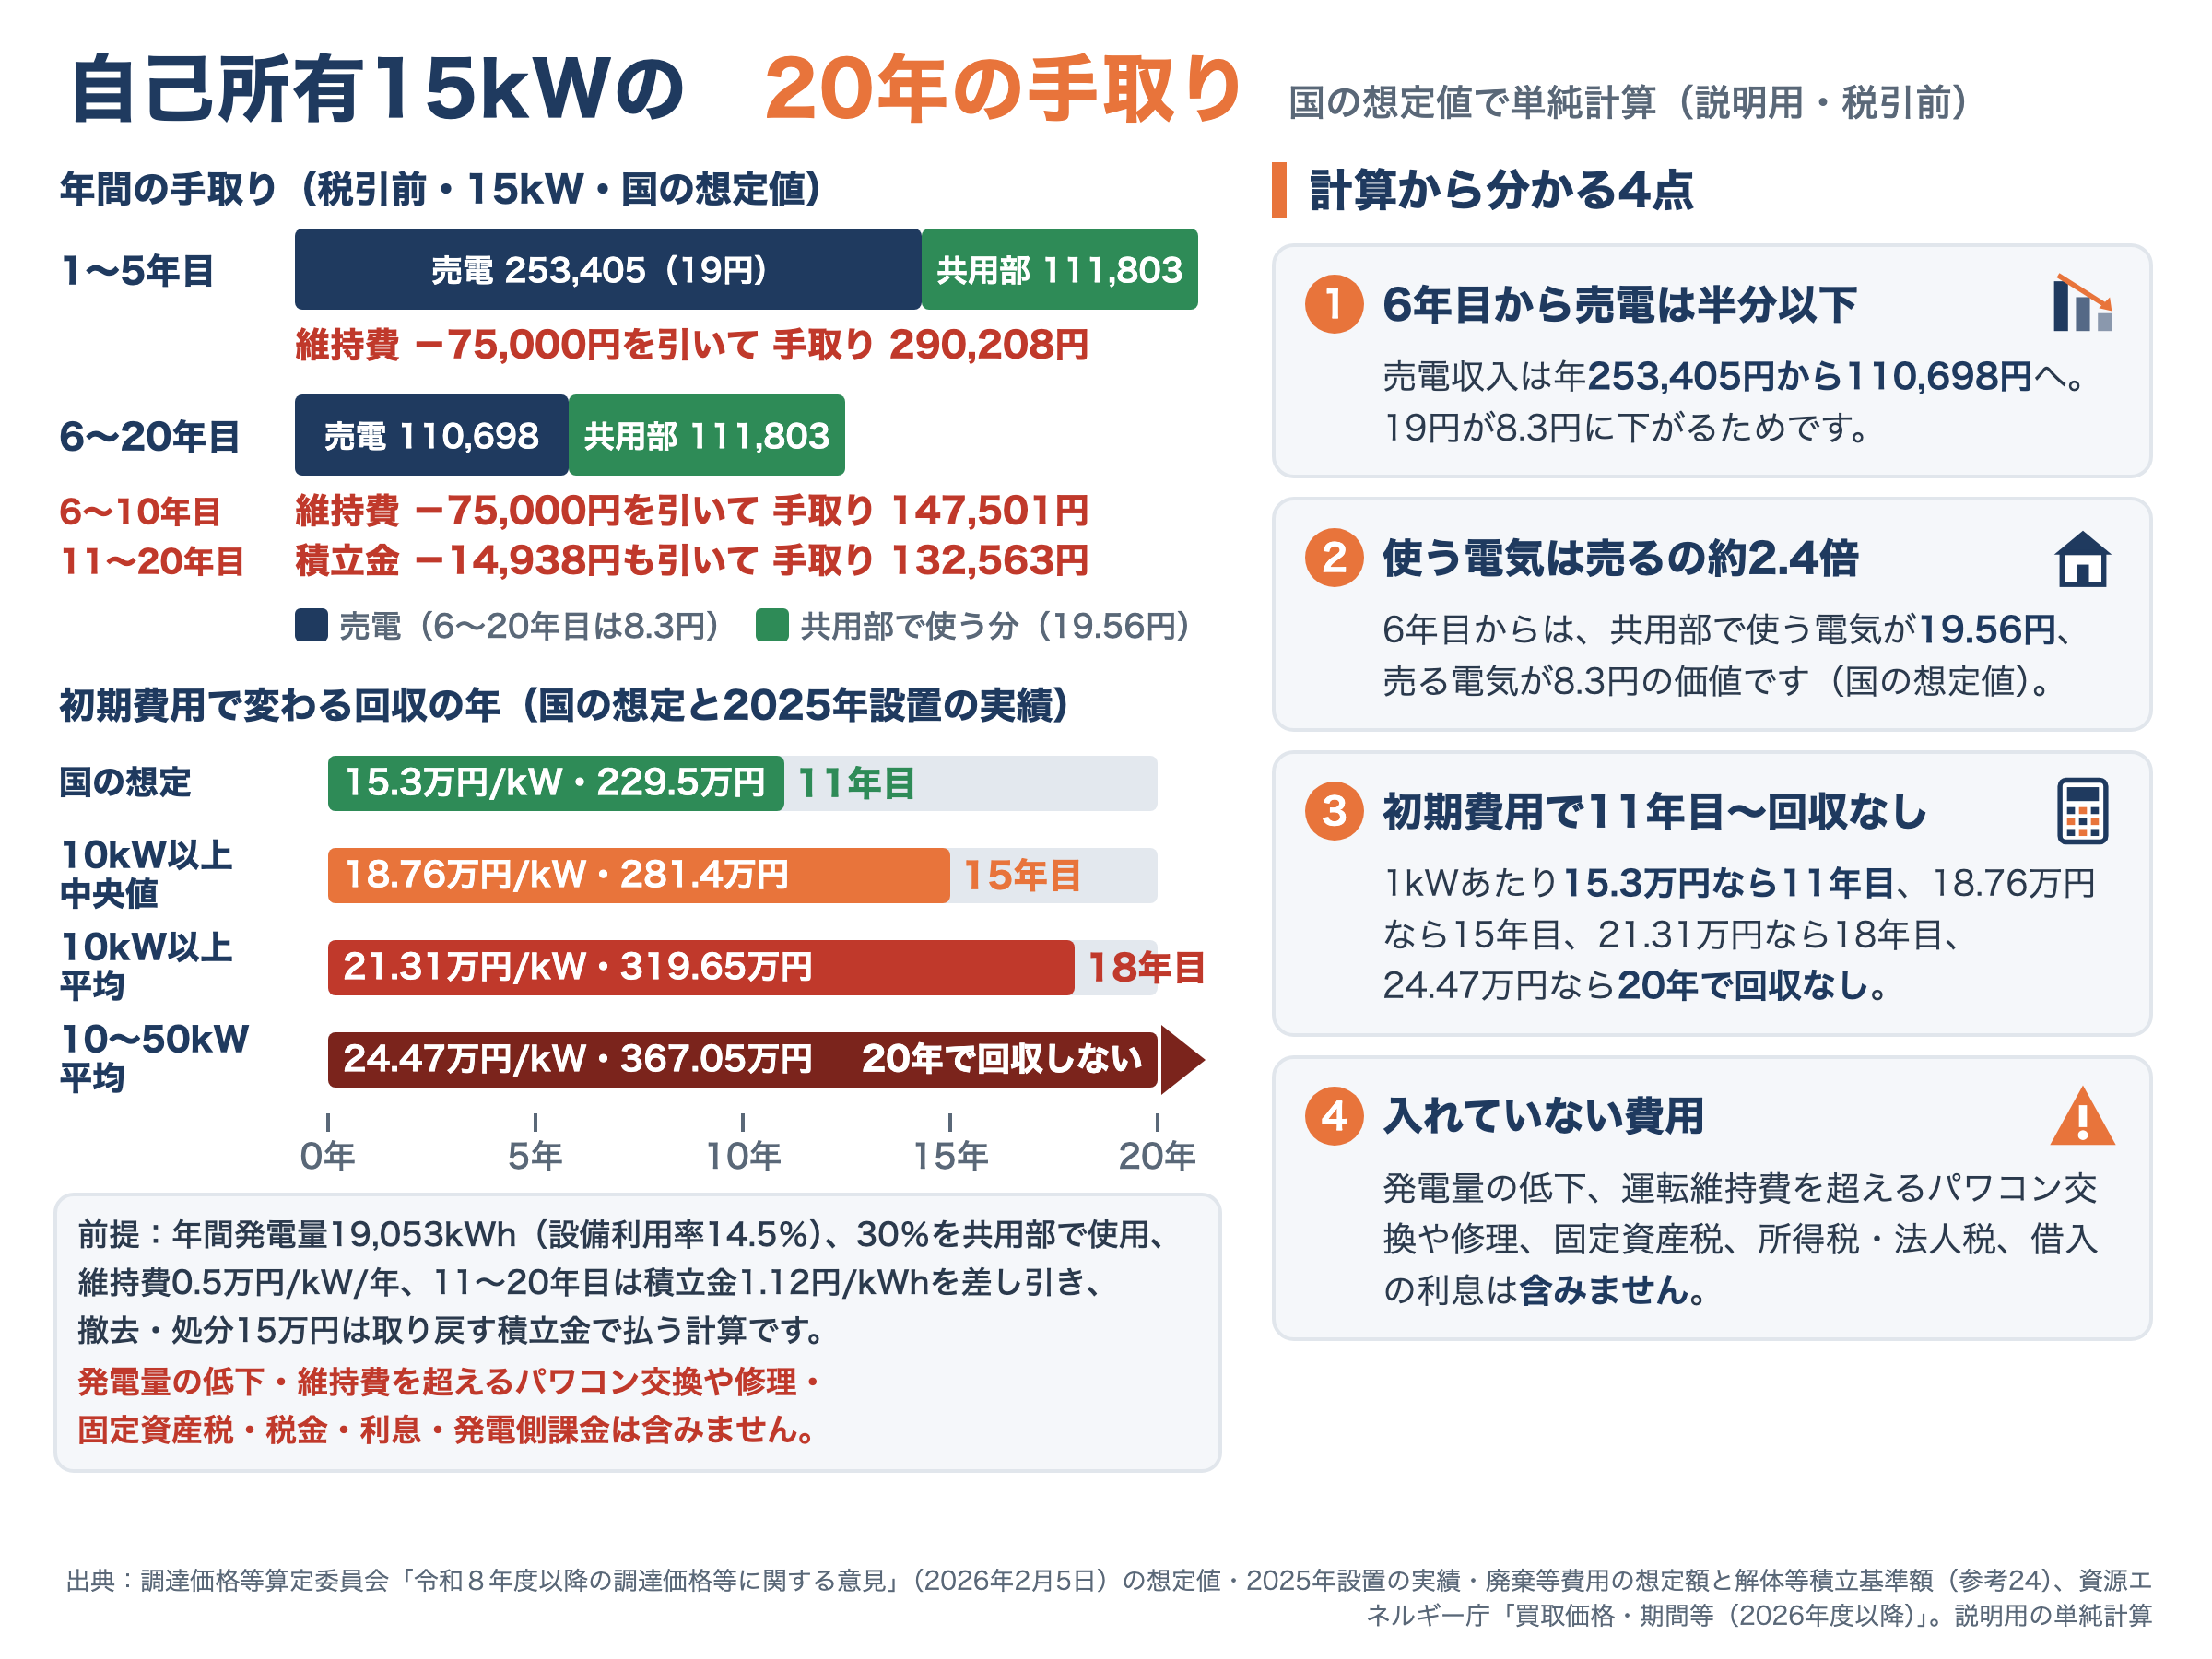
同じ屋根でも、1kWあたりの初期費用が15.3万円なら11年目に回収しますが、2025年に設置された10〜50kWの平均(システム費用23.9万円/kW、接続費0.57万円/kW)で計算すると、20年の運転では回収しません。国の想定のシステム費用15.0万円/kWは、算定委員会のトップランナー分析(2025年1〜8月に設置された屋根設置の案件の費用を安い順に並べた表。表の見出しは50kW以上・52件)で、安い方から38%の位置に当たる水準です。見積りが想定値より高いほど、回収は延びます。
もう一つの分かれ目は6年目です。売電収入は年253,405円から110,698円と半分以下になり、国の想定値では、6年目からは1kWhを売ると8.3円、共用部で使うと19.56円の価値で、使う電気は売る電気の約2.4倍の価値になります。自分の物件では、共用部の検針票の1kWhあたりの電力量料金に置き換えると、実際の差が分かります。国の想定の運転維持費(0.5万円/kW/年)にパワコンの交換がどこまで入っているかは、意見に内訳がありません。
- 1kWあたりの総額(システム費用+接続費用)。国の想定は15.3万円/kW、2025年設置の10〜50kWの平均は24.47万円/kW(10kW以上全体の平均は21.31万円/kW)です
- 共用部の年間使用量が発電量の30%に届くか(10〜50kW)。届かない場合に共同住宅の屋根の10kW以上20kW未満の扱いを使えるかを、申請の前に確かめます
- 屋根の防水・塗装の次の予定。20年の運転中に設備を外す工事が入るなら、その費用も収支に入れます(6章)
🧾 5. 税金――耐用年数17年・償却方法・固定資産税(償却資産)
太陽光設備は、国税庁の質疑応答で一般に「機械及び装置」に分類されると考えられるとされ、耐用年数は17年です。
| 論点 | 内容 | 根拠 |
|---|---|---|
| 耐用年数 | 17年。耐用年数省令別表第二の「55 前掲の機械及び装置以外のもの並びに前掲の区分によらないもの」の「その他の設備」の「主として金属製のもの」です | 耐用年数省令、国税庁 質疑応答 |
| 償却方法 | 届出をしなければ、個人は定額法(17年の償却率0.059)、法人は定率法(同0.118)です | 所得税法施行令125条、法人税法施行令53条、耐用年数省令別表第八・第十 |
| 中古で取得 | 簡便法で、17年のうち10年たっていれば9年、17年を過ぎていれば3年です | 耐用年数省令3条、国税庁 No.5404 |
| 固定資産税 | アパートなど事業で使う電気の発電設備は、出力に関係なく償却資産として申告します。毎年1月1日現在の資産を1月31日までに申告します | 京都市の手引き、地方税法383条 |
| 税率と免税点 | 標準税率1.4%。同じ市町村で持つ償却資産の課税標準の合計が150万円未満なら、原則として課税されません(令和9年度分から180万円) | 地方税法350条・351条 |
| 屋根材と一体のパネル | 家屋の一部として評価されます。パワコン・接続ユニット・表示ユニット・電力計などは償却資産です | 京都市の手引き |
京都市の令和8年度の手引きは、「個人・法人ともに、売電等の事業の用に供している資産(工場、店舗、アパート等で使用する電気の発電設備を含む。)」は発電出力に関係なく、償却資産の申告の対象としています。個人の所得区分は、国税庁の質疑応答に、給与所得者の自宅の余剰電力は雑所得、店舗にも使う建物なら事業所得の付随収入という2つの例がありますが、アパートの共用部で使って余りを売る形をそのまま扱った例ではないので、申告の前に税務署か税理士に確かめます。
4章の15kWでシステム費用225万円を取得価額とすると、定額法の償却費は年132,750円、定率法の1年目は265,500円です。固定資産税は、木津川市の案内と同じ減価残存率(1年目0.936、2年目以降0.873)で計算すると、1年度目の課税標準は2,106,000円で税額は約2.9万円です。2026年以降に設置すると最初の課税は令和9年度以後になり、免税点は180万円なので、3年度目に約160.5万円となって、太陽光だけならこの免税点を下回ります。ただし免税点は同じ市町村で持つ償却資産の課税標準の合計で判定するので、路面舗装・フェンス・宅配ボックスなどがあれば、合計で課税されることがあります。償却資産の申告の実務はアパートの固定資産税はいくら?(6章 償却資産税)、減価償却と確定申告の全体は不動産投資の確定申告と税金の全体像に書きました。
🛡 6. 屋根の防水と保証――載せる前に、建てた会社と防水の予定を確かめます
神奈川県藤沢市の案内は、太陽光発電システムを建物の屋根等に設置する場合「施工不良による雨漏れや建物の強度不足などが懸念されます」として、契約を進める前に家を建てた住宅メーカーや工務店に相談するよう勧めています。引渡しから10年は、住宅の新築工事の請負人(新築を買った場合は売主)が、屋根や外壁などの雨水の浸入を防止する部分の瑕疵について担保責任を負います(住宅品確法94条・95条、施行令5条)。この10年が残っている屋根なら、載せる前に建てた会社へ設置方法を見せ、雨漏りしたときの扱いを書面で確かめておきます。
第三者所有の場合、環境省の手引きは、PPAの契約期間中に防水工事を行うと発電設備の一時撤去費や発電停止期間の補償金等が発生する可能性があるとし、改修の回数を含めて費用をどちらが負担するかを明記しておくこと(例として1回分の防水工事は事業者負担)を勧めています。算定委員会も屋根設置の価格を決めるとき、外壁や屋根の塗り替え等が想定されることから運転年数を20年としています。屋根の塗装・防水の周期を20年の運転期間と並べ、載せる前に済ませる工事を先に決めておくと、運転中に設備を外す工事を減らせます。修繕の周期と費用の全体はアパート・賃貸の修繕費はいつ何にいくら?、外壁塗装の費用と周期は大規模修繕の落とし穴|コンサルバックマージン10〜20%・実数精算追加4割・修繕費20万円ルール、載せる前の屋根の補修が修繕費か資本的支出かは修繕費と資本的支出のフローチャートに書きました。
- ☐ 建物の検査済証(または台帳記載事項証明書)と表題登記があるか
- ☐ 引渡しからの年数と、屋根の瑕疵担保(10年)が残っているか
- ☐ 建てた会社に設置方法(架台の固定と防水処理)を見せ、雨漏りしたときの扱いを書面でもらったか
- ☐ 屋根の塗装・防水の次の予定と、20年の運転期間の中で設備を外す工事が入るか
- ☐ 昭和56年6月1日以降に建築確認を受けた建物か、耐震改修を済ませた建物か(環境省のチェックリストの項目)
- ☐ 第三者所有なら、一時撤去・再設置・発電停止の補償をどちらが負担するか
→ 答えがそろっていない項目は、契約の前にそろえます
🏚 7. 中古アパートに付いた太陽光――残りの調達期間・変更認定・積立金
太陽光付きの中古アパートで最初に見るのは、残りの調達期間です。再エネ特措法2条5項と施行規則2条は、すでに電気を供給していた設備の特定契約の期間を、調達期間から最初に電気の供給を始めた日以降の期間を差し引いた残りとしているので、残りの年数は認定年度ではなく、運転開始(最初の供給開始)の日から数えます。10kW以上は20年、10kW未満は10年で、認定の内容は売主から受け取る設備ID(認定通知書に記載)で確かめます。高い価格が付いていた年度は次のとおりです。
| 認定年度 | 10kW以上(20年) | 10kW未満(10年) |
|---|---|---|
| 平成24年度(2012年度) | 40円+税 | 42円 |
| 平成25年度(2013年度) | 36円+税 | 38円 |
| 平成26年度(2014年度) | 32円+税 | 37円 |
| 平成27年度(2015年度) | 29円+税(4月1日〜6月30日)/27円+税(7月1日〜) | 33円/35円(出力制御対応機器の設置義務の有無で違います) |
| 平成28年度(2016年度) | 24円+税 | 31円/33円(同上) |
売買で認定事業者が変わるときは、国への変更認定の申請が要ります(施行規則9条1号)。この表の年度に認定された10kW以上の設備は、屋根に載っていても屋根設置の価格区分(2023年10月1日に設けられました)の適用を受けていないので、事業譲渡などで認定事業者を変える場合は、変更認定の申請の3か月前までに説明会か事前周知措置を行い、事前周知措置は旧と新の認定事業者の双方の名義で行います(相続などは含みません。施行規則8条の2第1号・4条の2の3、説明会及び事前周知措置実施ガイドライン)。決済日と申請日の段取りに関わるので、要否は売買契約の前にJPEA代行申請センターで確かめます。
10kW以上は、調達期間の最後の10年間、解体等積立金が売電代金から差し引かれて電力広域的運営推進機関に積み立てられます(2022年7月開始。2022年7月の時点で残りが10年未満だった案件はその残りの期間)。算定委員会の意見の参考24の表では、2013年度認定(36円)の解体等積立基準額は1.40円/kWhで、最後の10年は1kWhあたり36円から1.40円を差し引いた額が入ります(消費税分は別)。積立金は撤去費用の全額を保証するものではなく、取り戻すときに利息は付きません(同機構のFAQ)。同機構のシステムから手数料なしで取れる「残高確認書」を、売買の前に売主に出してもらいます。
屋根の設備が第三者所有なら持ち主は事業者なので、その契約を買主が引き継ぐのか、残りの期間・賃料や単価・撤去の条件はどうなっているかを、売買契約の前に確かめます。中古で取得した設備の耐用年数は5章の表のとおり簡便法で決まり、計算の手順は中古物件の減価償却の計算方法(簡便法)に、現地で屋上の防水や設備の劣化を見る点は収益物件の現地調査チェックリストに書きました。
❓ 8. よくある質問
Q1. 屋根貸しの賃料の相場はいくらですか?
A. 屋根の賃料は事業者との契約で決まる金額で、国が定めるFITの買取価格とは別物です。比べる物差しは、同じ屋根を自分で持った場合の20年の手残りです。国の想定値の15kW(初期費用1kWあたり15.3万円)なら、自己所有と並ぶ賃料は20年契約で年約6.1万円で、初期費用が1kWあたり18.76万円なら年約3.5万円、24.47万円なら自己所有の手残りがマイナスになり並ぶ線はありません。自分の見積額と提案の賃料を比較シートに入れ、契約期間中に賃料が見直されるか、屋根工事のときの一時撤去の費用を誰が持つか、満了後に設備をどうするかを契約書で確かめます。
Q2. 10〜50kWの「30%の自家消費」は、アパートの屋根でも必要ですか?
A. 共同住宅の屋根に載せる10kW以上20kW未満なら、30%の比率は求められません。配線図等から自家消費を行う構造が確認できれば満たしたものと取り扱われ、災害時に自立運転して給電用コンセントを一般の用に供する要件は残ります(施行規則5条1項9号の2、事業計画策定ガイドライン)。20kW以上50kW未満なら必要で、認定後に30%を下回ると認定取消しになります(資源エネルギー庁FAQ)。10kW未満なら住宅用の区分で、この要件はかかりません。
Q3. 太陽光付きの中古アパートを買ったら、何の手続きが要りますか?
A. FITの認定事業者が売主から買主に変わるので、国への変更認定の申請が要ります(施行規則9条1号)。屋根設置の価格区分でない10kW以上の設備は、変更認定の申請の3か月前までに説明会か事前周知措置が要ることがあります(7章)。設備IDを売主から受け取り、残りの調達期間と、10kW以上なら解体等積立金の積立状況を、引渡しの前に確かめます。
Q4. 新築アパートに太陽光を載せるのは義務ですか?
A. 京都市では、延べ面積300㎡以上2,000㎡未満の建物を新築・増築すると、用途に関係なく年3万MJ以上の再生可能エネルギー利用設備の設置が義務で、京都府の条例も府内の同じ面積の新築・増築に同じ量を求めています(3章)。ほかの地域で建てる場合は、その市区町村と都道府県の条例を確かめてください。
Q5. 屋根貸しやPPAの契約が終わったら、設備はどうなりますか?
A. 契約で決まります。環境省の手引き(政府施設向け)は、事業終了後の扱いとして、終了時に協議・譲渡・撤去・リユース/リサイクル・再契約の5つを挙げ、譲渡を受けると補修が必要になり、その後の維持管理と撤去の費用を自分で持つことになると書いています。満了時の選択肢、撤去費の負担、屋根の原状回復の範囲を、契約の時点で決めておきます。比較シートは満了後の扱いを入れていないので、撤去や譲渡の費用は別に足して比べます。
📝 9. まとめ――屋根の太陽光は「誰が持ち、どれだけ建物で使い、1kWいくらで載せるか」で決めます
アパートの屋根の太陽光には、自己所有・屋根貸し・PPAの3つの形があり、事業者が持つ屋根貸しとPPAは初期費用がかからない代わりに契約が長く、防水工事や屋根改修のときに設備を自由に動かせません。10〜50kWのFITは設置場所で発電量の30%以上を使うことが条件なので、屋根を借りて全部をFITで売る形の新規の認定は取れず、屋根貸しの提案は、発電した電気を誰に売る契約なのかを確かめるところから始まります。
自己所有なら、2026年度の屋根設置の価格は1〜5年目19円、6〜20年目8.3円で、国の想定値の15kWなら1kWあたりの初期費用が15.3万円で11年目に回収しますが、2025年設置の10〜50kWの平均(24.47万円)なら20年の運転では回収しません。6年目からは共用部で使う電気が売る電気の約2.4倍の価値になるので、共用部の使用量と1kWあたりの見積額が手取りを決めます。
税金は耐用年数17年で、アパートで使う設備は出力に関係なく固定資産税(償却資産)の申告対象です。屋根は引渡しから10年の瑕疵担保と防水・塗装の予定を先に確かめ、太陽光付きの中古アパートは残りの調達期間、変更認定、積立金の状況を引渡しの前にそろえます。載せるかどうかは、屋根の工事予定・共用部の使用量・1kWあたりの総額をそろえ、提案の賃料や単価を自己所有の20年の手残りと並べてから決めます。
📖 この記事の根拠(出典・参考)
- 資源エネルギー庁:買取価格・期間等(2026年度以降)(2026年4月現在。屋根設置10kW以上19円/8.3円・住宅用24円/8.3円・地上設置の2027年度以降の扱い・消費税と発電側課金相当額の注記)/2025年度以前の価格表(平成24〜28年度の太陽光の価格)/屋根設置太陽光発電の初期投資支援スキーム(リーフレット)/事業計画策定ガイドライン(太陽光発電)(2026年4月改訂)/説明会及び事前周知措置実施ガイドライン(2026年4月改訂)/FIT・FIP制度 よくある質問
- 調達価格等算定委員会:令和8年度以降の調達価格等に関する意見(2026年2月5日。別紙②の屋根設置10kW以上の想定値・2025年設置の実績・自家消費率の実績・住宅用の卒FIT後の買取メニュー・発電側課金相当額・参考24の廃棄等費用の想定額と解体等積立基準額・住宅用の2029年度以降の扱い)
- 法令(e-Gov法令検索):再生可能エネルギー電気の利用の促進に関する特別措置法 2条/同施行規則 2条・4条の2・4条の2の3・5条・8条の2・9条・13条の4/減価償却資産の耐用年数等に関する省令 3条・別表第二・別表第八・別表第十/所得税法施行令 125条/法人税法施行令 53条/地方税法 350条・351条(令和9年4月1日施行の改正後を含む)・383条/住宅の品質確保の促進等に関する法律 94条・95条、同施行令 5条
- 電力広域的運営推進機関:廃棄等費用積立制度 FAQ(2023年4月10日)
- 国税庁:質疑応答 風力・太陽光発電システムの耐用年数について/質疑応答 自宅に設置した太陽光発電設備による余剰電力の売却収入/質疑応答 自宅兼店舗に設置した太陽光発電設備による余剰電力の売却収入/No.5404 中古資産の耐用年数
- 京都市:令和8年度 固定資産税(償却資産)申告の手引/京都市地球温暖化対策条例 よくある質問と回答 準特定建築物編(令和7年8月更新)/京都府:建築物に係る地球温暖化対策の概要(R4.4.1〜)/京都府木津川市:個人宅設置の太陽光発電設備の固定資産税について
- 環境省:PPAモデルによる政府施設への太陽光発電設備導入の手引き(令和6年3月)/神奈川県藤沢市:太陽光発電設備を購入するなら…
- JPEA代行申請センター:事業計画変更の申請の流れ/電子申請に必要な添付資料
- 計算例と比較シート:4章の15kWの手取りと回収の年、1章とQ1の「自己所有と並ぶ賃料・単価」は、算定委員会の想定値を当てはめた説明用の単純計算です(発電量の低下、運転維持費を超えるパワコン交換や修理、固定資産税、所得税・法人税、借入の利息、発電側課金相当額の加算と発電側課金の負担、お金の時間価値は入れていません)。比較シートの屋根貸しの賃料とPPAの単価の初期値は説明用の架空の値です。
🔗 あわせて読みたい関連記事
- 土地から新築アパートの始め方と流れ|土地探し・融資・工務店・建築・客付け・出口の全工程と失敗の回避策
- アパート・賃貸の修繕費はいつ何にいくら?大家が負担する費用の全体像と設備交換の相場【2026年版】
- 修繕費と資本的支出の判定シート(Excel無料)|見積書を行ごとに入れるフローチャートと償却年数
- アパートの固定資産税はいくら?|一棟アパートと区分の計算例で読む課税明細書の見方と住宅用地特例1/6の確認
- 中古マンション・築古物件の減価償却の計算方法|簡便法で築22年木造は4年償却・附属設備の区分・土地建物の按分
関西の不動産投資家。賃貸経営の体験と、法令・公的機関の資料をもとに、税務・融資・賃貸経営・法人運営の実務ガイドを発信しています。
コメント