法人で賃貸物件を持っていると、決算書が出来上がった後に、借入先の金融機関へ決算書を届けて内容を説明する場面があります。決算書の写しを渡すだけでも用は足りますが、会社の全体像・決算の推移・来期の見込・所有物件の現況を1冊にまとめた面談資料と、部屋ごとの家賃と入居状況が分かる別冊をそろえると、担当者は数字の理由をその場で確かめられ、社内の手続き(稟議)に回すときも同じ資料を使えます。
- 法人で賃貸物件を持っていて、決算書を金融機関に持って行くのが初めての方
- 決算報告の機会に、次の物件の相談もしておきたい方
- 面談資料や事業計画書に何を書き、何を書かないかで迷っている方
- レントロールや家賃の推移表を、金融機関に見せられる形にしたい方
- 代表者個人の資産や借入の根拠書類を、どこまでそろえるか知りたい方
- 順番は、税理士の決算報告 → 申告と納付の手続き → 金融機関への決算報告です。申告を終えてから行くと、申告書の控えも一緒に渡せます。
- 持参資料は3層に分けます。①渡す資料(目次1枚・面談資料・別冊)②原本の写し(決算書・確定申告書・身分証明書・登記関係・物件資料・資産の根拠)③自分用の面談メモ(渡しません)。
- 面談資料は、会社概要 → 決算の推移と増減の理由 → 来期の見込の前提 → 所有物件の現況 → 次の計画、の章立てです。評価や査定は金融機関がするので、こちらは事実と前提を書きます。
- 別冊は、期末時点のレントロール、会計期間で区切った月別家賃、物件ごとの修繕履歴の3枚です。
- 代表者個人の資産と借入は、残高・基準日・根拠の名前を並べ、根拠書類の日付をそろえます。
- AIに決算書や明細を読ませると、期ごとの違いや増加・縮小の傾向を拾った下書きが早くできます。入力する情報の範囲は自己責任で決め、数字は人が確かめます。
- 決算書をコピーして持って行けば足りると思っていませんか
- 面談資料に何を書けばよいか、決めていないまま作り始めていませんか
- 代表者個人の資産の根拠を、どこまでそろえるか決めていますか
- AIに決算書を読ませてよいか、線引きを決めていますか
- 目次1枚・面談資料・別冊・原本の写し・自分用メモの5点を、どの順に重ねるか決められます
- 面談資料の章立てと、各章に書くこと・書かないことを決められます
- レントロールと月別家賃を、決算書の期に合わせた形で作れます
- AIで期ごとの比較の下書きを作り、入力してよい情報の線引きを決められます
- 🗓 1. 決算書が出来上がってから金融機関へ行くまでの流れ
- 📂 2. 持参する資料は3層で考える
- 📝 3. 面談資料(本冊)の章立てと、各章に書くこと
- 📊 4. 決算の推移と来期の見込の書き方
- 🏠 5. レントロール・月別家賃・修繕履歴の組み方(別冊)
- 💰 6. 代表者の資産と借入の根拠をそろえる
- 🏗 7. 次の計画を相談するなら、枠組み・希望条件・初年度の収支・悪化時の4表で示す
- 🏦 8. 当日の進め方と、こちらから聞くこと
- 🤖 9. AIに資料づくりを手伝わせるときの使い方と線引き
- ❓ 10. よくある質問
- 📌 11. まとめ――決算報告で金融機関へ行く前に整えること
- 📖 この記事の根拠(出典・参考)
- 🔗 あわせて読みたい関連記事
🗓 1. 決算書が出来上がってから金融機関へ行くまでの流れ
法人の決算は、期末の翌日から税理士が帳簿を締め、決算書と申告書を作り、代表者に説明してから申告します。確定申告書の提出期限は、原則として事業年度終了の日の翌日から2か月以内です(国税庁 C1-1)。金融機関へ行く日を申告を終えて申告書の控えが手元にそろった後にすると、決算書と控えを一緒に渡せます。
| 時期 | やること | 用意するもの |
|---|---|---|
| 期末の1か月前〜期末 | 家賃の未収・滞納の額を管理会社に確かめます。固定資産税や保険料など期をまたぐ支出の計上を税理士と確認します。個人口座で払った法人の経費を一覧にします | 管理会社の送金明細、固定資産税の納税通知書、個人払いの経費一覧 |
| 期末の翌日〜 | 通帳を記帳し、ネットバンクの明細と合わせて税理士へ送ります。金利が変わった借入は、変わった後の返済予定表を取り寄せて送ります | 全口座の通帳・明細、返済予定表 |
| 決算報告(税理士) | 貸借対照表と損益計算書の説明を受けます。未確定の数字があれば、いつまでに確定させるかを決めます。納付の方法と日付を確認します | 決算書の案、申告書の案 |
| 申告・納付 | 税理士が申告し、納付の手続きをします。申告書の控えと受付の記録を受け取ります | 申告書の控え、受付の記録 |
| 金融機関への決算報告 | 借入先の金融機関と、取引を始めたい金融機関に日程を取ります。面談資料と別冊、原本の写しを持参します | 本文2章以降の一式 |
税理士の決算報告は、金融機関の面談の予行にもなります。貸借対照表を負債の部から、損益計算書を売上から順に説明してもらい、自分が説明できない数字(未払費用の中身、預り金の中身、雑収入の内訳など)をその場で聞いておきます。あわせて、次のことを確かめておきます。
- 未確定の数字(未収家賃、個人口座で払った経費など)をいつまでに確定させるか。申告期限から逆算して日付を決めます
- 納付の方法と日付。口座からの引き落としなら、引き落とし日とその口座の残高
- 期をまたいで翌期に納める税金があるか、その額と期限
- 申告書の控えの受け取り方(冊子で郵送か、PDFか)
滞納や未収がある場合は、決算書の売上と貸借対照表の未収金に表れます。滞納の経緯・回収の見込・次の入居者の決まり具合を1行で説明できるようにしておくと、数字の意味をその場で伝えられます。
📂 2. 持参する資料は3層で考える
持参資料は「金融機関に渡すもの」「原本の写し」「自分用」の3層に分けると、当日に探さずに済みます。渡す資料は印刷してそろえ、原本の写しは目次の順に重ね、自分用のメモは別の封筒に入れます。
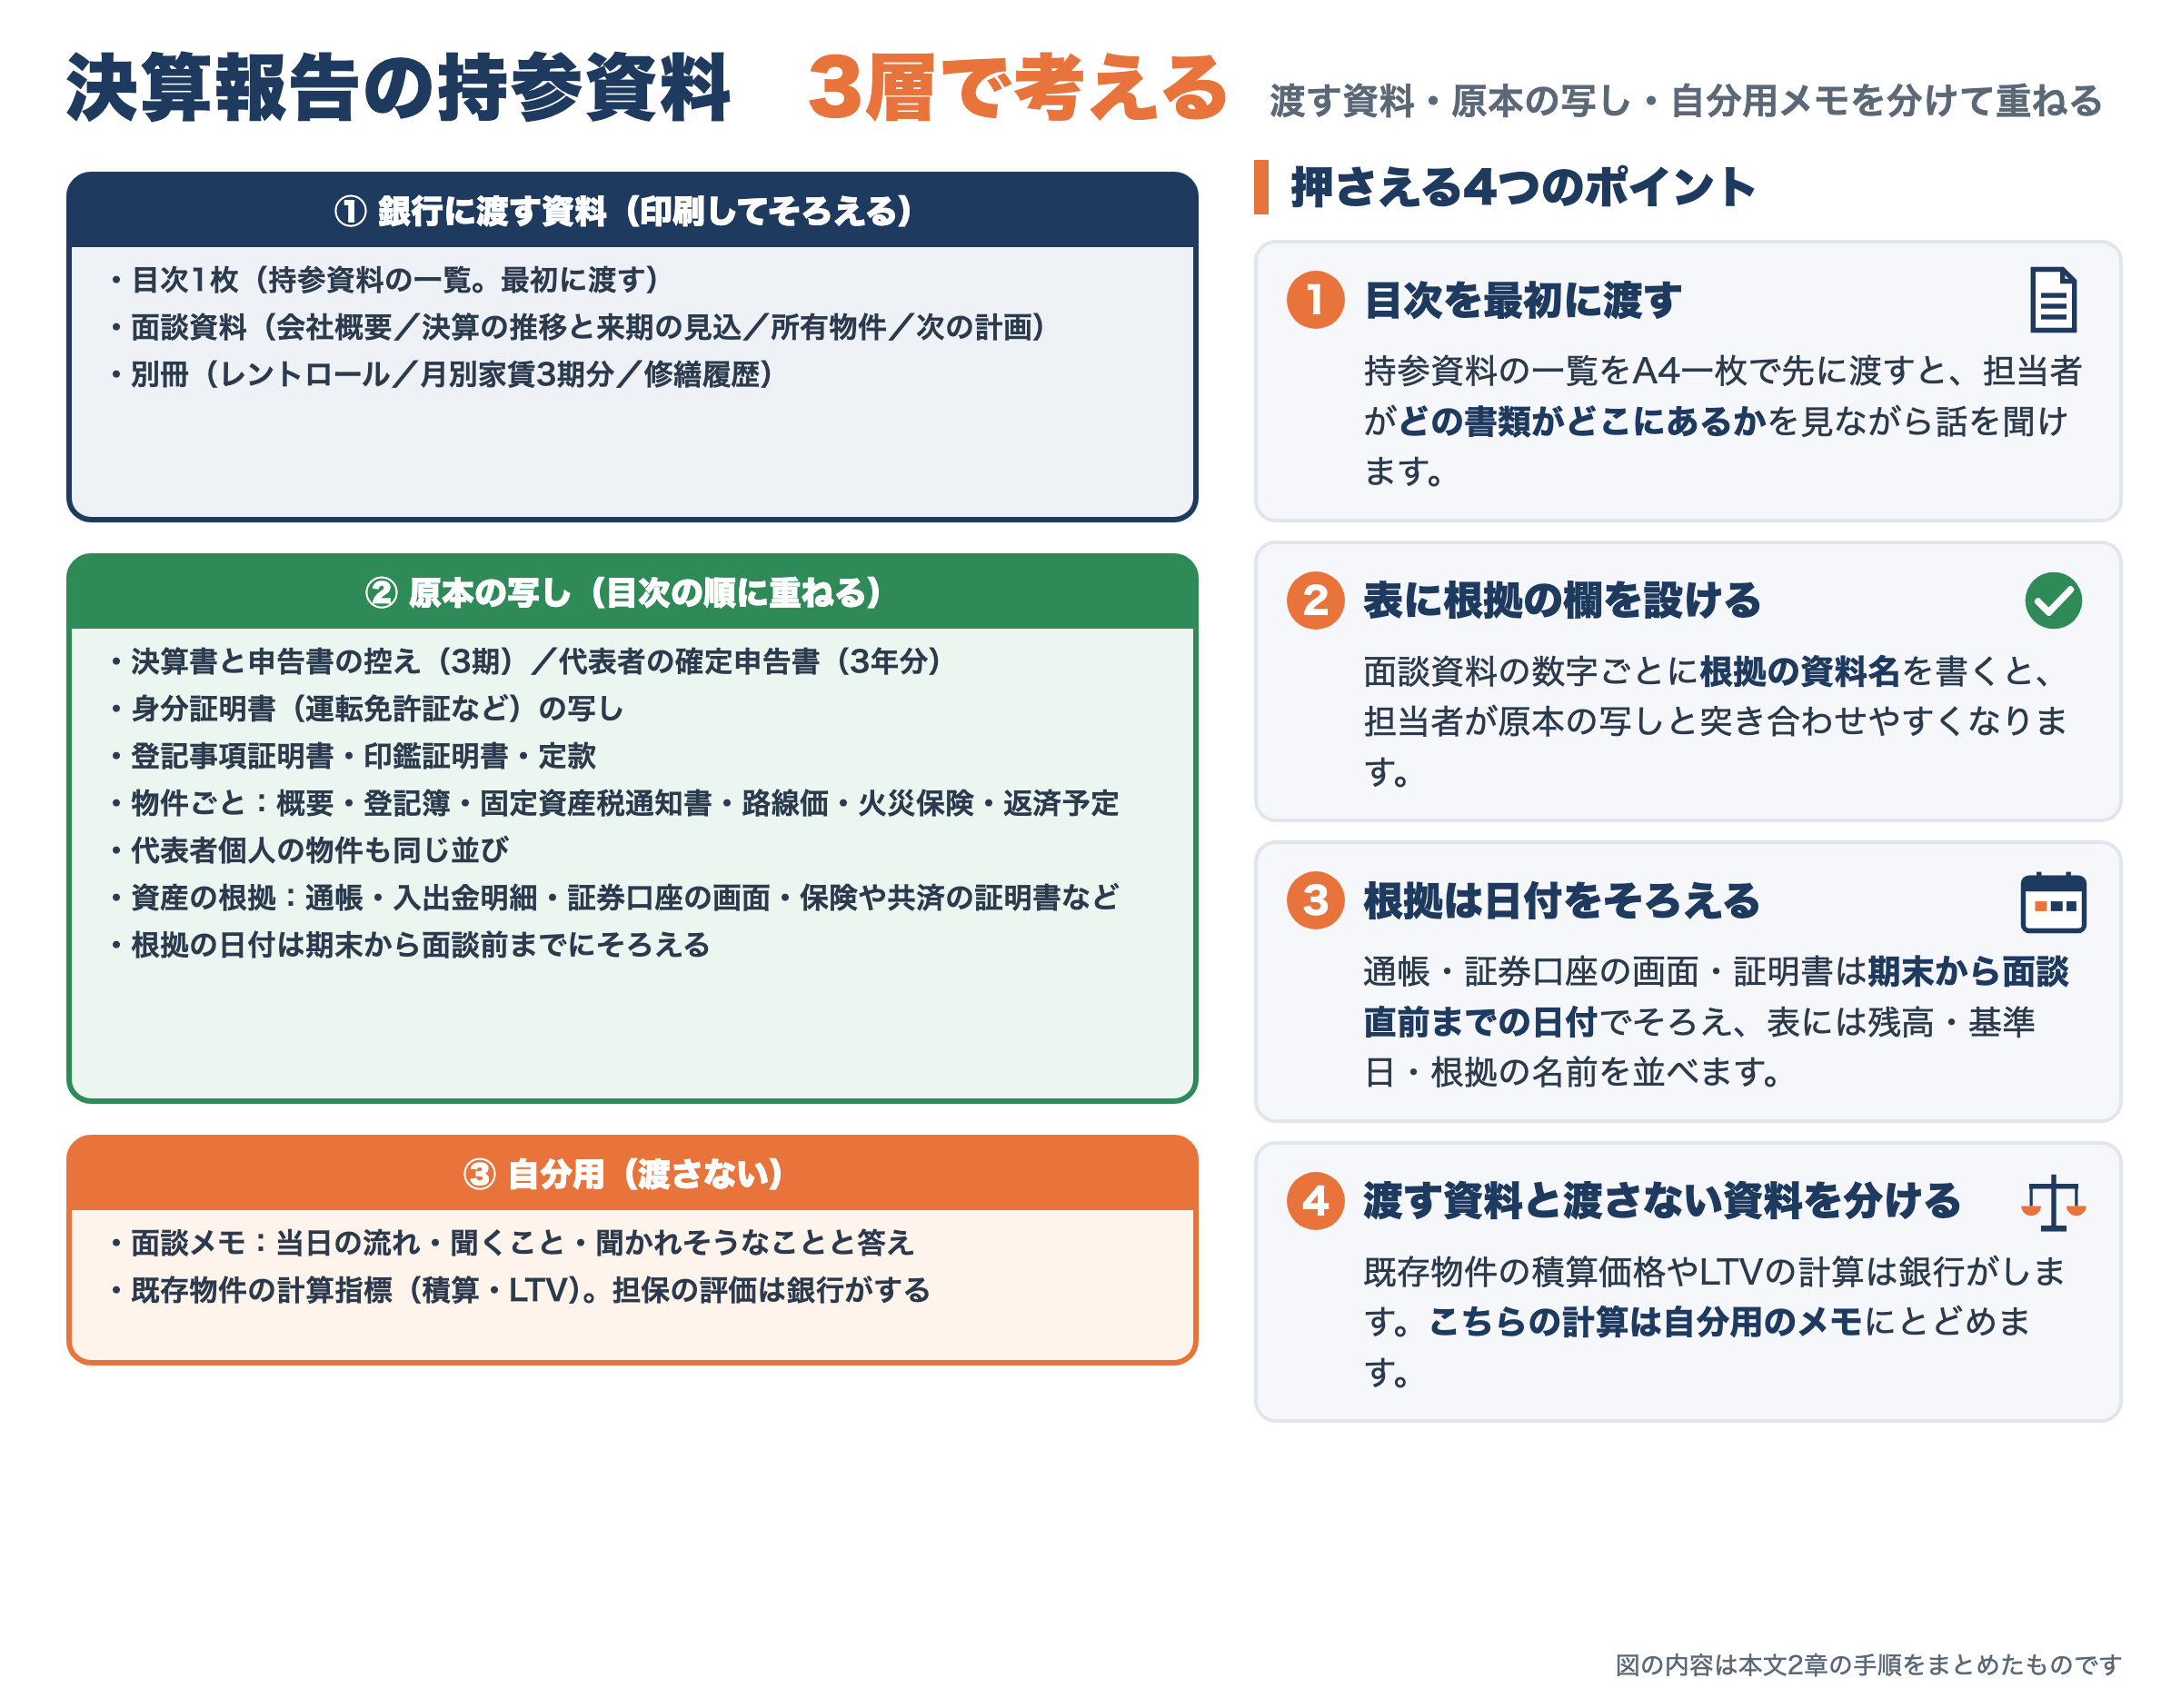
| 層 | 資料 | 中身 |
|---|---|---|
| ① 渡す資料 | 目次(A4一枚) | 持参資料の一覧。最初に渡し、担当者が書類の所在を見ながら話を聞けるようにします |
| ① 渡す資料 | 面談資料(本冊) | 会社概要・代表者プロフィール・決算の推移と来期の見込・所有物件の現況・次の計画(3章で詳述) |
| ① 渡す資料 | 別冊 | レントロール・月別家賃(直近3期分)・修繕履歴(5章で詳述) |
| ② 原本の写し | 決算書・申告書の控え(直近3期) | 貸借対照表・損益計算書・販売費及び一般管理費の内訳・株主資本等変動計算書・勘定科目内訳明細書 |
| ② 原本の写し | 代表者の確定申告書(直近3年分) | 代表者個人の所得の状況が分かるもの |
| ② 原本の写し | 身分証明書 | 運転免許証などの写し |
| ② 原本の写し | 法人の書類 | 登記事項証明書(直近の変更が反映されたもの)・印鑑証明書・定款 |
| ② 原本の写し | 物件ごとの資料 | 物件概要・登記簿謄本・固定資産税の納税通知書・路線価図・火災保険証券・返済予定表。代表者個人の物件も同じ並びにします |
| ② 原本の写し | 資産の根拠 | 法人と代表者個人の通帳・入出金明細、証券口座の画面、保険や共済の証明書など(6章で詳述) |
| ③ 自分用(渡さない) | 面談メモ | 当日の流れ・聞くこと・答えを用意しておく質問・持ち物 |
| ③ 自分用(渡さない) | 既存物件の計算指標 | 積算価格・LTVなど、自分で計算した担保の評価。担保の評価は金融機関がするので渡しません(次の計画の収支試算は面談資料の第5章に載せます) |
取り寄せに時間がかかる書類から先に頼むと、面談の日程を決めやすくなります。頼む先と、先に動くことを並べます。
| 資料 | 頼む先 | 先に動くこと |
|---|---|---|
| 保険の解約返戻金の証明書、共済の残高などの証明書 | 加入している保険会社・共済の運営団体 | 決算報告の日程が決まったらすぐ依頼します。届くまでの日数は依頼先に確認します |
| 管理会社の契約一覧(保証会社・火災保険)、送金明細の不足分 | 管理会社 | 別冊のレントロールを作る前に依頼します |
| 金利が変わった後の返済予定表 | 借入先の金融機関 | 金利の変更の通知が来たら取り寄せ、税理士にも送ります |
| 登記事項証明書・印鑑証明書 | 法務局(オンライン請求もできます) | 直近の変更が反映されているかを確かめてから取ります |
| 面談資料(本冊)・別冊 | 自分で作ります | 決算書の案が出た時点で推移表と月別家賃から作り始め、申告後に数字を確定させます |
| 目次・印刷・コピー | 自分で作ります | 本冊と別冊は、金融機関1か所につき2部と手元用に1部、原本の写しは1か所につき1部用意します |
目次は、見出しと項目を字下げで並べたA4一枚にします。大項目の例は次の8つで、物件ごとの項目(物件概要・登記簿謄本・固定資産税の納税通知書・路線価・火災保険証券・返済予定表)は、どの物件も同じ順で繰り返します。
- 決算書・申告書の控え(直近3期)
- 代表者の確定申告書(直近3年分)
- 面談資料(会社概要・代表者プロフィール/決算報告/所有物件の概要/次の計画の概要)
- 別冊(レントロール/月別家賃/修繕履歴)
- 身分証明書
- 法人(登記事項証明書・印鑑証明書・定款、物件ごとの資料)
- 代表者個人(所有物件ごとの資料)
- 資産の根拠(通帳・入出金明細・証券口座・保険や共済の証明書など)
原本の写しは、目次の順に重ねてクリップで留めます。担当者がコピーを頼むときも「目次の何番」で済みます。
📝 3. 面談資料(本冊)の章立てと、各章に書くこと
面談資料は、決算書に書いていない「理由」と「来期」を伝えるための1冊です。章立ては次の順で、第2章の決算報告が中心、第5章の次の計画は相談がある場合の補足という重さにします。
| 章 | 書くこと | 書かないこと |
|---|---|---|
| 表紙と構成 | 題名(決算のご報告など)、会社名、代表者名、面談日、章の一覧。数値の出所(決算書は税理士作成の実額、見込は自社の試算) | 見込の数字を実績と同じ書式で並べること(実績か見込かが分からなくなります) |
| 第1章 会社概要 | 商号・本店・設立・資本金・事業内容・所有物件・取引金融機関・顧問税理士。沿革。代表者プロフィール(経歴・資格・賃貸の経験・個人所有の不動産)。代表者の保有資産と借入。法人の預金と借入 | 数字や年月で示せない自己評価(「豊富な経験」など) |
| 第2章 決算報告 | 直近3期と来期見込の推移表(売上高・販管費・営業利益・支払利息・経常利益・純利益・現預金・借入・純資産)とグラフ。主な増減の理由。当期のトピック。課題と来期の方針。財務状態と資金繰り。借入明細。来期見込の前提 | 理由を添えない数字の羅列(決算書の再掲で終わる表) |
| 第3章 別表 | 販売費及び一般管理費の前期比較(科目・前期・当期・増減・主な内容)。当期の月次推移(会計ソフトの推移表) | 科目ごとの細かい明細(総勘定元帳で答えられる範囲) |
| 第4章 所有物件の概要 | 物件ごとに、所在地と戸数・構造と築年月・取得年月と取得価格・帳簿価格・借入先と残高・金利と期間・年間返済額・月額賃料と入居状況・満室想定賃料・当期の入居率・固定資産税・主な修繕・期末の未収・管理の形 | 積算価格・再調達価格・LTVなど自分で計算した評価 |
| 第5章 次の計画 | 計画の枠組み(物件の種類と規模・エリア・総事業費・自己資金・借入希望額・目標利回り)。希望する融資条件。初年度の収支試算。条件が悪化した場合。進め方。前提と注記 | 決めていないことを決めたように書くこと(未定の条件は「未定」「試算」と書き分けます) |
本冊は縦向き、別冊のレントロールと月別家賃は列が多いので横向きで印刷します。表紙に面談日を入れておくと、後で版を見分けられます。数字は決算書・登記・契約・通帳で確かめられるものだけを書き、表に「根拠」の欄を設けて資料の名前を入れると、担当者が原本の写しと突き合わせやすくなります。
第1章の会社概要と代表者プロフィールは、初めて読む人が分かる前提で書きます。担当者が替わることもあり、社内の手続きでは面談に同席していない人も資料を読むからです。項目は次の表のとおりで、数字と年月で書けることは数字と年月で書き、評価は書かないことを決まりにします。
| 項目 | 書き方 |
|---|---|
| 商号・本店・設立・決算期 | 登記のとおり。設立は第1期の期間も添えます |
| 資本金 | 額と、増資したならその時期と原資を1行で。登記事項証明書の写しを添付します |
| 事業内容 | 賃貸業と、ほかの事業があればその内容 |
| 所有物件・取引金融機関・顧問税理士 | 物件は所在地(市区まで)・戸数・取得年月。金融機関は口座と借入の別 |
| 沿革 | 賃貸を始めた年、法人の設立、物件の取得、増資などの年月を表に |
| 代表者プロフィール | 氏名・年齢、学歴・職歴、資格は正式名称、賃貸の経験(開始年と運営の形)、個人所有の不動産 |
| 代表者の保有資産と借入 | 種類・金融機関や商品・残高・基準日・根拠の5列。資産合計と借入合計を出します(6章) |
| 法人の預金と借入 | 同じ5列で、預金合計と借入合計。代表者からの借入金があれば、その額を表の下に1行で |
- 理由:賃料が増えた理由は、物件の取得なのか、入居率の改善なのか
- 来期:何を前提に、どの数字を置いたのか
- 課題:空室や滞納があるなら、原因と対策
📊 4. 決算の推移と来期の見込の書き方
決算報告の中心は、3期の推移と来期の見込を1つの表に並べることです。期ごとの決算書を見比べても増減は読み取れますが、同じ表に並べて、増減の理由を科目ごとに添えると、担当者が社内で説明する文章をそのまま作れます。
| 行 | 何を書くか | 来期見込の前提の書き方 |
|---|---|---|
| 売上高(賃料収入・その他の収入) | 期ごとの実額 | 既存物件は現在の契約と入居状況で12か月分。空室を見込むなら、その率を書きます |
| 販売費及び一般管理費 | 期ごとの実額。増減が大きい科目は別表で前期比較 | 既存物件の運営費は当期並みとし、一時的な費用(原状回復・入居者募集)は当期の実績を見て置きます |
| 支払利息 | 期ごとの実額 | 最新の返済予定表から12か月分を拾います。来期中に固定期間が終わる借入は、終わった後の金利を仮に置き、仮置きであることを注記します |
| 経常利益・法人税等・当期純利益 | 期ごとの実額 | 法人税等は税理士に来期の見込額を出してもらいます |
| 純資産 | 期末の実額 | 来期の純利益を足した額を置きます |
| 現預金・借入残高 | 期末の実額 | 純利益+減価償却費−元金返済で現預金を置きます。次の計画の支出は含めないと注記します |
増減の理由は、「何が・なぜ・いくら」の順で1行ずつ書きます。架空の例を挙げます。
| 科目 | 書き方の例 |
|---|---|
| 賃料収入 | 空室だった2室が期の前半に埋まり、入居率が上がったため増加(内訳はレントロール) |
| 修繕費 | 外壁の一部補修と給湯器の交換を当期に行ったため増加(修繕履歴に内訳) |
| 広告宣伝費・支払手数料 | 退去が重なり、入居者募集の費用が増加(件数と1件あたりの額は契約書のとおり) |
| 減価償却費 | 設備の一部が耐用年数を終えたため減少 |
| 支払利息 | 元金の返済が進み、残高が減ったため減少 |
- 推移表の数字が、決算書の数字と1つずつ同じになっていますか(転記の誤りは表全体の信用を落とします)
- 支払利息が古い返済予定表のままになっていませんか(金利が変わった借入は、変わった後の返済予定表で置き直します)
- 来期見込の前提(入居率・運営費・金利)を、表の下に書いていますか
推移表の後ろには、期末時点の財務状態と借入明細を置きます。現預金、借入、代表者からの借入金、年間の返済、手元に残る額の順に並べると、貸借対照表と見比べやすくなります。
| 項目 | 書くこと・計算式 |
|---|---|
| 現金・預金 | 期末残高と、口座ごとの内訳(普通・定期)。通帳の写しと一致させます |
| 金融機関からの借入残高 | 借入先ごとの残高の合計。決算書の借入金(1年以内返済分を含む)と一致させます |
| 代表者からの借入金 | 残高と、返済の方針 |
| 純資産と自己資本比率 | 純資産÷総資産 |
| 年間の元利返済額 | 返済予定表と通帳の当期実績。月額も添えます |
| 簡易キャッシュフロー | 当期純利益+減価償却費。年間の元金返済額を上回っているかを添えます |
| 債務償還年数 | (金融機関からの借入−現預金)÷(当期純利益+減価償却費)。年数で示します |
| 借入明細 | 借入先・対象物件・残高・金利・期間(終了年月)・担保、の6列 |
債務償還年数や簡易キャッシュフローの定義と読み方はDSCR・LTV・債務償還年数と決算書の見方に、金融機関が取引先を返済の力で区分する考え方は不動産投資家の銀行債務者区分6段階にあります。
第3章の別表は2枚です。1枚目は販売費及び一般管理費の前期比較で、科目・前期・当期・増減・主な内容の5列にします。増減が大きい科目は、「入居者募集の費用が何件分」「外壁の補修を当期に実施」のように、主な内容の欄に事実だけを書きます。2枚目は当期の月次推移で、会計ソフトの推移表を売上高・販管費・営業利益の行に絞って載せます。月ごとの売上と費用の動きが分かるので、来期見込の根拠として指せます。
推移表の下には、棒グラフを1枚入れます。横軸に期、縦軸に売上高と利益を置き、来期の見込は斜線で塗って実績と区別します。増減の理由は箇条書きで、科目と原因を1行ずつ書きます。
🏠 5. レントロール・月別家賃・修繕履歴の組み方(別冊)
別冊は、面談資料の第4章(所有物件の概要)の裏付けです。レントロールは期末時点の契約、月別家賃は直近3期の部屋別の推移、修繕履歴は取得からの工事の記録、の3枚です。雛形と列の意味はレントロールの雛形と作り方に書きました。ここでは金融機関に出す形にするときの決め事を書きます。
| 列 | 書き方 |
|---|---|
| 物件・部屋・契約者 | 契約者は、法人契約なら社名、個人なら「個人」とだけ書きます(氏名は書きません) |
| 家賃・共益費・合計 | 期末時点の契約の額。空室は募集中の額を入れ、備考に「募集中」と書きます |
| 契約開始日 | 満額の賃料が発生し始めた月の1日。管理会社の契約一覧の契約日と違うときは、契約日を備考に書きます |
| 現況(期末)・空室月数・入居率 | 入居中か空室か。空室月数は当期12か月のうち賃料が0の月の数。入居率は(12−空室月数)÷12 |
| 期末の未収 | 滞納があれば額。備考に、回収の見込と次の入居者の決まり具合 |
| 保証会社・火災保険 | 管理会社の契約一覧で確認した会社名。確認できていない部屋は空欄にせず「確認中」と書きます |
レントロールの行を、架空の例で示します。保証会社と火災保険の列は、管理会社から契約一覧をもらって埋めます。
| 物件 | 部屋 | 契約者 | 家賃 | 共益費 | 合計 | 契約開始日 | 現況 | 空室月数 | 入居率 | 期末の未収 | 保証会社 | 火災保険 | 備考 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 物件A | 101 | 個人 | 61,000 | 3,000 | 64,000 | 2024/04/01 | 入居中 | 0 | 100.0% | 0 | 保証会社X | 少額短期保険Y | |
| 物件A | 102 | 空室 | 61,000 | 3,000 | 64,000 | ― | 空室 | 3 | 75.0% | 0 | ― | ― | 前入居者が12月末に退去。募集中、申込1件が審査中 |
| 物件A | 302 | 法人Z | 63,000 | 3,000 | 66,000 | 2019/05/01 | 入居中 | 0 | 100.0% | 0 | なし(法人契約) | 少額短期保険Y | 契約日2019/04/20(4月は日割) |
月別家賃は、会計期間(たとえば4月〜翌3月)で区切って、1期1ページにします。暦年で作った表を持って行くと、決算書の期と合わず、担当者が読み替えることになります。元データは管理会社の送金明細で、部屋ごとに「その月の分の家賃+共益費」を拾います。後払いや滞納の回収は、入金した月ではなく元の月に戻して集計します。雛形の入金表を使うときは、月の並びを会計期間に合わせて直します。空室の月は0にして、取得前の月は空欄にします。
月別家賃の12か月計は、決算書の賃料収入と一致しないことがあります。決算書は未収・前受の計上や退去時の精算を含むためです。表の下に「決算書の賃料収入とは、未収・前受の計上、退去時の精算、入金月のずれにより一致しない」と1行書き、参考として決算書の賃料収入の額を添えておくと、聞かれたときに答えられます。各表には空室月数と入居率の列を足し、物件ごとの計と法人全体の入居率も出します。期末時点のレントロールの入居率と、当期の月別家賃から出した入居率は別の数字なので、どちらも載せます。
修繕履歴は、物件ごとに表を分け、年月・部屋・内容・金額・期の5列にします。取得時の原状回復や設備交換のように金額の大きいものは漏らさず入れ、当期の修繕費の合計が決算書の修繕費と大きく違わないかを確かめます。部屋が特定できない工事は、前後に退去があった部屋を書き、内容は「原状回復」「設備修繕」のように事実の範囲で書きます。
💰 6. 代表者の資産と借入の根拠をそろえる
法人の借入では、代表者が連帯保証人になることがあり、代表者個人の資産と借入も説明の材料になります。面談資料の第1章に「種類・金融機関や商品・残高・基準日・根拠」の5列で表にし、資産合計と借入合計を書きます。残高の根拠になる書類を、期末から面談直前までの日付でそろえるのがこの章の仕事です。
| 種類 | 根拠になる書類の例 | そろえ方 |
|---|---|---|
| 預金 | 記帳済みの通帳、ネットバンクの入出金明細 | 期末後に記帳し、明細は印刷用に整えます。通帳は見開きの写し |
| 株式・投資信託・債券 | 証券口座の保有残高の画面、取引報告書 | 画面を印刷して出し、求められたら画面を見せられるようにしておきます |
| 確定拠出年金(個人型・企業型) | 運営管理機関の残高の画面やお知らせ | 最新の残高が載っているもの |
| 生命保険・個人年金保険 | 解約返戻金の証明書 | 保険会社に取り寄せます。概算で書かず、証明書の額を書きます |
| 共済 | 加入している共済の運営団体が出す、掛金や残高の証明書 | 書類に載っている日付を、表の基準日の列に書きます |
| 個人所有の不動産 | 登記簿謄本、固定資産税の納税通知書 | 評価の額は書かず、所在地・種類・取得年月・借入の有無を書きます |
| 借入(住宅ローン・自動車ローン・カードローンなど) | 返済予定表・返済明細 | 直近の返済後の残高が載っているもの。繰上げ返済をした後は、最新の明細を取り寄せます |
借入の側も同じ5列で書き、基準日の列には直近の返済日を入れます。次の計画で代表者の資金を法人に入れる予定がある場合、その資金がこの表のどの行から出るかを指せる状態にしておきます。保険や共済の証明書は、通帳と基準日がずれることがあります。ずれは表の基準日の列にそのまま書けば足ります。
通帳は記帳した実物、証明書は原本を手元に置き、写しを渡します。面談資料の表の基準日と根拠の名前が、持参した書類と1対1で対応している状態が目標です。
🏗 7. 次の計画を相談するなら、枠組み・希望条件・初年度の収支・悪化時の4表で示す
決算報告の場で次の物件の相談もする場合、物件が決まっていない段階でも、規模と資金計画の枠組みを表にして持って行くと、物件が決まった後に何をそろえればよいかを具体的に聞けます。4つの表で組みます。
| 表 | 項目 |
|---|---|
| ① 計画の枠組み | 物件の種類(中古・新築)と規模、エリア、総事業費、自己資金(代表者から法人へ貸し付けて入れるなら、その旨)、借入希望額、借入比率、目標表面利回り、満室想定の年間賃料 |
| ② 希望する融資条件 | 借入主体、返済方法と期間、金利(基準金利と上乗せ幅に分けて提示してもらう)、資金使途、担保 |
| ③ 初年度の収支試算 | 満室想定の年間賃料 → 空室を見込んだ賃料 → 運営費 → 営業純収益(NOI) → 年間の返済額(元金+利息) → うち利息 → 返済後の手残り → 返済余裕率(DSCR)。各行に計算式を添えます |
| ④ 条件が悪化した場合 | ③と同じ項目で、金利+1%・家賃−10%・空室率15%が同時に起きた場合 |
③と④の表は、仮の数字で例を示します。総事業費6,500万円、自己資金1,950万円、借入4,550万円、目標表面利回り7.2%、空室率10%、運営費率20%、元利均等35年、金利2.2%とします(説明用の架空の値です)。
| 項目 | 基本 | 悪化(金利3.2%・家賃−10%・空室15%) | 計算式 |
|---|---|---|---|
| 満室想定の年間賃料 | 4,680,000円 | 4,212,000円 | 総事業費×7.2%(悪化は×0.9) |
| 空室を見込んだ賃料 | 4,212,000円 | 3,580,200円 | 満室賃料×(1−空室率) |
| 運営費 | 842,400円 | 716,040円 | 空室を見込んだ賃料×20% |
| 営業純収益(NOI) | 3,369,600円 | 2,864,160円 | 空室を見込んだ賃料−運営費 |
| 年間の返済額(元金+利息) | 1,865,239円 | 2,162,697円 | 元利均等35年の月額×12 |
| うち利息(初年度の概算) | 1,001,000円 | 1,456,000円 | 借入額×金利。返済額の内訳で、足すものではありません |
| 返済後の手残り(税引前) | 1,504,361円 | 701,463円 | NOI−年間の返済額 |
| 返済余裕率(DSCR) | 1.81倍 | 1.32倍 | NOI÷年間の返済額 |
返済余裕率(DSCR)は、NOIが年間の返済額の何倍あるかです。幻冬舎ゴールドオンラインの解説記事は「不動産投資では、DSCRは少なくとも1.2倍以上あることが望ましいとされます」「1倍を下回ると借入を返済できない状態です」と書いています。上の例では基本で1.81倍、悪化時で1.32倍です。悪化時でも1.2倍の目安は超えていますが、3つの条件が同時に動くと余裕が大きく減ります。「うち利息」は年間の返済額の内訳で、足すものではありません。指標の読み方の全体はDSCR・LTV・債務償還年数と決算書の見方にあります。
4つの表の後ろに、進め方と前提を置きます。進め方は、物件の選定、資料の提出と事前の相談、正式な申込み、契約と決済、の順に時期の目安を添えます。土地から新築する場合の工程は土地から新築アパートの始め方と流れに書きました。前提と注記は1項目1行で、賃料の根拠、空室率・運営費率が自分で置いた仮定であること、融資期間は希望であり金融機関の基準によること、を書きます。決めていないことを、決めたように書かないのが注記の役目です。
🏦 8. 当日の進め方と、こちらから聞くこと
当日は、決算報告を主にして、次の計画は補足として話します。こちらの説明を次の順番と時間の目安で組んでおくと、担当者の話を聞く時間を残せます。
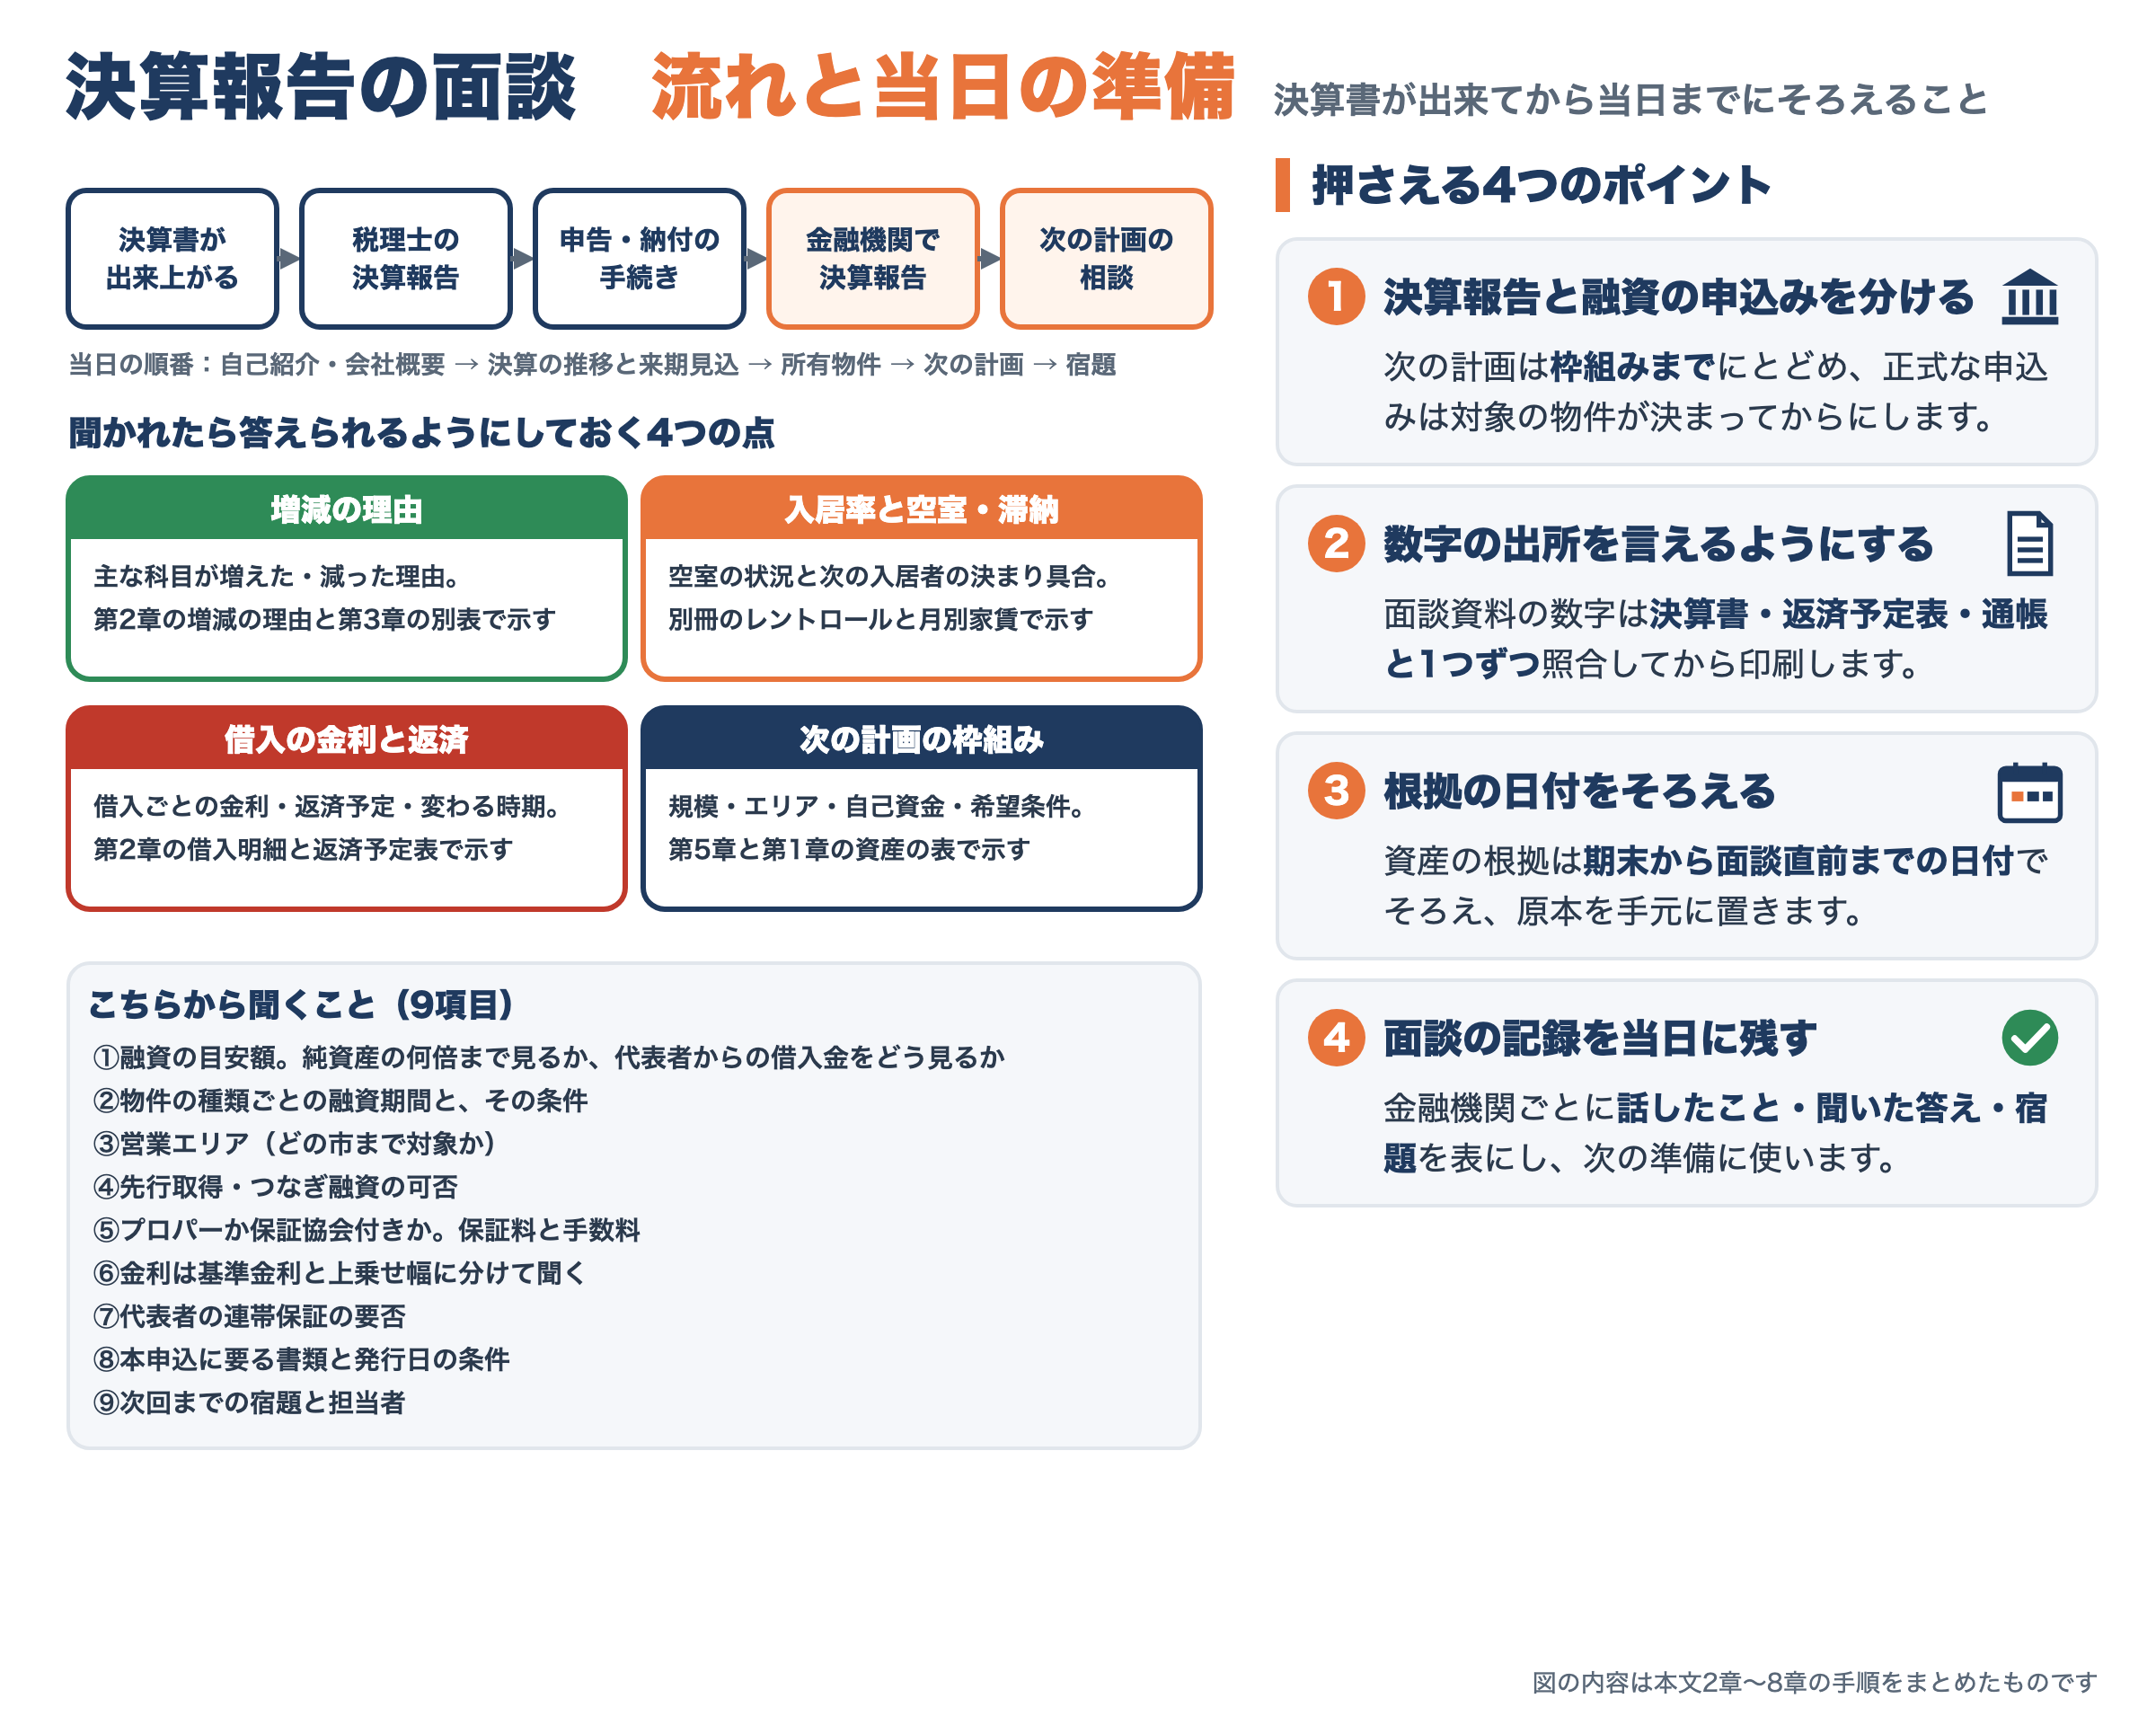
| 順 | 話すこと | 使う資料 | 目安 |
|---|---|---|---|
| 1 | 自己紹介(経歴・賃貸の経験) | 面談資料 第1章の代表者プロフィール | 3分 |
| 2 | 会社の概要(事業内容・物件・沿革) | 面談資料 第1章 | 3分 |
| 3 | 決算の報告(推移、増減の理由、来期の見込) | 面談資料 第2章・第3章、決算書 | 10分 |
| 4 | 財務状態と資金繰り、所有物件の現況 | 面談資料 第2章の財務状態・第4章、通帳・返済予定表、別冊 | 5分 |
| 5 | 次の計画の相談(ある場合) | 面談資料 第5章 | 15分 |
| 6 | 次回までの宿題の確認(提出書類・担当者) | ― | 3分 |
面談の前に、自分用のメモに聞かれたら答える内容を書いておきます。答えの材料は面談資料の中にあるので、どの章のどの表を指せばよいかまで決めておくと、その場で探さずに済みます。
- 主な科目の増減の理由(第2章の「主な増減の理由」と第3章の別表)
- 入居率と空室・滞納の状況、次の入居者の決まり具合(別冊のレントロールと月別家賃)
- 借入ごとの金利と返済の予定、金利が変わる時期(第2章の借入明細と返済予定表)
- 代表者からの借入金の残高と、返済の方針(第1章・第2章の表)
- 次の計画の規模と自己資金の出所(第5章と第1章の資産の表)
こちらから聞くことは9項目にまとめておきます。①融資の目安額(純資産の何倍まで見るか、代表者からの借入金を自己資本とみなすか)②物件の種類ごとの融資期間とその条件 ③営業エリア(どの市まで対象か) ④土地や物件の先行取得とつなぎ融資の可否 ⑤プロパー融資か保証協会付きか、保証料と手数料 ⑥金利は基準金利(短期プライムレートなど)と上乗せ幅に分けて ⑦代表者の連帯保証の要否 ⑧本申込に要る書類と発行日の条件 ⑨次回までの宿題と担当者、です。代表者からの借入金の扱いは役員借入金の解消5方法とDESのデメリットを読んだ上で①を聞くと、答えの意味が分かります。⑥の基準金利と上乗せ幅の決まり方は不動産投資ローンの金利戦略にあります。
面談が終わったら、当日中に記録を残します。金融機関ごとに「話したこと・聞いた答え・宿題」の表を作り、宿題は提出物と担当者を一覧にします。同じ日に複数の金融機関を回るなら、資料は同じものを使い、答えの違いを記録すると、次の準備にそのまま使えます。
- 枠組みを先に見せておくと、物件が決まった後に何をそろえればよいかを聞けます
- 数字は「試算」と書き分け、決めていないことは「未定」と書きます
- ☐ 面談資料の表の数字が、決算書・返済予定表・通帳の数字と1つずつ同じか
- ☐ 来期見込の前提(入居率・運営費・金利)が、表の下に書かれているか
- ☐ 月別家賃が会計期間で区切られ、空室月数と入居率の列があるか
- ☐ 資産の根拠の日付が期末から面談直前までにそろい、原本を手元に用意したか
- ☐ 次の計画の数字に「試算」「未定」の書き分けがあり、決めていないことを決めたように書いていないか
- ☐ 自分用の面談メモと計算指標を、渡す資料と別の封筒に入れたか
→ 1つでも残っていれば、面談の前に直す時間を取ります
🤖 9. AIに資料づくりを手伝わせるときの使い方と線引き
面談資料と別冊は、AIに下書きを作らせると早く組めます。決算書3期分の数字、会計ソフトの月次推移、管理会社の送金明細、返済予定表を読ませると、推移表・増減の理由の文章・来期の前提表・月別家賃の集計の下書きができます。人が1科目ずつ見ていると気づきにくい、期ごとの違いや増加・縮小の傾向を並べて見られるのが利点です。
| AIに任せると早いこと | 人が確かめること |
|---|---|
| 3期の決算書から推移表を作り、科目ごとの増減と率を出す | 表の数字が決算書と1つずつ同じか。転記の誤りは起きるので、照合は人がします |
| 増減の理由の文章の下書き(「賃料収入が増えたのは…」) | 理由が事実か。AIはもっともらしい理由を作ることがあるので、自分が知っている事実と違えば直します |
| 来期の前提表の下書き | 前提が自分の決めたことか。入居率・運営費・金利の前提は自分で与えます |
| 管理会社の送金明細(PDF)を読み取り、部屋別・月別の家賃に集計する | 明細の様式が月によって違うと読み取りがずれます。合計を決算書の賃料収入と比べ、差の理由を説明できるか |
| グラフや図解の作成 | 図の数字と表の数字が同じか |
| 面談の前に答えを用意しておく質問の下書き | 答えの中身は自分の判断で決めます。自分が決めていない前提が入っていないか |
たとえば、同じ性質の費用が期によって違う科目に計上されていると、前期比較では片方の科目が急減し、もう片方が急増したように見えます。AIに推移表を渡して、対になって動いている科目が無いかを聞けば、組み合わせで確かめられます。別表の「主な内容」の欄は、科目の名前より、費用の性質(入居者募集・修繕・税金)で増減を説明すると読みやすくなります。
AIへの頼み方は、たとえば次のような形です。答えはそのまま使わず、決算書と明細で確かめてから資料に入れます。
- 「3期の推移表から、増え続けている科目、減り続けている科目、1期だけ大きく動いた科目を分けて挙げてください」
- 「前期と比べて大きく動いた科目について、考えられる理由の候補を挙げてください。理由はこちらで確かめます」
- 「前期と比べた増減を、科目ごとに『何が・なぜ・いくら』の1行の説明文の下書きにしてください」
- 「月別家賃の表から、空室が続いた部屋と、入居率が下がった月を挙げてください」
手順は、①決算書3期分を読ませて推移表を作る → ②表の数字を決算書と照合する → ③増減の理由の下書きを作らせ、事実と違う所を直す → ④来期の前提を自分で与えて見込を作らせる → ⑤グラフと質問の下書きを作らせる → ⑥印刷前に数字を最終確認する、の順です。②と⑥を飛ばすと、面談で答えられない表を渡すことになります。
- AIに渡す前に伏せられるもの:入居者の氏名、口座番号、マイナンバー、取引先の非公開の条件
- 伏せると作業にならないもの:決算書の数字、家賃、借入残高。これらを入力するかどうかが自己責任の判断です
- 出力を信用しないもの:法令の条文番号・税率・制度の期限。国税庁や法令のページを自分で開いて確かめます
線引きは2つです。1つ目は、決算書・通帳・個人情報を含む書類をAIに入力するかどうかは、自己責任で判断することです。入力した内容の保存先、学習への利用の設定、共有範囲をサービスごとに確かめ、必要なら金額や固有名を伏せた形で入力します。2つ目は、AIが出した数字と前提を人が全部確かめることです。面談で質問されたときに答えるのは自分なので、表の数字の出所を1つずつ言える状態になってから印刷します。
❓ 10. よくある質問
Q1. 申告が終わる前に決算書だけ持って行ってもよいですか?
A. 申告を終えてから行くと、申告書の控えも一緒に渡せます。税理士の報告で未確定の数字が残っていれば、先に確定させて申告してもらい、控えがそろってから日程を入れます。
Q2. 面談資料は何ページくらいにすればよいですか?
A. 決まった枚数はありません。会社概要・決算報告・別表・所有物件・次の計画の各章を、表を中心に組みます。ページ数を増やすより、表の数字の出所がすべて言える状態を優先します。
Q3. 代表者からの借入金(役員借入金)は、どう説明すればよいですか?
A. 残高と返済の方針を面談資料に書き、面談では「自己資本とみなすか」を聞いて答えを記録しておきます。増資(DES)で資本金に振り替える方法と、その影響は役員借入金の解消5方法とDESのデメリットに書きました。
Q4. 2棟目・3棟目の相談は、決算報告と同じ日にしてよいですか?
A. 同じ日で構いませんが、決算報告が主で、次の計画は補足として話します。計画の枠組みを第5章に載せておき、対象の物件が決まってから正式に申し込みます。買い増しの時期の考え方は不動産投資の2棟目はいつ買う?にあります。
📌 11. まとめ――決算報告で金融機関へ行く前に整えること
決算書が出来上がったら、税理士の報告と申告を終え、申告書の控えがそろってから金融機関へ行きます。持参資料は、渡す資料(目次1枚・面談資料・別冊)、原本の写し、自分用メモの3層に分けます。
面談資料は、会社概要・決算の推移と増減の理由・来期の見込の前提・所有物件の現況・次の計画の順で、評価は書かず事実と前提を書きます。月別家賃は会計期間で区切って空室月数と入居率を添え、資産の根拠は日付をそろえて原本を手元に置きます。
当日は決算報告を主にし、次の計画は枠組みまでにとどめます。聞かれたら答える内容を、面談資料のどの表で示すかまで決めておくと、その場で探さずに済みます。AIは推移表や説明文の下書きに使い、入力する情報の範囲と数字の確認は自分で引き受けます。
📖 この記事の根拠(出典・参考)
- 国税庁:C1-1 法人税、地方法人税及び防衛特別法人税の申告(確定申告書は事業年度終了の日の翌日から2か月以内)
- DSCRの目安:幻冬舎ゴールドオンライン「【銀行員のホンネ】不動産投資の融資審査…担当者が目を光らせる『重要ポイント』」(2023年1月)(DSCRは少なくとも1.2倍以上あることが望ましい、1倍を下回ると借入を返済できない状態)
- 計算例:レントロールと収支試算の数字は、説明用の架空の値です
🔗 あわせて読みたい関連記事
- DSCR・LTV・債務償還年数と決算書の見方|ICR・EBITDA倍率からIRR・CCRまで銀行格付け攻略【2026年】
- 不動産投資の銀行融資|稟議書・事業計画書・必要書類・属性評価・物件評価の実務
- レントロールの雛形と作り方(Excel無料・登録不要)|銀行に出す契約状況表・入金表と、売主の表の読み方
- 役員借入金の解消5方法とDESのデメリット|みなし贈与・債務免除益・相続税評価の計算例
- 不動産投資の2棟目はいつ買う?規模拡大で融資が止まる理由と、買い増しを止める判断
関西の不動産投資家。賃貸経営の体験と、法令・公的機関の資料をもとに、税務・融資・賃貸経営・法人運営の実務ガイドを発信しています。
コメント