
不動産投資をやめたいと思ったら、売却査定に進む前に3つの数字を出します。①今売ったら決済の後に手元にいくら残るか(足りないか)、②持ち続けると1年で純資産がいくら増えるか減るか、③売ったときの税金です。②のマイナスが続く見込みなら早く売るほど損は小さく、プラスなら、持ち出しを払い続けられる限り、数字の上では売り急ぐ理由はありません。①がマイナス(残債割れ)でも差額を自己資金で入れれば売れますが、返済そのものが続けられないときは、延滞する前に借入先へ相談するのが先です。
やめたい理由は、毎月の持ち出し(赤字)、入居者対応や修繕の手間、金利上昇や空室への不安、転勤・相続・離婚・病気などの事情の変化に分かれます。理由ごとに先に確かめることが違うので、1章の表で自分の理由を選んでから数字を出してください。
- 毎月の持ち出しが続き、不動産投資を続けるかやめるかを数字で決めたい方
- 新築ワンルームの査定額がローン残高を下回っていて、売るに売れないと感じている方
- 売却損・残債割れ・任意売却の違いと、それぞれで手元から出ていくお金を知りたい方
- 複数の物件のうち、どれを売ってどれを残すかの順番を決めたい方
- 売る前に、金融機関・仲介会社・税理士の誰に何を聞けばよいかを知りたい方
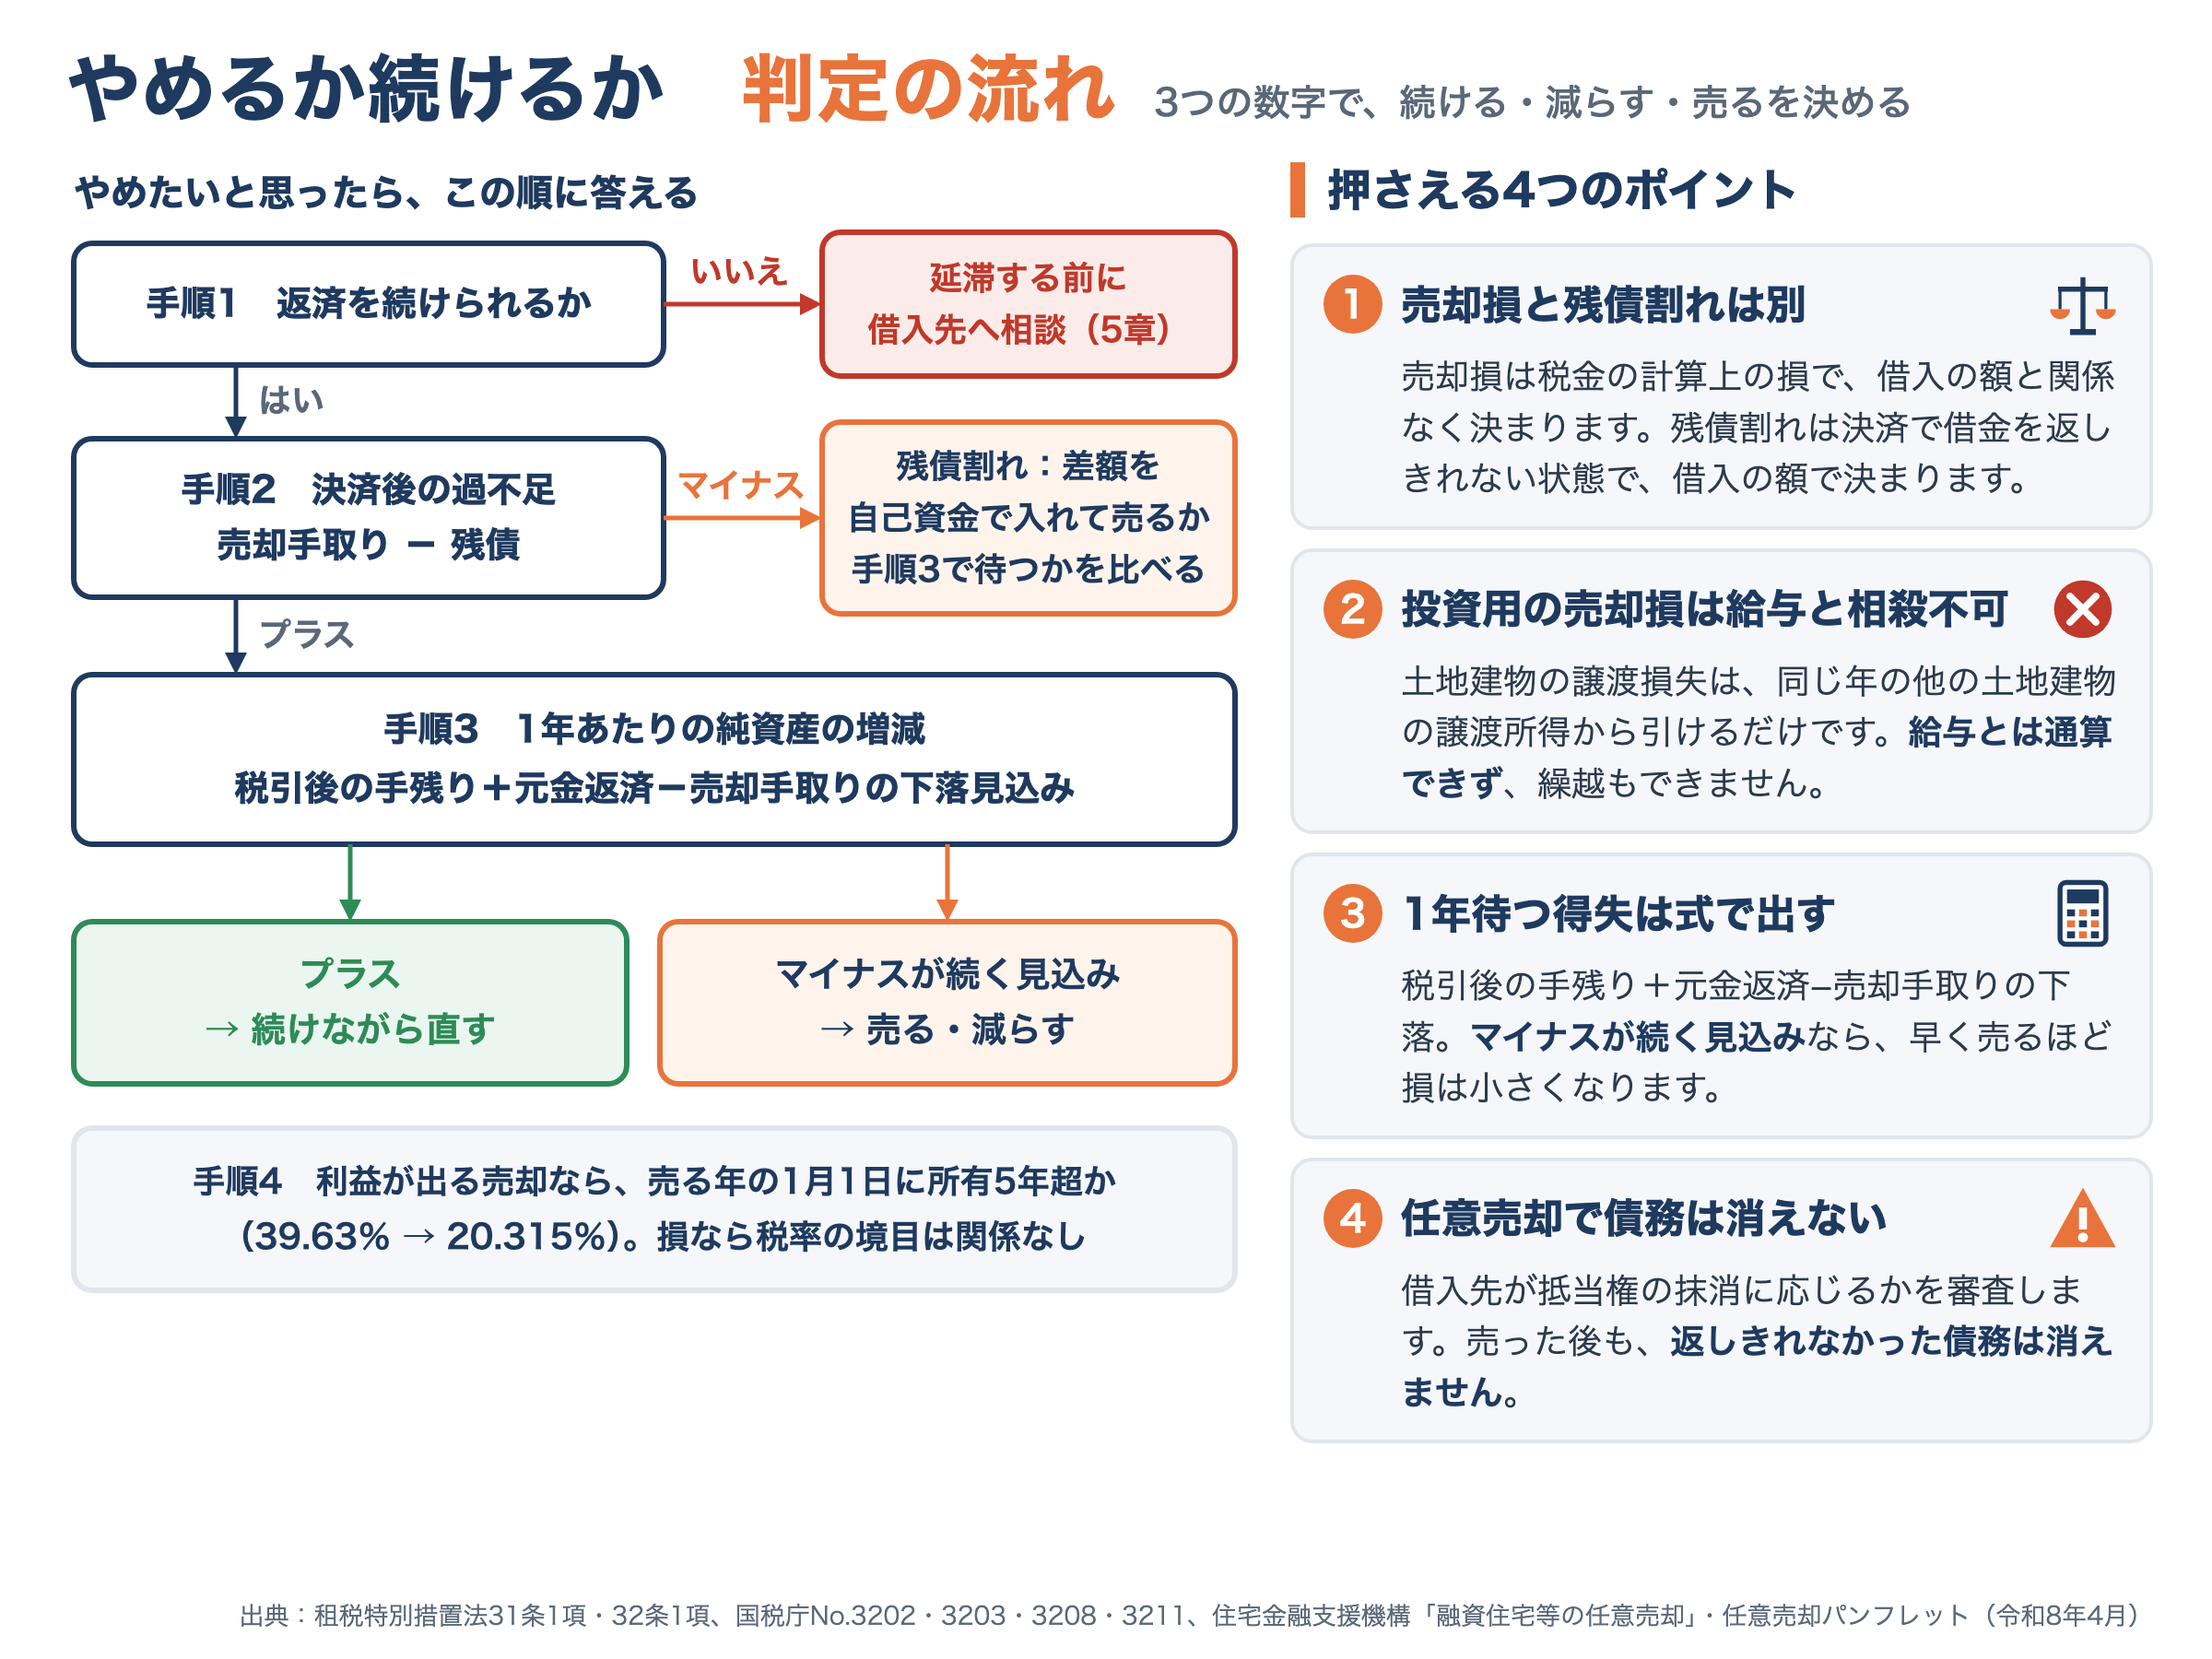
- 判断に使う数字は、決済後の過不足(売却手取り−残債)、1年あたりの純資産の増減、売ったときの税金の3つです。
- 1年あたりの純資産の増減は「税引後の手残り+その年の元金返済−売却手取りの下落」で出します(売却益が出る場合は売るときの税金の増減も入れます)。マイナスが続く見込みなら、早く売るほど損は小さくなります。
- 売却損(譲渡損失)は税金の計算上の損で、借入の額と関係なく決まります。残債割れは決済の日のお金の不足で、借入の額で決まります。
- 投資用の土地建物の譲渡損失は、給与など他の所得とは損益通算できません(租税特別措置法31条・32条)。
- 住宅金融支援機構は、任意売却でも残った債務の返済義務は残る(破産免責となっている場合を除く)としたうえで、その後の返済計画は生活状況等を踏まえて一緒に決めると案内しています。
- 毎月の持ち出しが続く限り、早く売るほど得だと思っていませんか
- 売却損が出れば、給与の税金が戻ると思っていませんか
- 査定額がローン残高を下回ると、売ることはできないと思っていませんか
- 任意売却をすれば、残ったローンはなくなると思っていませんか
- 元金返済と売値の下落まで入れた1年あたりの増減で、売るか待つかを決められます
- 投資用の売却損は給与と相殺できず、税金は戻らないと分かります
- 差額を自己資金で入れれば売れること、入れられないときの順番が分かります
- 任意売却は借入先の承諾が要り、売った後も返しきれなかった債務は消えないと分かります
🧮 1. 判断に使う3つの数字と、そろえる書類
査定額は3つの数字のうち1つの材料です。次の表の順に、自分で数字を出します。
| 数字 | 出し方 | 使う書類・資料 |
|---|---|---|
| ① 決済後の過不足 | 売却手取り(売値−仲介手数料など)−売る日の残債。マイナスなら残債割れです | 返済予定表、仲介会社2〜3社の査定と根拠の成約事例、国土交通省の不動産情報ライブラリ(取引価格・成約価格) |
| ② 1年あたりの純資産の増減 | 税引後の手残り+その年の元金返済額−売却手取りの1年分の下落見込み(売却益が出る場合は、1年後に売ったときの税金の増加分も差し引きます。1年分の減価償却費だけ取得費が下がるためです) | 確定申告書(不動産所得)、管理会社の収支報告、返済予定表、時期をずらした2回の査定 |
| ③ 売ったときの税金 | 譲渡価額−(取得費+譲渡費用)で譲渡所得を出し、所有期間で決まる税率(39.63%か20.315%)をかけます。建物の取得費は毎年の減価償却費の合計を差し引きます。損なら税金は0円です | 購入時の売買契約書、減価償却の明細(確定申告書) |
判断の中心は②です。持ち出しが続いていても、返済のうち元金の分は借金を減らしているので、その分は純資産に戻ります。元金返済で増える分と、売値の下落で減る分を、同じ1年で比べるのが②です。税引後の手残りの出し方と、マイナスのときの打ち手の限界は不動産投資のキャッシュフローがマイナスのときの判断に書きました。
| やめたい理由 | 先に確かめること |
|---|---|
| 毎月の持ち出し(赤字) | 持ち出しのうち元金返済がいくらか。空室が原因か、満室でも赤字か |
| 入居者対応・修繕の手間 | 管理委託や委託範囲を広げた場合の費用を手残りに入れて、②を出し直します |
| 金利上昇・空室の不安 | 金利が上がった場合の返済額と、金銭消費貸借契約書の金利の見直し時期を確かめ、②を出し直します |
| 相続で取得した物件 | 取得の時期と取得費は被相続人から引き継ぎます(国税庁No.3270)。被相続人が取得してから売る年の1月1日までに5年を超えていれば、相続の直後でも長期譲渡所得です |
| 離婚・転勤・病気 | 離婚はローンの名義・連帯保証と財産分与の取り決め、転勤は管理委託で遠方から続けられるか、病気は団信の保障内容(死亡・高度障害・疾病特約)を、売る前に確かめます |
🔀 2. 売却損・残債割れ・任意売却は別の問題です
売却損(譲渡損失)は税金の計算上の損で、売値から仲介手数料などを引いた額が取得費を下回ると出ます。残債割れは、売却手取りでローンを返しきれない状態で、決済の日に現金が足りません。任意売却は、返済を続けられなくなった人が、借入先の承諾を得て抵当権を外してもらい売る方法です。売却損は借入の額と関係なく決まり、残債割れは借入の額で決まるので、2つは別々に起きます。
| 状態 | 手元のお金 | 税金 | 次の一手 |
|---|---|---|---|
| A 利益が出て、残債も返せる場合 | 決済で現金が残ります | 譲渡益に課税。売る年の1月1日に所有5年以下なら39.63%、5年超なら20.315% | 5年の境目をまたぐかを比べます |
| B 売却損だが、残債は返せる場合 | 決済で現金が残ります | 税金は0円。損は給与と相殺できません | ②の増減で売るか待つかを決めます |
| C 残債割れで、差額を用意できる場合 | 差額を自己資金で入れます | 売却損になることもあります | 差額を入れて売るか、元金返済で差を縮めて待つかを②で比べます |
| D 残債割れで、返済も続けられない場合 | 差額も持ち出しも出せません | ― | 延滞する前に借入先へ相談します(5章) |
土地建物の譲渡所得は分離課税で、租税特別措置法31条1項(長期)と32条1項(短期)は、譲渡所得の計算上生じた損失を所得税の計算では「生じなかつたものとみなす」と定めています。国税庁のNo.3203も、損失は同じ年に売った他の土地や建物の譲渡所得から控除できる一方、控除しきれない損失は給与所得など他の所得と損益通算できないとしています。翌年に繰り越すこともできません。
抵当権の抹消に必要な書類は、ローンを完済したときに金融機関から受け取るものです(法務局の案内)。売却手取りで返しきれない分は、自己資金で足して完済するのが基本で、足せないときは借入先に抵当権の抹消に応じてもらう任意売却を相談することになります。
🏢 3. 新築ワンルームの計算例:売却損と残債割れは別の数字です
数字はすべて説明用の架空の値です。仮に、8年前に新築ワンルーム(区分マンション)を2,500万円(土地相当500万円・建物相当2,000万円。諸費用と消費税の扱いは省略)で買い、今1,900万円で売るとします。建物は住宅用の鉄筋コンクリート造なので耐用年数47年、定額法の償却率0.022で年44万円、8年で352万円を償却済みです。ローンは金利年2.0%・35年・元利均等で、頭金500万円を入れて2,000万円を借りたAと、全額2,500万円を借りたBを並べます。
| 項目 | A 頭金500万円・借入2,000万円 | B 全額借入2,500万円 |
|---|---|---|
| 売値 | 1,900万円 | 1,900万円 |
| 仲介手数料(報酬告示の上限=1,900万円×3.3%+6.6万円) | 69.3万円 | 69.3万円 |
| 売却手取り | 1,830.7万円 | 1,830.7万円 |
| 8年後の残債 | 約1,657.6万円 | 約2,072.0万円 |
| 決済後の過不足 | 約173.1万円が残ります | 約241.3万円が足りません |
| 取得費(2,500万円−償却352万円) | 2,148万円 | 2,148万円 |
| 譲渡所得(1,900万円−2,148万円−69.3万円) | −317.3万円(譲渡損失) | −317.3万円(譲渡損失) |
| 税金 | 0円 | 0円 |
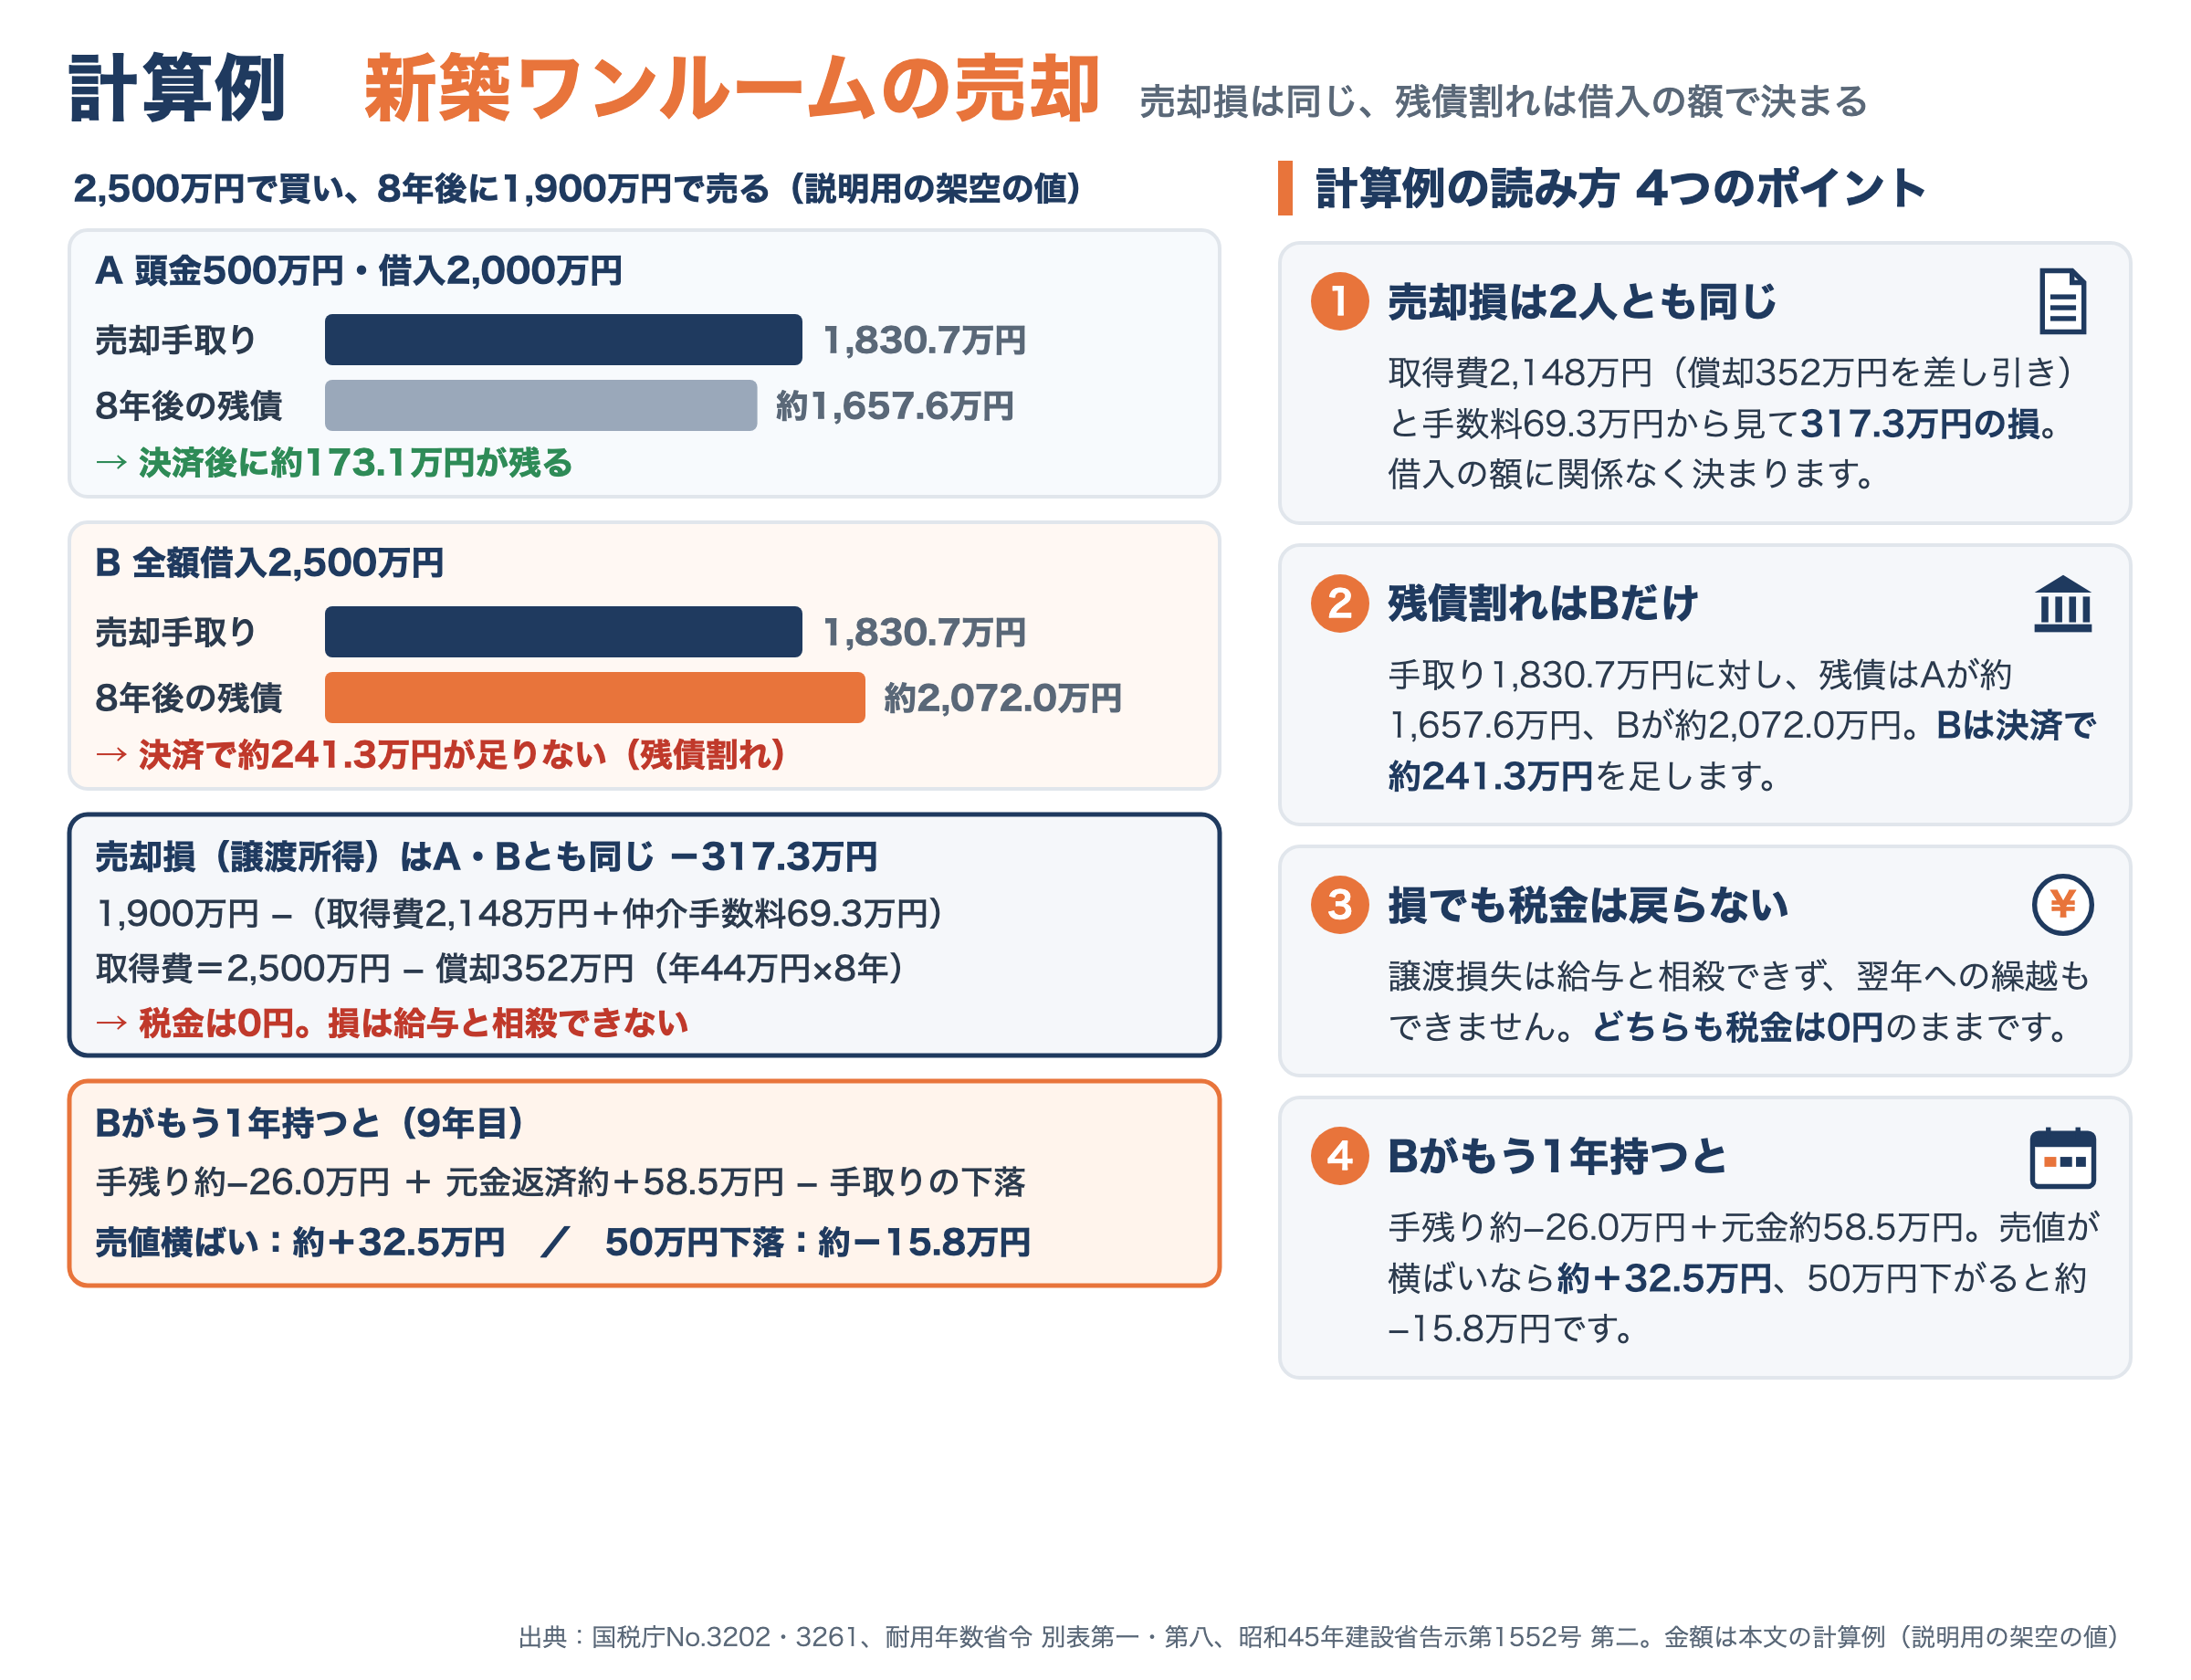
2人とも売却損は317.3万円で同じです。買値から600万円下がっていても、建物の取得費から償却済みの352万円を差し引くので(国税庁No.3261。償却費を経費にしていなかった年があっても、差し引く額は変わりません)、税金の計算上の損はその分小さくなります。償却が進むと買値と同じ額で売っても利益が出る計算は不動産売却の取得費と減価償却の計算に書きました。違うのは決済の日のお金で、Aは約173.1万円が手元に残り、Bは約241.3万円を自己資金で足さなければ完済できません。仲介手数料のほかに、印紙税や抵当権の抹消の費用、ローンの繰上返済手数料がかかる場合もあります。
📅 Bがもう1年持った場合
Bが売らずに9年目も持つと、家賃が年96万円、運営費(管理費・修繕積立金・管理委託料・固定資産税・保険)が年24万円、返済が年約99.4万円なので、税引前の持ち出しは年約27.4万円(月約2.3万円)です。不動産所得は、家賃から運営費・利息約40.9万円・償却44万円を引いて約12.9万円の赤字です。
一つの契約で同じ売主から土地と建物を買い、借入を土地と建物に区分することが困難な場合は、借入はまず建物に充てたものとして計算できるので(租税特別措置法施行令26条の6第2項)、2,500万円のうち建物の2,000万円を超える500万円分(借入の20%)が土地の分になります。その年の利子約40.9万円の20%、約8.2万円が土地の分の利子で(措置法通達41の4-3)、この部分は給与と損益通算できません(租税特別措置法41条の4)。通算できるのは約4.7万円で、所得税と住民税を合わせた税率を仮に30%とすると、戻る税金は約1.4万円、税引後の持ち出しは年約26.0万円です。
| 9年目のBの数字 | 売値が横ばい(1,900万円) | 売値が50万円下がる(1,850万円) |
|---|---|---|
| 税引後の手残り | 約−26.0万円 | 約−26.0万円 |
| その年の元金返済 | 約+58.5万円 | 約+58.5万円 |
| 売却手取りの下落 | 0円 | 約−48.4万円 |
| 1年待った増減 | 約+32.5万円 | 約−15.8万円 |
端数の関係で、各行の合計と一致しないことがあります。
売値が横ばいなら、1年待つと残債割れは約182.8万円まで縮みます。Bの例では、売値が1年で約33.6万円より大きく下がる見込みなら、1年待つと純資産が減ります(Aなら約42.1万円)。売値の下落見込みは、時期をずらした査定と不動産情報ライブラリの成約価格で確かめます。
建物が古くなると買主の借入期間が短くなることもあります。金融庁の調査(平成31年3月公表。一棟建〔土地・建物〕向け融資を実行した115の銀行の回答)では、融資期間を物件の法定耐用年数以内に「必ず」設定している銀行が6%、「概ね2/3以上の案件で」設定している銀行が50%でした。この調査で区分所有マンション向けの融資について尋ねたのは実行額・残高などで、融資期間の設定の集計は一棟建向けだけです。銀行が返済期間を法定耐用年数と築年数からどう決めるかの公表例(中古物件の購入と借り換え)は借り換え後の返済期間の決まり方に書きました。
区分マンションは、管理組合の長期修繕計画で修繕積立金がいつ・いくらになる予定かも手残りの見込みに入れます。
⚖️ 4. 続ける・減らす・売るを決める順番
3つの数字が出たら、次の順で答えます。
| 順番 | 問い | 答えと次の一手 |
|---|---|---|
| 手順1 | 返済を続けられるか | 続けられないなら、延滞する前に借入先へ相談します(5章) |
| 手順2 | 決済後の過不足はプラスか | マイナス(残債割れ)なら、差額を自己資金で入れられるかを確かめます。入れられないなら、手順3で待つ間に差が縮むかを見ます |
| 手順3 | 1年あたりの純資産の増減はプラスか | プラスなら続けながら直します。マイナスが続く見込みなら、売るか減らします |
| 手順4 | 利益が出る売却か | 利益が出るなら、売る年の1月1日に所有5年を超えるかで税率が分かれます。所有期間は取得した日の翌日から数えるので(租税特別措置法31条2項・同法施行令20条2項)、取得した年に6を足した年以降の売却が長期です(2021年中の取得なら2027年以降) |
| 手順5 | 手元資金で持ち出しを払い続けられるか | 1年あたりの増減がプラスでも、持ち出しを払い続けるお金がなければ手順1に戻ります |
| 選択肢 | 向いている状態 | やること |
|---|---|---|
| 続けながら直す場合 | 1年あたりの増減がプラスです。または空室・家賃・管理費・金利に直す余地があります | 管理会社と募集条件の見直し(賃貸管理会社の選び方と使い分け)、借換え、サブリースの見直し(Q4) |
| 減らす場合 | 複数の物件のうち、1年あたりの増減がマイナスの物件があります | 差額を入れて売れる物件のうち、1年あたりの増減が最も悪い物件から売ります |
| 売る場合 | 1年あたりの増減のマイナスが続く見込みで、直す手が残っていません。事情の変化で持てない場合も同じです | 6章の相談先で数字を確かめ、7章の流れで売ります |
減らすときに1年あたりの増減が良い物件から売ると、悪い物件だけが手元に残ります。売る順番は、決済後の過不足と1年あたりの増減で決めます。
🏦 5. 残債割れのとき、返済が苦しいときの手順
残債割れでも差額を用意できるなら、決済で差額を足して完済し、抵当権を外して売れます。決済の前に、売る日の残債と、繰上返済の手数料・違約金の有無を借入先と金銭消費貸借契約書で確かめます(銀行ごとの公表料金はアパートローンの繰り上げ返済手数料と違約金)。
返済が苦しいときは、延滞する前に借入先へ相談します。全国銀行協会は住宅ローンについて、「現行の住宅ローンについてきちんとご返済がされ、契約に則ってご対応いただいている限り、返済条件の変更のご相談があったことのみをもって、一括返済を求めることはありません」と案内し、借入期間を延ばして毎月の返済を減らすと総返済額は増え、金利水準が維持されない場合や保証料の追加負担が必要な場合があるとも書いています。アパートローンなど事業の借入は、期限の利益の喪失の条項を契約書で確かめてから相談します。
差額も持ち出しも出せないときの手段が任意売却です。住宅金融支援機構は、自らの融資住宅の任意売却について「通常の不動産取引として売買されるため、一般的に競売より高値で売却できることが期待され、お客さまの負債の縮減につながります」としたうえで、購入希望者が現れた時点で抵当権の抹消に応じるかを審査すると案内しています。
同じ機構のパンフレットは、任意売却による返済金が債権額に満たない場合、破産免責となっている人を除き残債務の返済義務は残るとしたうえで、任意売却後の返済計画は生活状況等を踏まえて、返済可能な金額を一緒に決めると書いています。機構のページは、手続に協力すれば売却代金から仲介手数料や抹消登記費用等を差し引ける場合や、延滞損害金の減額の相談に応じられる場合があるとも案内しています。投資用のローンの扱いは借入先ごとに違うので、借入先に確かめます。
- 住宅金融支援機構の手続では、全額繰上償還の請求前に出す任意売却の申出書(期限の利益放棄確認用)が返済継続を断念する意思表示になり、割賦返済中なら残債務全額の繰上償還を催告されます
- 売った後も、返しきれなかった債務は消えません(住宅金融支援機構は、破産免責となっている人を除き返済義務は残るとしています)
- 全国銀行個人信用情報センターは、延滞・代位弁済・強制回収手続等の事実を含む返済状況の履歴を、契約期間中と、契約終了日(完済されていない場合は完済日)から5年を超えない期間登録します。任意売却の前に延滞や保証会社の代位弁済があれば、その事実も履歴に残ります
返済が止まりそうなときの順番(収益改善・条件変更・売却・法的整理)と公的な相談先は不動産投資で大失敗した時の4段階生存戦略にまとめています。
🧑💼 6. 誰に何を聞くか(相談先と持っていくもの)
| 相談先 | 聞くこと | 持っていくもの |
|---|---|---|
| 借入先の金融機関 | 売る日の残債、繰上返済の手数料・違約金、抵当権の抹消の手続、返済条件の変更 | 返済予定表、金銭消費貸借契約書 |
| 仲介会社(2〜3社) | 査定額と根拠の成約事例、売却手取り、賃貸中のまま売るか | 物件の資料、賃貸借契約書、レントロール |
| 税理士・国税庁の電話相談 | 譲渡所得と税額、損益通算の可否、確定申告 | 購入時の売買契約書、減価償却の明細、確定申告書 |
| 管理会社 | 空室・家賃・管理費の改善策、サブリースの条件 | 収支報告、サブリース契約書 |
| 消費生活センター(消費者ホットライン188) | 購入時の勧誘や契約に不安・トラブルがあるとき | 契約書、勧誘時の資料 |
| 弁護士 | 任意売却、債務整理、販売会社との契約トラブル | 上の書類一式 |
国民生活センターは投資用マンションの勧誘について、「不安に思った場合やトラブルになった場合は消費生活センター等に相談してください」と案内しています。188は最寄りの消費生活センター等を案内する全国共通の番号です。仲介会社と専任媒介契約か専属専任媒介契約を結ぶと、仲介会社にはレインズ(指定流通機構)への登録と、登録を証する書面を依頼者に引き渡す義務があります(宅建業法34条の2第5項・第6項)。登録証明書の見方と囲い込みの確かめ方はレインズ登録証明書の見方・確認方法に書きました。
- ☐ 返済予定表(売る予定の月の残債が分かるもの)
- ☐ 直近の確定申告書と減価償却の明細
- ☐ 購入時の売買契約書と重要事項説明書
- ☐ 管理会社の収支報告と、サブリース契約書(ある場合)
- ☐ 区分マンションなら、長期修繕計画と管理費・修繕積立金の額
→ そろわない書類は、発行元(借入先・管理会社・管理組合)に先に請求します
📅 7. 売ると決めた後の流れと、翌年の申告
| 段階 | やること | 確かめること |
|---|---|---|
| 数字の確定 | 残債の確認、仲介会社2〜3社の査定、税額の試算 | 査定額は根拠の成約事例とセットで聞きます |
| 借入先へ連絡 | 一括返済の手続と書類、残債割れなら差額の入れ方 | 繰上返済の手数料・違約金 |
| 媒介契約・販売 | 賃貸中のまま売れます。入居者が住んでいる賃貸借なら、貸主の立場と敷金の返還義務は買主に移ります(民法605条の2第1項・第4項) | 専任媒介ならレインズの登録証明書を受け取ります |
| 契約・決済 | 決済で残債を返し、抵当権の抹消と所有権の移転を申請します | 家賃・固定資産税の日割りと敷金の精算方法 |
| 翌年の確定申告 | 利益が出たら譲渡所得を申告します(分離課税) | 損のときに申告が要るかの見分け方は家・マンションを売ったら確定申告は必要? |
法人で持っている物件は、個人の長期・短期の税率(租税特別措置法31条・32条は「個人が」と定めています)は使わず、売却益を法人の益金に入れて法人税を計算します(法人税法22条2項)。法人の売却の税金と銀行との関係は不動産売却の出口戦略|個人vs法人の譲渡税差・法人の決算書と借入に書きました。
❓ 8. よくある質問
Q1. ローン残債より売値が低くても売れますか?
A. 売れます。決済で売却手取りに自己資金を足して完済すれば、抵当権を外して売れます。差額を出せないときは、元金返済で差が縮むまで待つかを3章の式で確かめ、返済も続けられないなら延滞する前に借入先へ相談します。借入先の承諾を得て抵当権を外してもらう任意売却でも、返しきれなかった債務は消えません。
Q2. 売却損は給与と相殺できますか?
A. できません。投資用の土地建物の譲渡損失は、同じ年に売った他の土地建物の譲渡所得からは差し引けますが、給与所得など他の所得とは損益通算できず、翌年に繰り越すこともできません(租税特別措置法31条1項・32条1項。損失は生じなかったものとみなされるので、所得税法70条の純損失の繰越控除の対象にもなりません。国税庁No.3203)。
住宅ローンの残高を下回る価額でマイホームを売った場合などの特例(No.3390・No.3370)は自宅が対象です。以前住んでいた自宅を貸している場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに売るなら、一定の要件で特例の対象になり得ます(令和9年12月31日までの売却で、売った年の1月1日に所有期間が5年超、償還期間10年以上の住宅ローンが残っていることなどが要件です。No.3390)。利益が出る場合も、マイホームを売ったときの3,000万円の特別控除などの特例があります(No.3208)。
Q3. 複数の物件を持っている場合、どれから売るべきですか?
A. 差額を入れて売れる物件のうち、1年あたりの純資産の増減が最も悪い物件からです。同じ年に売れば、利益の出る物件と損の出る物件の譲渡所得を差し引けるので(No.3203)、売る年をそろえるかどうかも税額で比べます。売却で得たお金を、残る物件の返済額を減らす繰上返済に回すと、残る物件の手残りが良くなります。
Q4. サブリース契約が付いた物件は、解約しないと売れませんか?
A. 解約しなくても売れます。賃貸借の対抗要件を備えていれば、物件を売ると貸主の立場は買主に移り(民法605条の2第1項)、売主と買主の合意で移すこともできます(同605条の3)。サブリース付きのまま売ると、買主はサブリース会社から受け取る賃料で物件を見ることになります。サブリース契約も賃貸住宅の賃貸借契約なので(賃貸住宅管理業法2条4項)、オーナーからの更新拒絶や解約の申入れには正当の事由が要ります(借地借家法28条。契約の更新がない定期建物賃貸借〔同38条〕の契約は扱いが違います)。条件と手順はサブリースは解約できない?オーナー側から解約する条件に書きました。
Q5. 売るならいつが有利ですか?
A. 利益が出る売却なら、税率の面では、売る年の1月1日に所有5年を超えてからが有利です(待つ間の売値の下落と手残りは1年あたりの増減で比べます)。所得税・住民税と復興特別所得税を合わせた税率(国税庁No.3211・No.3208)が39.63%から20.315%に下がります(2027年分からは復興特別所得税が1.1%になり、防衛特別所得税1%が加わります。所得税側の合計〔30.63%・15.315%〕は変わりません)。取得した年に6を足した年以降の売却が長期です。損が出る売却なら税率の境目は関係がなく、1年あたりの純資産の増減がマイナスに転じる前が売り時の目安になります。
📝 9. まとめ――やめるかどうかの物差しは「1年あたりの増減」
不動産投資をやめたいと思ったら、売却査定の前に、決済後の過不足(売却手取り−残債)、1年あたりの純資産の増減(税引後の手残り+元金返済−売却手取りの下落。売却益が出る場合は売るときの税金の増減も入れます)、売ったときの税金の3つを出します。売却損は税金の計算上の損で借入の額と関係なく決まり、残債割れは決済の日のお金の不足で借入の額で決まります。投資用の土地建物の売却損は、給与と相殺できません。
1年あたりの増減がプラスなら続けながら直し、マイナスが続く見込みなら売るか減らします。残債割れでも差額を入れれば売れますが、差額も持ち出しも出せないときは、延滞する前に借入先へ相談します。任意売却は借入先の承諾が要り、売った後も返しきれなかった債務は消えません。3つの数字と相談先ごとの書類がそろえば、続ける・減らす・売るのどれを選んでも、理由を数字で説明できます。
📖 この記事の根拠(出典・参考)
- 国税庁 タックスアンサー:No.3202 譲渡所得の計算のしかた(分離課税)(長期・短期の1月1日判定、建物の取得費は減価償却費相当額を差し引く)/No.3211 短期譲渡所得の税額の計算(30%・住民税9%・復興特別所得税2.1%)/No.3208 長期譲渡所得の税額の計算(15%・住民税5%)/No.3261 建物の取得費の計算(事業用は毎年の減価償却費の合計を差し引く)/No.3255 譲渡費用となるもの/No.3203 不動産を譲渡して譲渡損失が生じた場合(他の土地建物の譲渡所得から控除・給与等とは損益通算不可)/No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき・No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき/No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期/No.1391 不動産所得が赤字のときの他の所得との通算/税についての相談窓口
- 国税庁 租税特別措置法関係通達:第41条の4関係(41の4-3 土地等に係る負債の利子の額の計算)
- 法令(e-Gov法令検索、2026年10月時点の現行版):租税特別措置法 31条1項・2項、32条1項(譲渡損失は生じなかったものとみなす)、41条の4(土地等の取得に要した負債の利子)/租税特別措置法施行令 20条2項(所有期間は取得の日の翌日から)、26条の6第2項(借入はまず建物に充てたものとして計算できる)/所得税法 2条1項25号・69条・70条/減価償却資産の耐用年数等に関する省令 別表第一(鉄筋コンクリート造の住宅用47年)・別表第八(定額法の償却率0.022)/宅地建物取引業法 34条の2第5項・第6項/民法 605条の2・605条の3/法人税法 22条2項/借地借家法 28条・38条/賃貸住宅の管理業務等の適正化に関する法律 2条4項
- 国土交通省:宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額(昭和45年建設省告示第1552号、最終改正 令和6年国土交通省告示第949号)(第二 売買の媒介の上限)/不動産情報ライブラリ(取引価格・成約価格)
- 住宅金融支援機構:融資住宅等の任意売却(2026年4月1日更新)(競売との違い・抵当権抹消応諾の審査)/任意売却パンフレット(令和8年4月)(任意売却に関する申出書と繰上償還の催告・残債務の返済義務と任意売却後の返済計画)
- 全国銀行協会:カウンセリングサービスに関するFAQ(問7〜問9 住宅ローンの返済条件の変更と総返済額・一括返済)/全国銀行個人信用情報センター センターの概要(取引情報の内容と登録期間)
- 法務局:住宅ローン等を完済した方へ(抵当権の登記の抹消手続のご案内)(2024年4月24日更新)
- 金融庁:投資用不動産向け融資に関するアンケート調査結果(平成31年3月)(図表9 一棟建〔土地・建物〕向け融資で融資期間を法定耐用年数以内に設定しているか)
- 国民生活センター:20歳代に増える投資用マンションの強引な勧誘に注意!(2019年3月28日)(消費生活センター等への相談・消費者ホットライン188)
- 本文の計算例:3章の数字は説明用の架空の値です。残債・利息・元金は元利均等、仲介手数料は報酬告示の上限で計算しました。実際の税額と残債は、売る日の返済予定表と税理士の試算で確かめてください
🔗 あわせて読みたい関連記事
- 【投資家解説】不動産投資で大失敗した時の4段階生存戦略|空室対策・金利交渉・売却・法的整理と二次被害回避の実務
- 不動産売却の取得費と減価償却の計算|譲渡所得の短期・長期税率と概算取得費5%【2026年改正対応】
- 不動産売却の出口戦略|個人vs法人の譲渡税差・法人の決算書と借入・宅建業免許リスク
- 不動産投資のキャッシュフローがマイナスのときの判断|赤字との違い・税引後CF・打ち手の限界を計算
- 不動産投資の節税は嘘?|サラリーマンの課税所得別の損得と、安く売っても税金がかかる理由
関西の不動産投資家。賃貸経営の体験と、法令・公的機関の資料をもとに、税務・融資・賃貸経営・法人運営の実務ガイドを発信しています。
コメント