「契約不適合責任は免責」と書かれた中古物件を買うかどうかは、免責の一文よりも、①その免責が売主と買主の組み合わせでどこまで効くか、②引渡し前の建物状況調査(インスペクション)で分かった劣化を価格と契約書に反映できるか、③構造と雨漏りの瑕疵を既存住宅売買瑕疵保険の保証に乗せられるか(個人の売主なら検査事業者か仲介事業者の保証)、の3つで判断します。免責の特約があっても、売主が知りながら告げなかった事実は免責されず(民法572条)、売主が宅建業者なら(買主が宅建業者でない限り)買主に不利な特約は無効です(宅建業法40条)。
住宅瑕疵担保責任保険協会は、売主が宅建業者以外の個人・法人の場合について「売主が保証をせずに現状渡しとする売買契約が多く」、引渡し後に劣化や不具合が見つかっても買主に修理費用の負担が発生すると説明しています。免責の物件で買主が自分で打てる手は、条文の確認、契約前の調査と契約書の書き方、保険の3つです。
- 「現状有姿・契約不適合責任免責」の中古アパートや戸建ての購入を検討している投資家
- 売主が個人・一般の法人・宅建業者のどれかで、免責特約の効き方が変わるのかを知りたい方
- 資産管理会社で買う場合に、消費者契約法や商法の扱いがどうなるかを確かめたい方
- 既存住宅売買瑕疵保険のタイプ・補償・費用・申し込む時期を、契約の前に押さえたい方
- 建物状況調査(インスペクション)の結果を、指値と契約書にどう反映するかを知りたい方
- 宅建業者でない個人・法人が売主なら、免責の特約は原則として有効です。ただし売主が知りながら告げなかった事実は免責されません(民法572条)。
- 売主が宅建業者なら、種類・品質の不適合について、通知期間を引渡しから2年以上とする特約を除き、民法566条より買主に不利な特約は無効です(宅建業法40条)。買主も宅建業者なら40条は適用されません。
- 消費者契約法が効くのは、売主が事業者で買主が消費者の契約だけです。法人の買主は消費者に当たらず、個人が投資用に買う場合は事業のための契約かが個別に判断されます。会社どうしの売買には商法526条の6か月の定めがあります。
- 既存住宅売買瑕疵保険は、引渡し前の検査に適合した住宅の構造と雨漏りの瑕疵について、修補費用などを払う保険です。保険期間・保険金額・免責金額はタイプで違い、シロアリ被害・自然災害・劣化は支払いの対象外です。
- 保険料と検査料は保険に加入する事業者が払い、誰が負担するかは当事者間で決めます。ハウスプラス住宅保証の料金例では、木造2階・延床120㎡の戸建てで5年・1,000万円が62,640円〜74,410円です(コースと特約で異なります)。
- 付保証明書が税の軽減で使われるのは、自分が住む家のうち1981年12月31日以前に建築された住宅の耐震の証明です(住宅ローン控除・不動産取得税)。賃貸用の物件には、住宅ローン控除も、登録免許税の住宅用家屋の軽減も、不動産取得税の中古住宅の控除も使えません(不動産取得税の住宅の税率3%は賃貸用にも適用されます)。
- 「免責」と書かれていれば、どんな不具合も売主に言えないと思っていませんか
- 法人が売主なら、消費者契約法で免責が必ず無効になると思っていませんか
- 瑕疵保険に入れば、設備の故障やシロアリまで補償されると思っていませんか
- 付保証明書があれば、投資用の物件でも税金が安くなると思っていませんか
- 民法572条・宅建業法40条・消費者契約法・商法526条のどれが効くかを、売主と買主の組み合わせで確かめられます
- 自分が消費者に当たるか、会社で買うかで、頼れる法律が変わることが分かります
- 保険の対象は構造と雨漏りで、対象外と特約の範囲を分けて見込めます
- 付保証明書が効く税の軽減は自分が住む家だけで、投資用では保険の価値を修補費と調査の側で考えられます
⚖️ 1. 「免責」でも消えない責任と、売主・買主で変わる条文
引き渡された物件が種類・品質などで契約の内容に適合しないとき、買主は売主に、修補などの履行の追完(民法562条)、追完を催告しても期間内に追完がないときの代金の減額(563条)、損害賠償と解除(564条・415条・541条・542条)を求められます。損害賠償だけは、不履行が売主の責めに帰することができない事由によるときは請求できません(415条1項ただし書)。
期間は、種類・品質の不適合なら、買主が「その不適合を知った時から一年以内」に売主へ通知することが要ります(566条)。売主が引渡しの時に不適合を知っていたか、重大な過失で知らなかったときは、この期間の制限はかかりません。通知した後の請求にも、債権の消滅時効(権利を行使できることを知った時から5年・行使できる時から10年、民法166条1項)が別に進みます。
改正前の民法は「隠れた瑕疵」を要件にしていましたが、法務省の説明資料は、改正後は「当事者の合意した契約の内容に適合しているか否かが問題」なので「隠れた」という要件は不要になったと説明しています。契約書と重要事項説明書に何が書かれているかが、不適合かどうかを判断する手掛かりになります。
| 売主 | 買主 | 免責や期間の特約の扱い | 条文 |
|---|---|---|---|
| 宅建業者でない個人・法人 | 宅建業者でない個人・法人 | 民法の原則では、特約で責任を負わないとしたり、期間を短くしたりできます。ただし売主が知りながら告げなかった事実と、自ら第三者のために設定・譲渡した権利は免責されません | 民法572条(特約がなければ566条の1年以内の通知。会社どうしは5行目の商法526条) |
| 事業者(法人、または事業として売る個人) | 消費者(事業のためでない個人) | 上の原則に加えて、損害賠償の責任を全部免除する条項と、解除権を放棄させる条項は無効です。売主が追完か代金減額の責任を負う定めがある場合などは、損害賠償の免除条項も無効になりません。通知の期間を正当な理由なく不当に短くする条項は、10条で無効となり得ます | 消費者契約法2条・8条1項1号・8条2項・8条の2・10条 |
| 宅建業者 | 宅建業者でない個人・法人 | 通知期間を引渡しから2年以上とする特約を除き、民法566条より買主に不利な特約は無効です。無効になった部分は民法の原則に戻ります | 宅建業法40条 |
| 宅建業者 | 宅建業者 | 40条は適用されません | 宅建業法78条2項 |
| 会社(商人) | 会社(商人) | 買主は受け取ったら遅滞なく検査し、不適合を見つけたら直ちに通知します。直ちに発見できない不適合は、6か月以内に発見して直ちに通知しないと請求できません(売主が悪意なら適用されません) | 商法526条 |
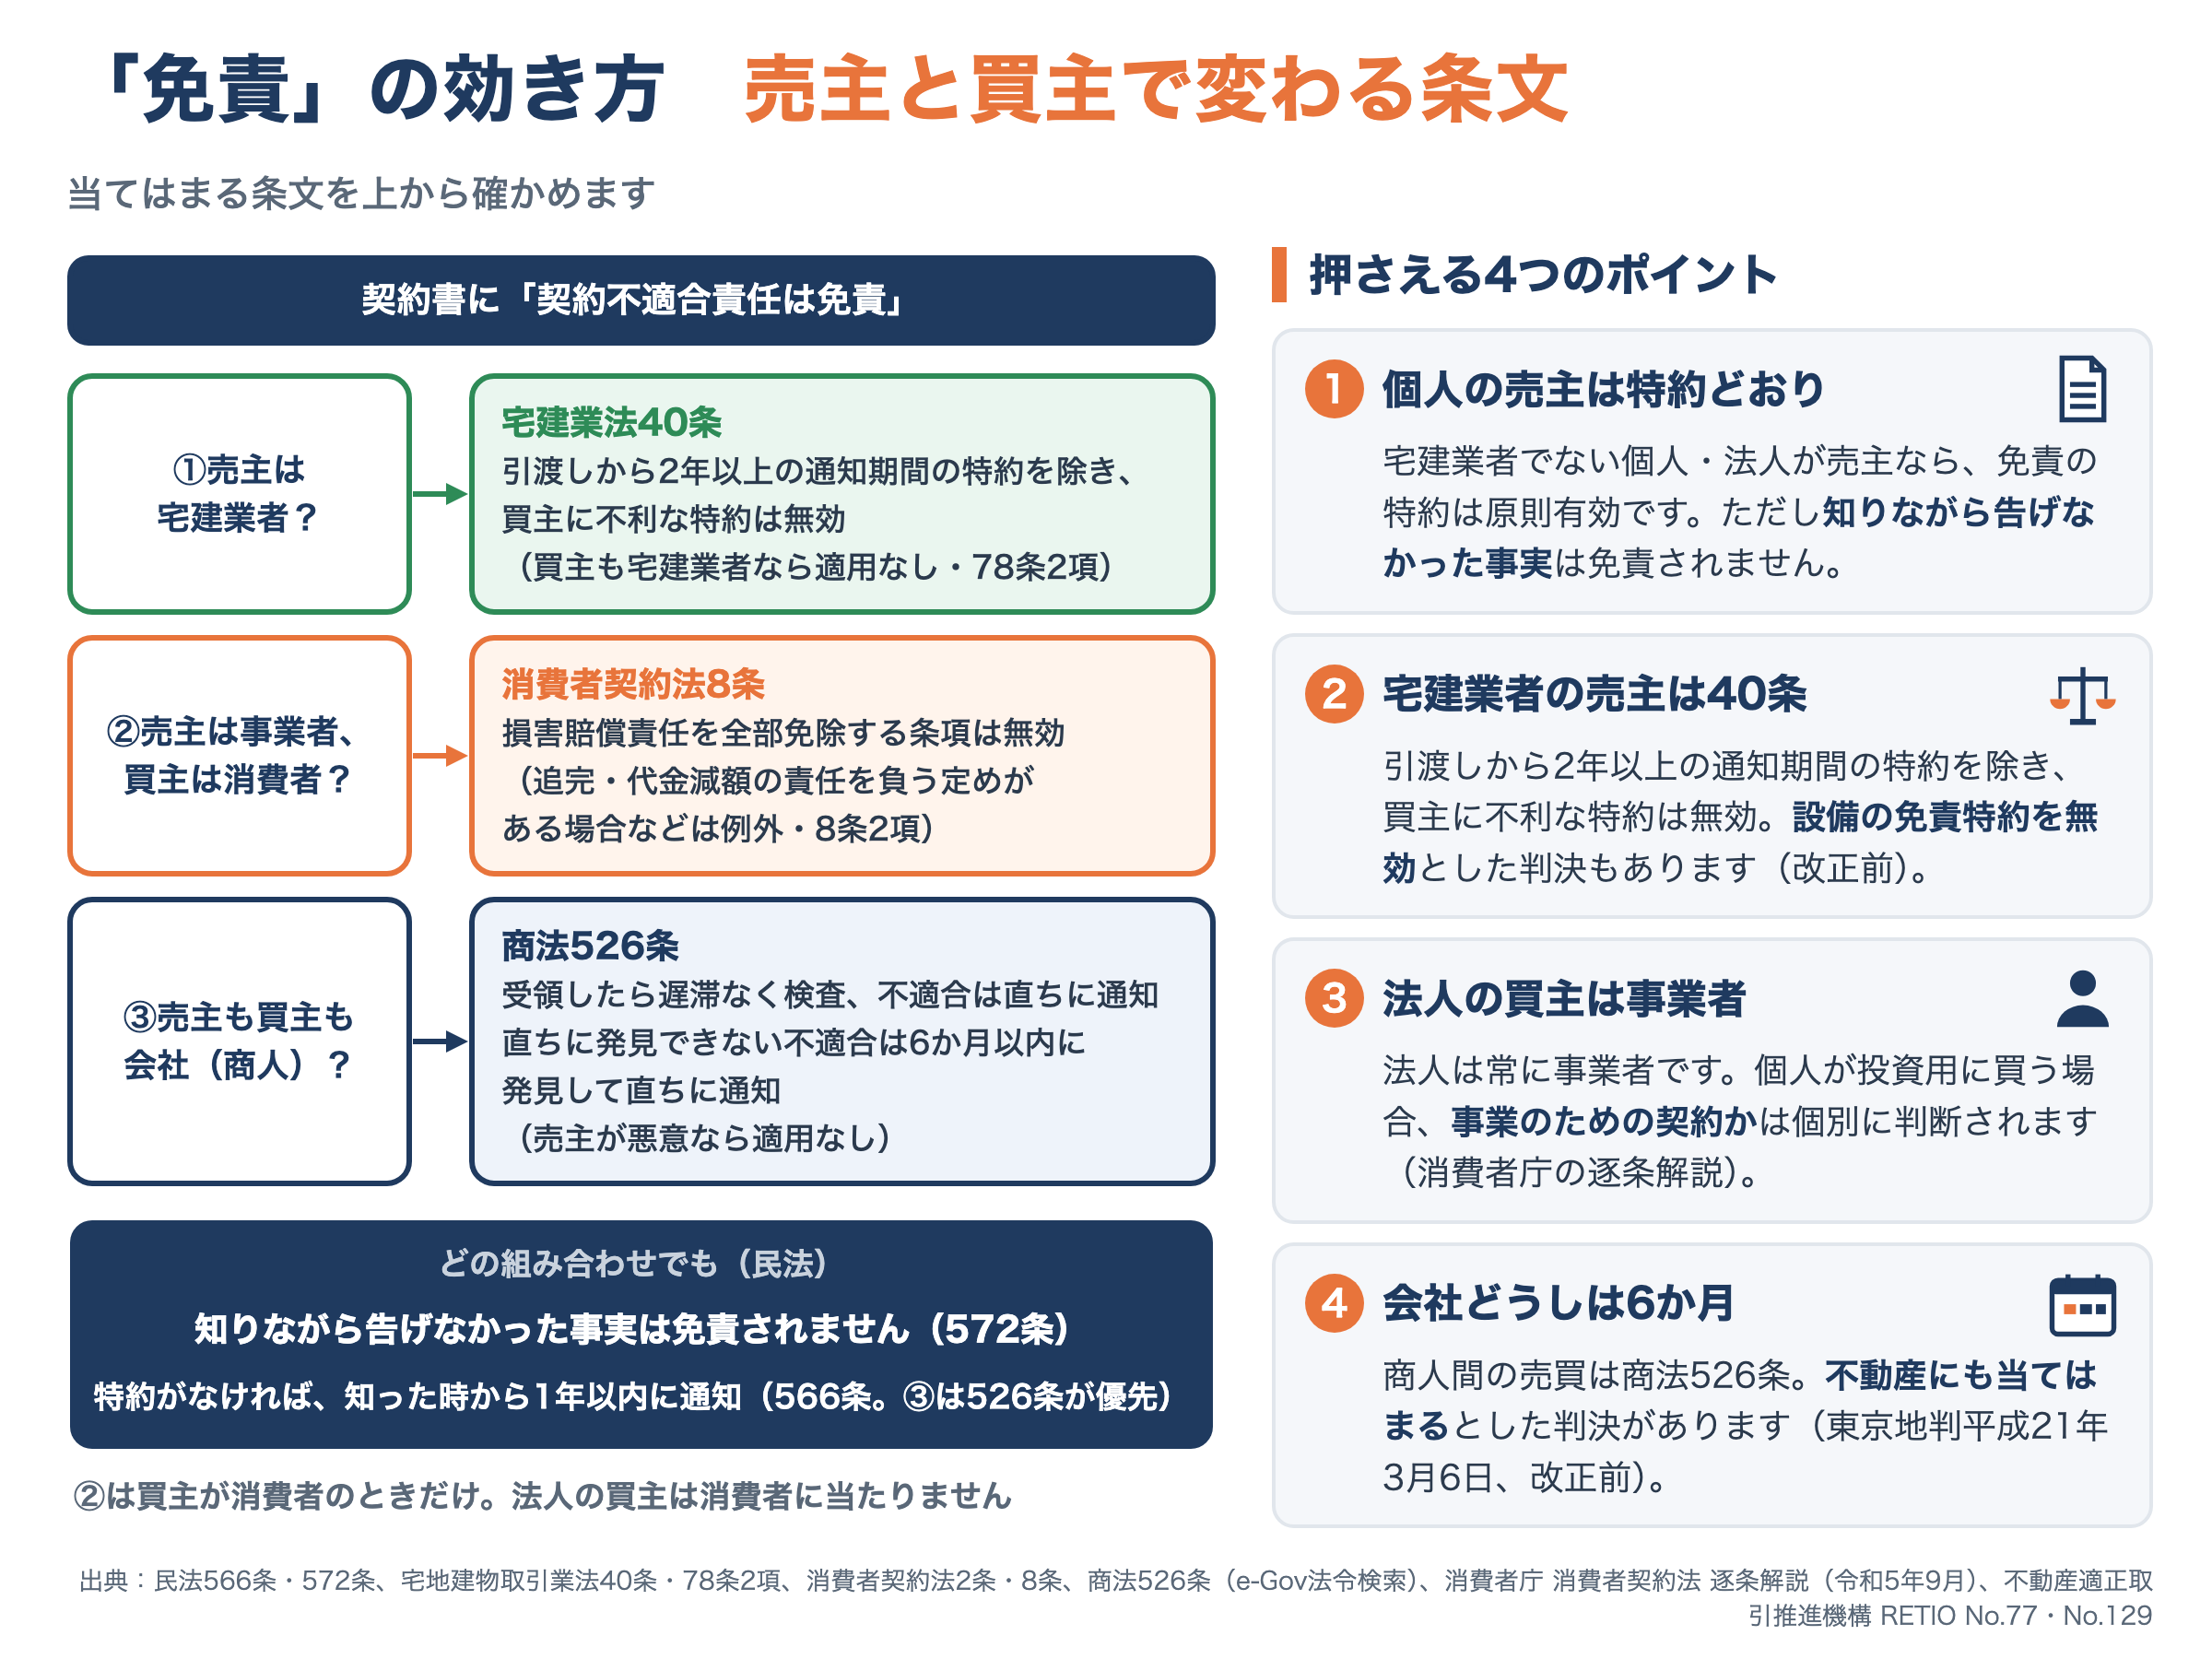
表の2行目が効くのは、買主が消費者の場合だけです。消費者契約法2条1項は消費者を「個人(事業として又は事業のために契約の当事者となる場合におけるものを除く。)」と定め、法人は常に事業者です(同条2項)。資産管理会社で買うなら、消費者契約法は頼れません。
個人で投資用の物件を買う場合について、消費者庁の逐条解説(令和5年9月)は、「事業のために」を「事業の用に供するために行うもの」とし、個々の具体的契約に即して、客観的にみて事業のために契約の当事者となるかどうかを判断するとしています。事業者から不動産投資を勧められて2件の不動産を購入した個人を、消費者に当たることを前提にしたと考えられる裁判例(東京地判平成24年3月27日)も挙げる一方、判断がつかない場合は究極的には裁判所が判断し、消費者として契約したことの立証責任は消費者契約法の適用を主張する個人が負うとしています。投資用の購入で消費者契約法を当てにできるかは、法人か個人か、事業として買うのかで変わります。
売主が宅建業者でも、買主の会社が宅建業者でなければ40条の対象です。ただ、東京地判平成21年3月6日(不動産適正取引推進機構の紹介、改正前の瑕疵担保責任の事案)は、宅建業者でない会社が宅建業者の会社から土地建物を買い、引渡しから6か月を過ぎて土壌汚染を見つけた事案で、商法526条の趣旨は「土地等不動産の取引にも当てはまる」とし、責任を制限する特約がない場合には40条の適用はないとして請求を退けました。会社で買うなら、6か月が区切りになり得る点を契約の前に押さえておきます。
40条の効き方を示した裁判例に、東京地判令和4年1月13日(同機構の紹介、改正前の事案)があります。宅建業者が個人に売った築27年の2階建て4室のアパートで、器具・設備・配管について売主は責任を負わないとした特約を、40条2項で無効としました。一方で同じ判決は、契約書に赤水の可能性を含む給水設備の経年劣化が明記され、買主もその事情を認識して買ったことを考慮し、瑕疵に当たるのは給水管の腐食で頻繁に赤水が出るなど「賃貸物件としての利用に相当の支障が出るような場合」だとしたうえで、そこまでの腐食や頻繁な赤水は認め難いとして、請求を棄却しています。

- 売主が雨漏りを知りながら告げなかったなら、免責の特約があっても責任を免れません(民法572条)
- 物件状況報告書(告知書)や重要事項説明書に何が書かれ、何が書かれていないかが確かめる材料になります
- 引渡し前に既存住宅売買瑕疵保険を付けていれば、保険の対象部分は検査事業者などの保証と保険で修補を求められます
🔍 2. 契約の前に建物状況調査(インスペクション)をして、結果を書面に残します
2018年4月1日施行の宅建業法改正で、中古住宅の取引に建物状況調査の手続が組み込まれました。仲介会社は媒介契約書に建物状況調査を実施する者のあっせんに関する事項を書き(34条の2第1項4号)、重要事項説明では、実施後1年以内(鉄筋コンクリート造・鉄骨鉄筋コンクリート造の共同住宅等は、2024年4月から2年以内)の建物状況調査を実施しているかどうかと、実施していればその結果の概要を説明します(35条1項6号の2、同法施行規則16条の2の2)。
売買契約書(37条書面)には、建物の構造耐力上主要な部分等の状況について「当事者の双方が確認した事項」を書きます(37条1項2号の2)。調査そのものの実施は任意です(住宅瑕疵担保責任保険協会のQ&A)。
| 項目 | 中身 | 出典 |
|---|---|---|
| 調査する人 | 建築士のうち、国の登録を受けた機関の講習を修了した既存住宅状況調査技術者 | 宅建業法施行規則15条の8、国交省の手引き |
| 調査する部分 | 構造耐力上主要な部分(基礎・壁・柱・小屋組・土台・床版・横架材など)と、雨水の浸入を防止する部分(屋根・外壁・開口部の建具、屋根や外壁の内部・屋内にある雨水の排水管) | 同規則15条の7 |
| 方法・時間・費用 | 目視や計測、非破壊検査で調べます。時間は1〜3時間程度、費用は6万円程度からが目安です(規模と調査実施者で異なります) | 国交省の手引き(令和6年4月) |
| 誰が頼むか | 売主・買主のどちらでも実施できます。買主が実施するには売主の同意が要ります | 国交省の手引き |
| 限界 | 全ての瑕疵がないことを約束するものではありません。点検口がなく調査できない部分などは「調査できない」として扱われます | 国交省の手引き、既存住宅状況調査方法基準の解説 |
調査の物差しは、国の既存住宅状況調査方法基準(平成29年国土交通省告示第82号)です。木造なら、基礎の幅0.5mm以上のひび割れと深さ20mm以上の欠損、床と柱の1000分の6以上の傾斜、著しい蟻害や腐朽等、内壁・天井・小屋組の雨漏りの跡、外壁や軒裏のシーリング材の破断などを調べます。国交省の解説は、この基準を既存住宅売買瑕疵保険の現場検査の基準と同等のものとして定めたとしていて、協会のQ&Aによると、建物状況調査の結果で保険に申し込めるのは、劣化事象がなく、調査できなかった箇所もない場合です。劣化事象があれば、直した後に改めて調査します。
誰に頼むかについて、国交省の「宅地建物取引業法の解釈・運用の考え方」は、売主と買主の同意がある場合を除き、取引を媒介する宅建業者が自ら「建物状況調査の実施主体となることは適当でない」とし、仲介会社が調査する人をあっせんした場合も「報酬とは別にあっせんに係る料金を受領することはできない」としています。報酬を得て調査するには建築士事務所の登録が要る点にも触れています。
技術者は、国交省の手引きが案内する既存住宅状況調査技術者検索サイトで探せ、調査・検査の種別に既存住宅売買瑕疵保険の検査を選んで絞り込めます。調査の前に自分の目で見ておく場所は収益物件の現地調査チェックリストに、重要事項説明書で調査の結果がどこに出てくるかは重要事項説明書の読み方にまとめています。
🛡 3. 既存住宅売買瑕疵保険のしくみ:誰が入り、何を、何年、いくらまで
既存住宅売買瑕疵保険は、中古住宅の検査と保証がセットになった保険で、国土交通大臣が指定した住宅瑕疵担保責任保険法人(住宅瑕疵担保履行法17条、住宅あんしん保証・住宅保証機構・日本住宅保証検査機構〔JIO〕・ハウスジーメン・ハウスプラス住宅保証の5社)が引き受けます。売主が宅建業者なら宅建業者販売タイプ、宅建業者以外の個人・法人なら個人間売買タイプで、個人間売買タイプは、買主に保証する検査事業者か仲介事業者が保険に入ります。
主な内容は共通でも異なる部分があり、料金は保険法人ごとに決まっています(協会のQ&A)。新築住宅なら、売主は引渡しから10年、構造耐力上主要な部分等の瑕疵について責任を負い、買主に不利な特約は無効ですが(品確法95条)、中古住宅にはこの定めがありません(協会のQ&A)。
| 項目 | 宅建業者販売タイプ | 個人間売買タイプ(検査事業者保証型) | 個人間売買タイプ(仲介事業者保証型) |
|---|---|---|---|
| 売主 | 宅建業者 | 宅建業者以外 | 宅建業者以外 |
| 保険に入る人 | 売主の宅建業者 | 検査・保証をする検査事業者 | 仲介する宅建業者 |
| 保険期間 | 2年又は5年 | 1年、2年又は5年 | 1年、2年又は5年 |
| 保険金額 | 500万円又は1,000万円 | 500万円又は1,000万円 | 200万円、500万円又は1,000万円 |
| 免責金額 | 原則10万円 | 原則5万円 | 原則5万円 |
| てん補率 | 売主へ80%(売主の倒産等の時は買主へ100%) | 100% | 100% |
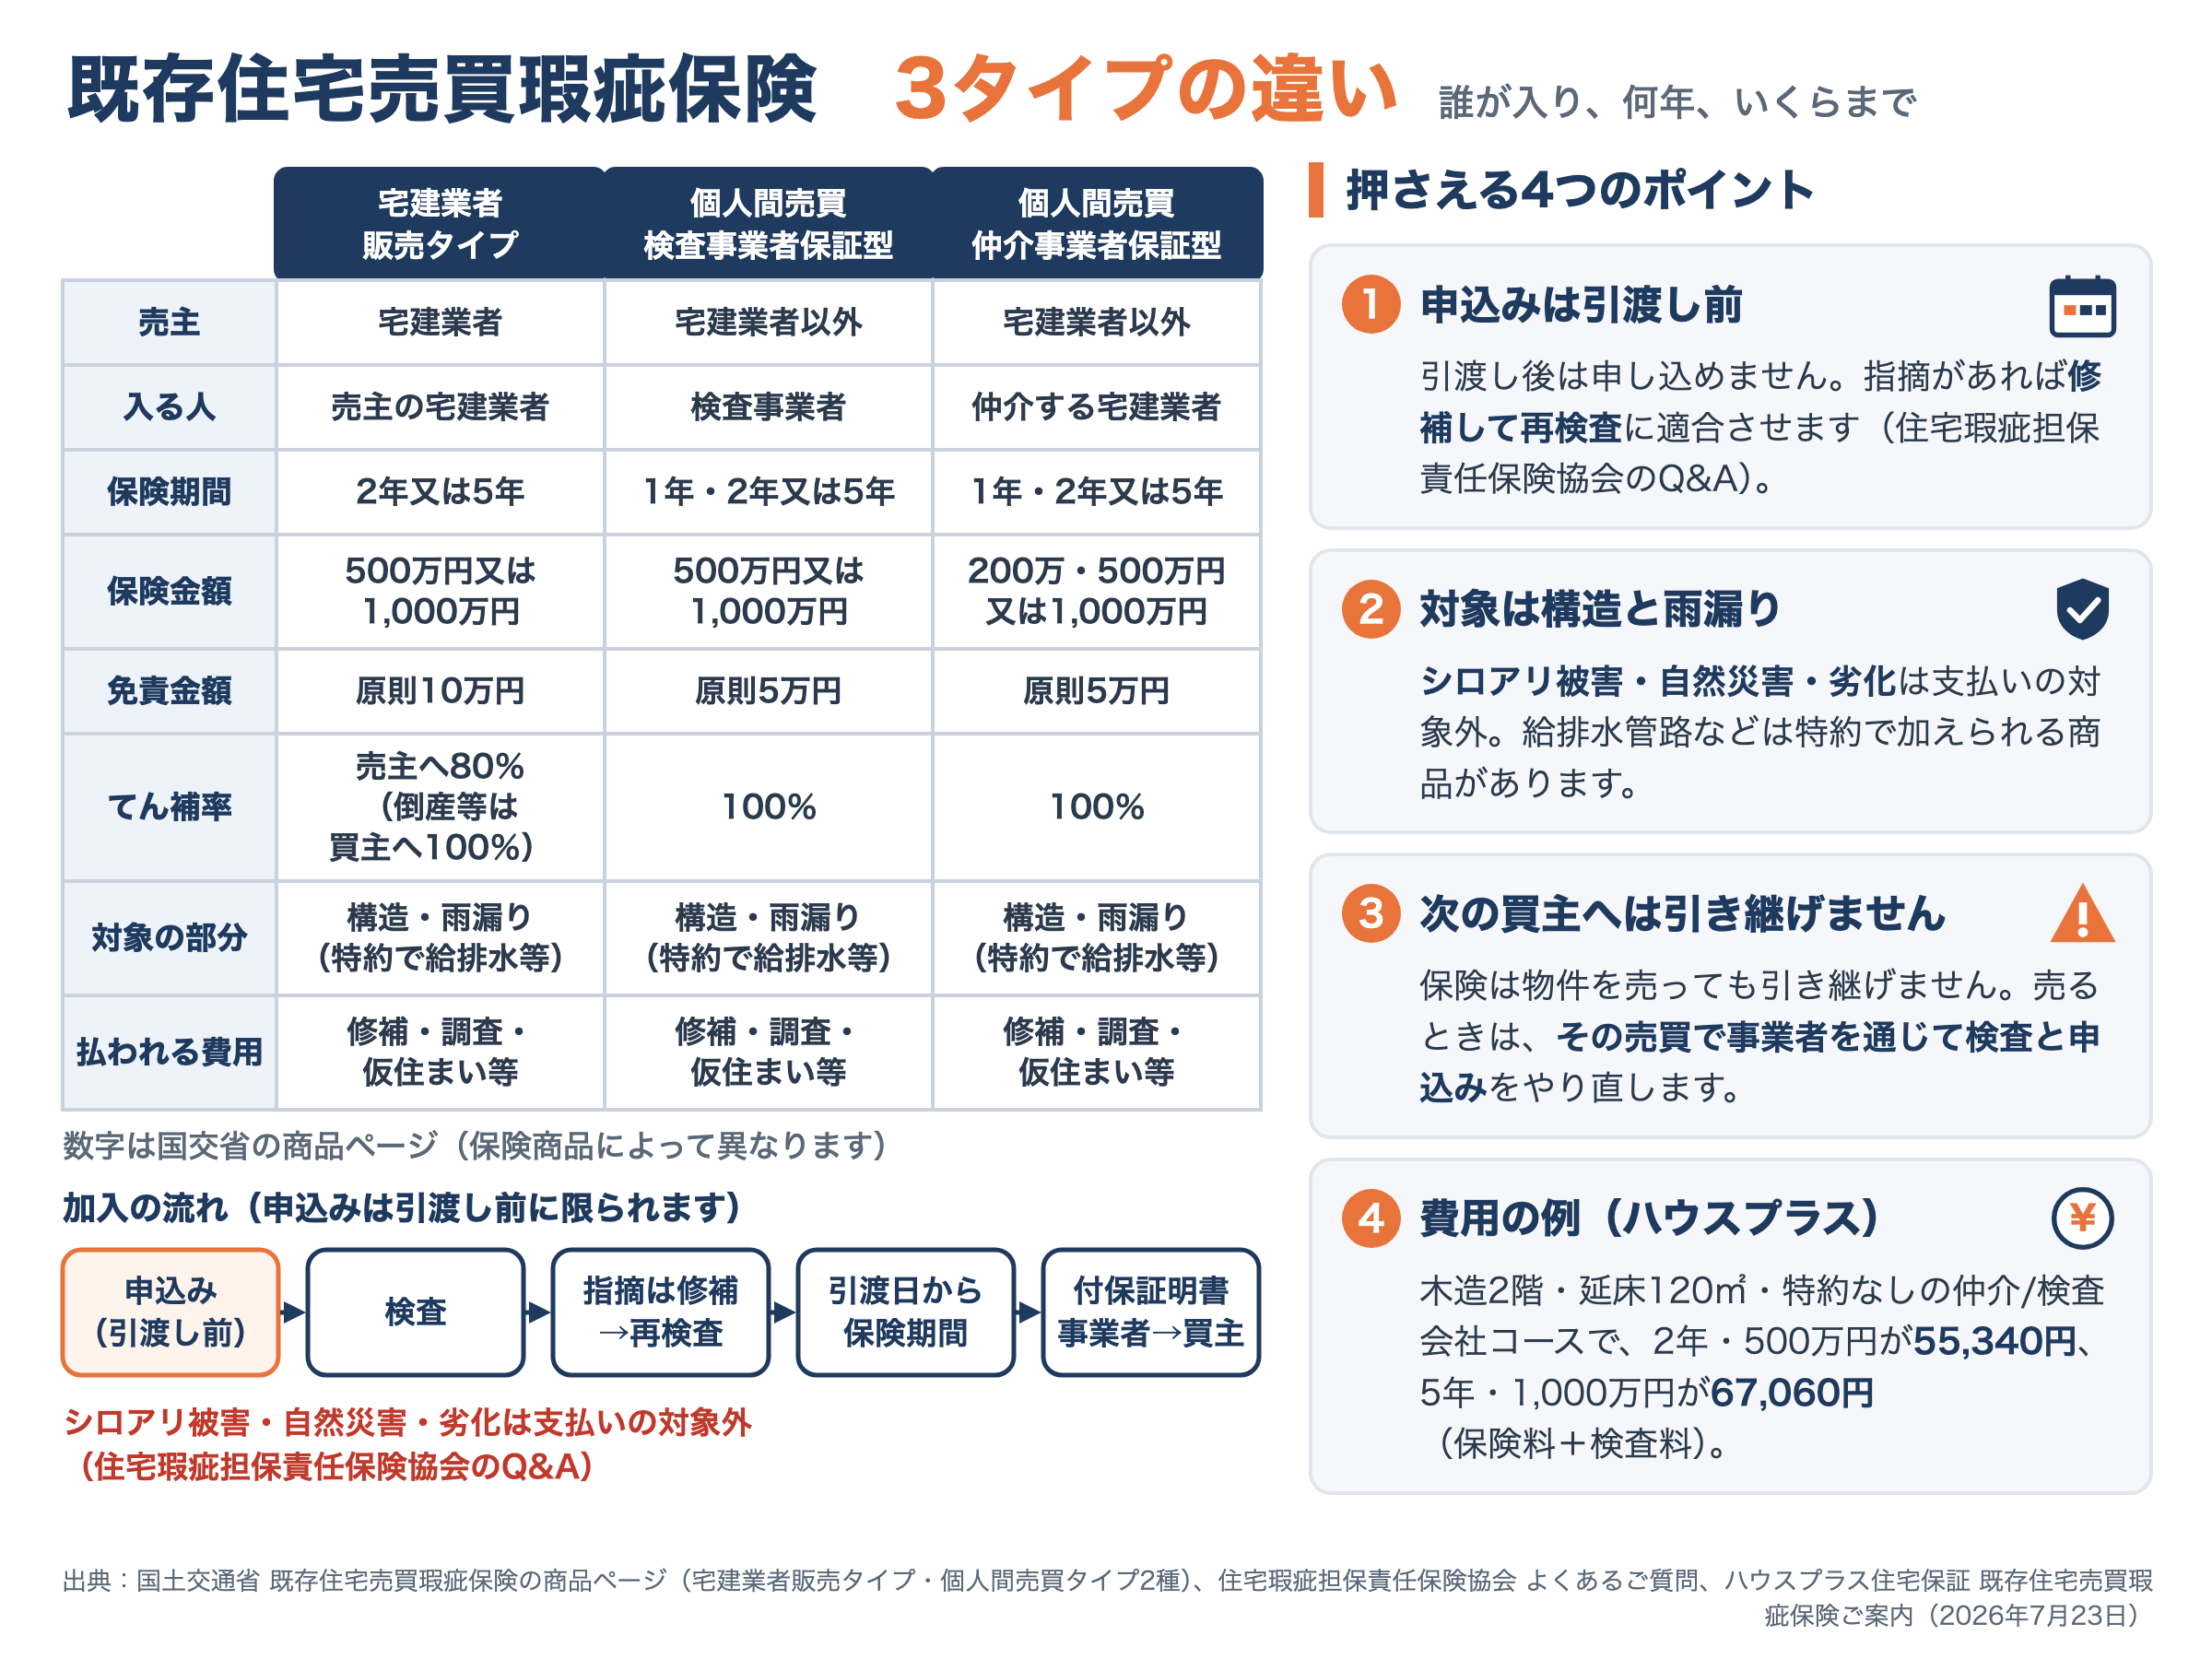
期間と金額は保険商品によって異なり、宅建業者販売タイプには、5年の商品で始期から2年経過後に補償が始まるものもあります(国交省の商品ページ)。たとえばハウスプラス住宅保証の2026年7月版のパンフレットでは、保険期間2年なら支払限度額500万円か1,000万円、5年なら1,000万円で、免責金額は買取再販コース10万円、仲介会社・検査会社コース5万円です。
支払いの対象は、構造耐力上主要な部分と雨水の浸入を防止する部分の瑕疵による修補費用、修補の範囲や方法を決める調査費用、転居・仮住まいの費用などです。給排水管路や給排水設備・電気設備は、特約を付けると対象にできる商品があります(ハウスプラスの管路・設備特約、JIOの給排水管路の特約)。
一方で協会のQ&Aは、地震や台風などの自然災害、シロアリ被害、建物の劣化等は支払い対象にならないとしていて、保険法人の免責事由には土地の沈下・隆起などの地盤の事由も挙がっています。シロアリ被害や地盤の沈下は、この保険では直りません。シロアリの確認と修繕の予算はシロアリ物件は買うな?、地盤は地盤改良の費用相場と見積比較シート(Excel無料)|30坪の工法別目安と調査報告書の読み方で扱っています。
保険期間中に不具合が出たとき、保証した検査事業者などが倒産していれば、買主が保険法人に直接保険金を請求できます(協会のQ&A)。売主の資力や所在に左右されずに、構造と雨漏りの修補費の出どころを用意できることが、免責の物件で保険を付ける意味です。
投資用の物件も、保険の対象になるかは建物の条件で決まります。ハウスプラスは、人の居住の用に供したことのある住宅(または工事完了から1年を経過した住宅)で、新耐震基準等に適合することが確認できる住宅を対象とし、共同住宅には住戸単位の検査タイプのほか、住棟全体を一括して売買する場合の住棟型の検査タイプを用意しています。JIOの検査事業者コースのパンフレットも、共同住宅で1住棟を引き渡す場合の例に賃貸アパート等を挙げています。共用部分の事故は、住棟全体の専有部分の床面積に占める付保住戸の割合で按分して払う商品もあります(JIO)。
新耐震の入口は原則として1981年6月1日以降に建築確認を受けた住宅で、それより前の住宅は、耐震基準適合証明書などを出して保険法人の現場検査に適合すれば引き受けられる場合があります(協会のQ&A)。
ただ、協会は国交省の既存住宅市場の整備・活性化懇談会(令和7年2月28日)の資料で、個人間売買での既存住宅売買瑕疵保険の「利用は僅少傾向が続く」とし、「保証者のなり手不足が発生」していると説明しています。保険を付けたいなら、買付の前から協会の「かし保険を利用する登録事業者等の検索」で検査事業者と仲介事業者を探しておきます。
🧾 4. 加入の手順と費用:申込みは引渡し前、費用の負担は当事者で決めます
| 順番 | すること | 注意 |
|---|---|---|
| 1. 頼む先を決めます | 個人間売買なら保険法人に登録した検査事業者か仲介事業者に、宅建業者が売主なら売主の宅建業者に、保険の加入を頼みます | 宅建業者販売タイプは、買主が直接申し込めません(協会のQ&A) |
| 2. 売主の同意を取ります | 保険の検査には、敷地と住宅内への立入りが要ります | 売主の許可がなければ、保険法人も検査できません(協会のQ&A) |
| 3. 引渡し前に申し込みます | 事業者が物件ごとに保険法人へ保険を申し込みます | 引渡し後は申し込めません(ハウスプラス) |
| 4. 検査を受け、指摘があれば直して再検査します | 保険法人の現場検査を受けます(検査事業者保証型は、検査事業者自身の検査も行います)。床下や小屋裏は点検口から検査し、なければ点検口や開口を用意します。雨漏りの跡なども、現場検査までに修補して適合すれば加入できます。一定の検査事業者の検査結果で、保険法人の現場検査を書類の審査に代えられる商品があります(JIO・ハウスプラスの個人間売買のコース) | 検査から引渡しまでが1年(RC造・SRC造は2年)以内であることが条件です(ハウスプラス)。修補と再検査の時間を日程に入れます(協会のQ&A) |
| 5. 引渡日から保険期間です | 引渡日が決まったら事業者が保険証券の発行を申請し、付保証明書は事業者から買主へ渡されます | 保険証券は自動では発行されません(協会のQ&A) |
費用は、保険料と検査料を保険に加入する事業者が払い、協会は「費用として誰が負担するかについては、当事者間で決めていただきます」と案内しています。国交省は、保険料は保険法人ごとの設定で、戸建住宅なら5万円程度からとしています。公表されている料金例として、ハウスプラス住宅保証のパンフレット(2026年7月23日)の1住戸あたりの保険料+検査料は次のとおりです。
| 区分(例) | 保険期間・保険金額 | 買取再販コース | 仲介会社・検査会社コース |
|---|---|---|---|
| 戸建て(木造2階建・延床120㎡) | 2年・500万円 | 52,780円(特約あり57,360円) | 55,340円(特約あり60,530円) |
| 戸建て(同) | 5年・1,000万円 | 62,640円(特約あり68,960円) | 67,060円(特約あり74,410円) |
| 共同住宅の住戸型1戸(RC造4階建・延床1,800㎡・平均専有75㎡) | 2年・500万円 | 45,710円(特約あり49,280円) | 48,370円(特約あり52,560円) |
| 共同住宅の住戸型1戸(同) | 5年・1,000万円 | 67,160円(特約あり71,830円) | 69,820円(特約あり75,110円) |
特約は管路・設備特約で、どの金額にも故意・重過失特約の保険料が含まれます。共同住宅の例は平成11年5月31日以降の検査済証と長期修繕計画がある住戸1戸の場合で、住棟型の金額はパンフレットに載っていません。事業者登録料(13,200円)は保険を使う事業者の側の費用です。検査会社コースの検査事業者は、買主などと個別に契約して検査と保証をする事業者なので(協会のQ&A)、その契約で払う料金も見積りで確かめます。見積りは、保険料と検査料と検査事業者の料金を分けて出してもらい、誰が払うかを買付の条件に入れておきます。
- 不具合を見つけて先に自分で直すと、保険金が支払われない場合があります(協会のQ&A)。まず保証した事業者に知らせ、事業者が保険法人へ事故発生を報告します
- 引渡しの後には申し込めません。申込みは引渡し前に限られます
- 引渡し後にリフォームや修補をした部分と、その工事に起因する損害は対象外です(保険期間開始後の改修工事)
- 物件を売っても、売買瑕疵保険は次の買主へ引き継げません
💴 5. 調査の結果を指値と契約書に落とし込みます
建物状況調査や保険の検査で劣化事象が見つかったら、売主に直してもらって保険の検査に通すか、直す費用の見積りを根拠に価格を交渉するか、条件が合わなければ見送るかを選びます。申込みでは、価格を下げる根拠と、価格以外の条件を分けて書くと、売主側は申込み全体で比べられます。
| 分けて書くもの | 中身 | 書面 |
|---|---|---|
| 価格の根拠 | 建物状況調査の報告書(劣化事象の部位・写真)と、工事の範囲と時期をそろえた修補の見積書 | 買付証明書(購入申込書)に添えます |
| 価格以外の条件 | 引渡し前に売主が修補するか、保険に加入するか、保険料と検査料をどちらが負担するか、引渡しの時期 | 買付証明書、売買契約書の特約 |
| 責任の範囲 | 報告書に書かれた劣化をどう扱うか、それ以外の不適合の通知期間をどうするか | 37条書面(売買契約書) |
書面で出した購入の申込みは、媒介する宅建業者が売主へ遅滞なく報告する義務の対象です(宅建業法34条の2第8項)。申込みの書き方と仲介手数料の関係は不動産の値引き交渉と仲介手数料の設計で、見積りの取り方はアパート・賃貸の修繕費はいつ何にいくら?大家が負担する費用の全体像と設備交換の相場【2026年版】で扱っています。
注意したいのは、指摘された劣化を価格に織り込んで買うと、その劣化は契約の内容の側に入ることです。解釈・運用の考え方は、37条書面の「当事者の双方が確認した事項」を、原則として建物状況調査の結果の概要を重要事項として説明して契約したときのその概要とし、当事者が写真や告知書等で状況を客観的に確認し、「その内容を価格交渉や担保責任の免除に反映した場合」等で、状況が実態的に明らかで、法的にも契約の内容を構成していると考えられるときは、その事項を書いて差し支えないとしています。
民法では不適合かどうかを契約の内容で判断するので、報告書に書かれ、価格に織り込んだ劣化を、引渡し後に契約不適合として請求するのは難しくなると考えられます。1章の東京地判令和4年1月13日も、契約書に明記された経年劣化を買主が認識して買った事情を、瑕疵かどうかの判断に入れていました。
そのため契約書では、報告書に記載された事項を確認したうえで買うことと、それ以外の不適合の扱い(通知期間など)を分けて書く形が考えられます。個人の売主との契約なら特約の中身は当事者で決められ、売主が宅建業者なら40条の範囲で決まります。
- ☐ 売主は宅建業者か、宅建業者でない個人・法人か(宅建業法40条が効くか)
- ☐ 自分は消費者として買うのか、会社や事業として買うのか(消費者契約法・商法526条)
- ☐ 物件状況報告書(告知書)と設備表に、雨漏り・シロアリ・給排水の不具合の記載があるか
- ☐ 建物状況調査を引渡し前に入れる日程と、売主の同意を取ったか
- ☐ 保険を付けるなら、タイプ・保険期間・保険金額・特約・費用の負担者を決めたか
- ☐ 報告書の劣化を価格や修補の条件に反映し、37条書面にどう書くかを決めたか
→ 答えが出ない項目は、買付証明書を出す前に仲介会社を通じて売主に確かめておきます
🏠 6. 付保証明書と税金:付保証明書が効く軽減は自分が住む家だけ
付保証明書は、既存住宅売買瑕疵保険の契約が結ばれていることを証する書類で、保険法人が発行し、事業者から買主に渡されます(ハウスプラス)。税の軽減では、住宅の耐震の証明の1つとして使われます。
| 税金 | 自分が住む中古住宅で軽減を受ける主な要件 | 賃貸用の物件 |
|---|---|---|
| 住宅ローン控除(所得税) | 令和4〜12年の入居が対象です。床面積50㎡以上(合計所得金額1,000万円以下なら40㎡以上も可)で床面積の2分の1以上を専ら自己の居住の用に供すること、その年の合計所得金額2,000万円以下などが要件です。建物は昭和57年1月1日以後の建築か、耐震基準に適合することの証明などが要ります | 対象外(自己の居住の用が要件) |
| 登録免許税 | 住宅用家屋の所有権移転登記は1,000分の3、住宅取得資金の抵当権設定登記は1,000分の1です(令和9年3月31日まで)。床面積50㎡以上、取得後1年以内の登記、市町村等の証明書の添付などが要ります。既存住宅は昭和57年1月1日以後の建築か、耐震基準への適合が要件です(租税特別措置法施行令42条) | 対象外(本則の税率) |
| 不動産取得税 | 取得者個人が居住する住宅で、床面積が40㎡以上240㎡以下であること(2026年4月1日以降の取得)が要件です。昭和57年1月1日以後の新築なら、新築時期に応じて420万〜1,200万円を価格から控除します。それより前の新築でも耐震基準への適合の証明があれば、新築時期に応じた額を控除します(額は都道府県に確かめます) | 対象外(中古住宅の控除なし。住宅の税率3%〔令和9年3月31日まで〕は賃貸用にも適用) |
付保証明書が出てくるのは、この表の住宅ローン控除と不動産取得税の耐震の証明の部分です。国税庁のNo.1211-3は、昭和56年12月31日以前に建築された家屋について、耐震基準適合証明書・建設住宅性能評価書と並べて、その家屋の取得の日前2年以内に締結した既存住宅売買瑕疵担保責任保険契約の付保証明書を挙げています。昭和57年1月1日以後に建築された家屋は、登記事項証明書で足ります。大阪府も、不動産取得税の控除で取得の日前2年以内に締結した保険契約の書類を挙げています。
ここで日付の物差しが2つあることに注意します。保険の入口の新耐震は1981年6月1日以降の建築確認、税の側は建築日が1982年1月1日以後かどうかです。建築確認が1981年6月以降でも、建築日が1981年中の家屋は、税の軽減に付保証明書などの証明が要ります。建築確認日での見分け方は旧耐震・新耐震・2000年基準の違いと中古木造の見分け方にまとめています。
投資用の物件は、表の3つの軽減(住宅ローン控除、登録免許税の住宅用家屋の軽減、不動産取得税の中古住宅の控除)の対象外です。不動産取得税の住宅の税率3%(令和9年3月31日まで)は、賃貸用の住宅にも適用されます。自宅と賃貸を1棟にした賃貸併用住宅なら、自宅部分が床面積の2分の1以上かどうかで住宅ローン控除の入口が決まります(賃貸併用住宅は投資家視点で有効か)。投資用で払う登録免許税と不動産取得税の計算は不動産投資の諸費用はいくら?にあります。
- 構造と雨漏りの瑕疵の修補費・調査費・仮住まいの費用が、保険期間と保険金額の範囲で払われます
- 保証した事業者が倒産しても、買主が保険法人に直接請求できます
- 加入の前提になる検査で、引渡し前に劣化が分かり、価格や修補の条件に反映できます
❓ 7. よくある質問
Q1. 個人の売主で「契約不適合責任は免責」なら、引渡し後に雨漏りが見つかっても請求できませんか?
A. 原則は特約どおりで、協会のQ&Aも、個人が売主の場合は責任を負わないと定めることもできるとしています。ただし、売主が雨漏りを知りながら告げなかったなら、免責の特約があっても責任を免れません(民法572条)。売主が事業者で買主が消費者なら消費者契約法8条、売主が宅建業者なら宅建業法40条の制限もかかります。
Q2. 賃貸用の中古アパートを買うとき、加入できる保険はありますか?
A. 既存住宅売買瑕疵保険は、居住に使われたことのある住宅などで新耐震基準等に適合することを確認できれば対象になり、共同住宅には住棟全体を一括で売買する場合の検査タイプもあります(ハウスプラス)。JIOの検査事業者コースのパンフレットも、共同住宅で1住棟を引き渡す場合の例に賃貸アパート等を挙げています。料金は保険法人ごとに違うので、事業者を通じて保険法人に確かめます。付保証明書が効く税の軽減は自分が住む家だけが対象です。
Q3. 保険料や検査料は売主と買主のどちらが払いますか?
A. 払うのは保険に加入する事業者で、費用を誰が負担するかは当事者間で決めます(協会のQ&A)。売主の負担にするか、価格に織り込むかは、買付証明書と売買契約書の条件として書きます。料金例は、ハウスプラスの木造2階・延床120㎡の戸建てで、仲介会社・検査会社コースの5年・1,000万円が67,060円(管路・設備特約ありは74,410円)です。
Q4. 雨漏りの跡がある物件は保険に入れませんか?
A. 現場検査までに修補して検査に合格すれば加入できます(協会のQ&A)。修補と再検査の時間がかかるので、引渡しの日程に余裕を持たせます。建物状況調査の結果で申し込む場合も、劣化事象がなく、調査できなかった箇所もないことが要件です。
Q5. 瑕疵保険が付いた物件を将来売るとき、保険を次の買主に引き継げますか?
A. 引き継げません。協会のQ&Aは「売買瑕疵保険は、次の買主へ引き継ぐことができません。」としています。売るときに保険を付けるなら、その売買の引渡し前に、検査事業者か仲介事業者を通じて改めて検査と申込みが要ります。
Q6. 売主が保険のための検査を断ったらどうなりますか?
A. 保険の検査には敷地と住宅内への立入りが要り、売主の許可がなければ保険法人も検査できません(協会のQ&A)。買主が建物状況調査をする場合も売主の同意が要ります(国交省の手引き)。検査ができないまま免責で買うなら、劣化を見込んだ価格で買うか、見送るかを選ぶことになります。
📝 8. まとめ――免責の中古物件は条文・調査・保険の順で判断します
契約不適合責任の「免責」は、宅建業者でない個人・法人が売主なら原則として有効ですが、売主が知りながら告げなかった事実は免責されず(民法572条)、売主が宅建業者なら買主に不利な特約は無効です(宅建業法40条。買主も宅建業者なら適用されません)。消費者契約法が効くのは買主が消費者の場合で、法人で買えば対象外、個人で投資用に買う場合は個別に判断されます。会社どうしの売買には商法526条の6か月があります。
契約の前に建物状況調査を入れ、見つかった劣化を価格と修補の条件に反映し、37条書面の「当事者の双方が確認した事項」に残すと、何を前提に買ったかが書面で分かります。
構造と雨漏りの瑕疵は、引渡し前に申し込む既存住宅売買瑕疵保険で、検査事業者などの保証と保険に移せます。シロアリ被害・自然災害・劣化は対象外で、保険は次の買主へ引き継げず、付保証明書が税の軽減に効くのは自分が住む家だけです。免責の一文で決めず、条文で効き方を確かめ、調査で劣化を書面に残し、保険で構造と雨漏りを手当てできる物件を選ぶのが、免責の中古物件の判断の順番です。
📖 この記事の根拠(出典・参考)
- 法令(e-Gov法令検索):民法 166条・415条・541条・542条・562条〜566条・572条/宅地建物取引業法 34条の2第1項4号・第8項・35条1項6号の2・37条1項2号の2・40条・78条2項/宅地建物取引業法施行規則 15条の7・15条の8・16条の2の2/消費者契約法 2条・8条・8条の2・10条/商法 526条/住宅の品質確保の促進等に関する法律 95条(新築住宅は10年)/特定住宅瑕疵担保責任の履行の確保等に関する法律(住宅瑕疵担保履行法) 17条(保険法人の指定)・19条(保険法人の業務)/租税特別措置法施行令 42条
- 法務省:民法(債権関係)の改正に関する説明資料-主な改正事項-(「隠れた」の要件・566条の通知・消滅時効の注意)
- 消費者庁:消費者契約法 逐条解説(令和5年9月)第2条(「事業のために」の意味・東京地判平成24年3月27日の紹介)・第8条(事例8-15)・第10条(事例10-4)
- 国土交通省:既存住宅売買瑕疵保険の商品ページ(宅建業者販売タイプ・個人間売買タイプ 検査事業者保証型・個人間売買タイプ 仲介事業者保証型)/建物状況調査(インスペクション)活用の手引き(令和6年4月)/宅地建物取引業法の解釈・運用の考え方(令和8年4月1日施行版)(34条の2関係7・35条1項6号の2関係・37条1項2号の2関係)/既存住宅状況調査方法基準の解説(令和6年10月25日)/既存住宅市場の整備・活性化懇談会 第3回 資料4(令和7年2月28日・住宅瑕疵担保責任保険協会)
- 住宅瑕疵担保責任保険協会:既存住宅購入をお考えの方/既存住宅売買のかし保険(個人間売買タイプ)/よくあるご質問【上級編】(個人)・(宅建)/既存住宅状況調査 よくあるご質問/かし保険を利用する登録事業者等の検索/既存住宅状況調査技術者 検索サイト
- 保険法人:ハウスプラス住宅保証 既存住宅売買瑕疵保険ご案内(2026年7月23日)(保険期間・支払限度額・免責金額・検査タイプ・料金例)/日本住宅保証検査機構 JIO既存住宅かし保証保険(個人間用・検査事業者コース)パンフレット(対象住宅・共用部分の按分・免責事由)
- 国税庁・大阪府:No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)/No.7191 登録免許税の税額表/大阪府 府税あらかると 不動産取得税
- 判例(不動産適正取引推進機構の紹介):東京地判令和4年1月13日(RETIO No.129)(設備の免責特約を宅建業法40条で無効、請求は棄却)/東京地判平成21年3月6日(RETIO No.77)(商法526条を不動産の売買に適用)
- 料金例:4章の金額はハウスプラス住宅保証の公表例です。実際の保険料と検査料は、保険法人・コース・住宅の規模で異なります
🔗 あわせて読みたい関連記事
- 不動産投資の法人化はいくらから?デメリットと設立・相続・出口・保険・リスクの全体像
- 収益物件の現地調査チェックリスト|内見で見る建物の劣化サイン・周辺環境・入居者の質と夜間/雨天の確認ポイント
- 旧耐震・新耐震・2000年基準の違いと中古木造の見分け方|新耐震でも危ない木造の判断軸
- シロアリ物件は買うな?築古ボロ戸建て投資の契約不適合責任・指値・修繕予算を実額で判断
- 重要事項説明書の読み方|不動産投資で見る35条の要点・私道負担・借地・容積率オーバー・ローン特約の落とし穴
関西の不動産投資家。賃貸経営の体験と、法令・公的機関の資料をもとに、税務・融資・賃貸経営・法人運営の実務ガイドを発信しています。
コメント